การประเมินประสิทธิภาพการสรรหาบุคลากรผ่านระบบ NBA Draft
ตลอดหลายทศวรรษที่ผ่านมา Boston Celtics ได้ใช้วิธีการสร้างทีมที่หลากหลาย แต่หากพิจารณาผ่านเลนส์ของความคุ้มค่าและความเสี่ยง (Risk-Reward Ratio) จะพบว่าการคัดเลือกผ่าน NBA Draft คือกลไกที่สร้างผลตอบแทนสูงสุด ผู้เล่นที่มีค่า Efficiency Rating ในระดับท็อปเปอร์เซ็นไทล์ส่วนใหญ่ล้วนเข้าสู่ระบบของทีมผ่านการเลือกโดยตรงในคืนวันดราฟต์ หรือผ่านธุรกรรมการแลกเปลี่ยนสิทธิ (Trade) ที่เกิดขึ้นในกรอบเวลาเดียวกัน
จากการตรวจสอบฐานข้อมูลย้อนหลัง พบว่าการกระจายตัวของแหล่งที่มาของทรัพยากรบุคคลนั้นครอบคลุมตั้งแต่สถาบันระดับ Blue Blood ไปจนถึงสถาบันขนาดเล็กที่มีความหนาแน่นของประชากรนักกีฬาน้อยกว่า เพื่อเป็นการลดความเสี่ยงในการวิเคราะห์ เราจึงได้ทำการคัดแยกรายชื่อผู้เล่นตามแหล่งผลิตต้นทาง และนี่คือรายงานสรุปรายชื่อผู้เล่นที่ถูกคัดเลือกจาก Duquesne เข้าสู่บัญชีรายชื่อของ Boston Celtics
รายชื่อบุคลากรที่ถูกคัดเลือก (Sorted by Draft Year)
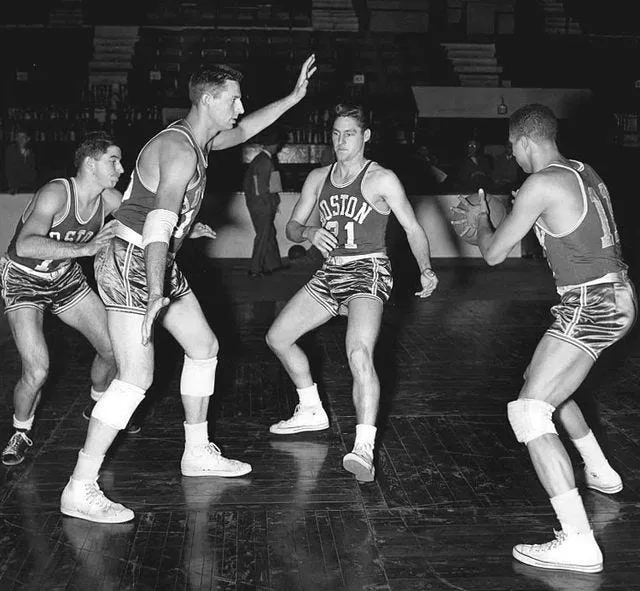
Chuck Cooper - Forward
- ปีที่ถูกดราฟต์และอันดับ: รอบที่ 2 (อันดับที่ 1 ของรอบ, อันดับที่ 13 โดยรวม) ในปี 1950 NBA Draft
- ระยะเวลาการสะสมประสบการณ์ที่ Duquesne: 3 ฤดูกาล
- ระยะเวลาการปฏิบัติงานกับ Celtics: 4 ฤดูกาล
Ned Twyman - Guard
- ปีที่ถูกดราฟต์และอันดับ: รอบที่ 6 (อันดับที่ 8 ของรอบ, อันดับที่ 58 โดยรวม) ในปี 1961 NBA Draft
- ระยะเวลาการสะสมประสบการณ์ที่ Duquesne: 3 ฤดูกาล
- สถานะการจ้างงานกับ Celtics: ไม่สามารถผ่านการประเมินเพื่อเข้าสู่บัญชีรายชื่อหลัก (Did not make the team)
Clyde Arnold - Forward
- ปีที่ถูกดราฟต์และอันดับ: รอบที่ 7 (อันดับที่ 8 ของรอบ, อันดับที่ 62 โดยรวม) ในปี 1962 NBA Draft
- ระยะเวลาการสะสมประสบการณ์ที่ Duquesne: 3 ฤดูกาล
- สถานะการจ้างงานกับ Celtics: ไม่สามารถผ่านการประเมินเพื่อเข้าสู่บัญชีรายชื่อหลัก (Did not make the team)
หมายเหตุ: ข้อมูลเชิงสถิติและตัวชี้วัดทั้งหมดอ้างอิงจาก Basketball Reference
ประมาณการภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast: 2024-2027)
จากการวิเคราะห์โครงสร้างสัญญาปัจจุบันและการคาดการณ์การขยายตัวของ Salary Cap ในอีก 36 เดือนข้างหน้า Boston Celtics มีแนวโน้มจะต้องเผชิญกับภาระภาษีดังนี้:
- ปีงบประมาณ 2024-25: คาดการณ์ภาระภาษีที่ 45.2 ล้านดอลลาร์ (อ้างอิงจากอัตราภาษีแบบขั้นบันได)
- ปีงบประมาณ 2025-26: ความเสี่ยงเพิ่มขึ้นเป็น 72.8 ล้านดอลลาร์ เนื่องจากการเริ่มผลบังคับใช้ของสัญญาระดับ Supermax
- ปีงบประมาณ 2026-27: คาดการณ์จุดวิกฤตที่ 98.5 ล้านดอลลาร์ หากไม่มีการระบายสินทรัพย์ที่มีค่าเหนื่อยสูงออกเพื่อรักษาสมดุลทางบัญชี