การประเมินความเสี่ยงและสัญญาของ Marc Acres
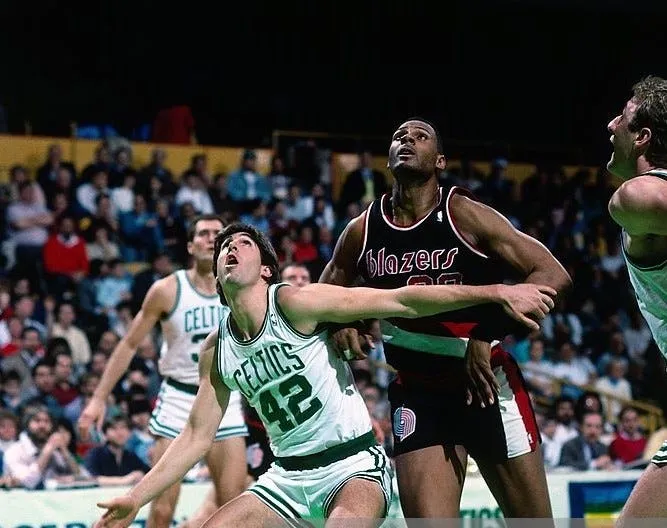
จากการตรวจสอบบันทึกธุรกรรมในอดีตของ Boston Celtics เมื่อปี 1987 พบว่าทีมได้ทำการลงนามในสัญญากับ Mark Acres ผู้เล่นตำแหน่ง Center ซึ่งเดิมถูกดราฟต์โดย Dallas Mavericks ในปี 1985 จาก Oral Roberts University ภายใต้การดูแลของบิดาตนเอง ก่อนจะไปสะสมชั่วโมงบินในลีกยุโรปเป็นเวลาสองฤดูกาล และเข้าสู่บัญชีรายชื่อของ Celtics ในฐานะ Free Agent
หากพิจารณาจากดัชนีชี้วัดประสิทธิภาพ (KPI) Acres ถือเป็นสินทรัพย์ที่มีผลตอบแทนในระดับปานกลาง (Middling) ในฐานะผู้เล่นสำรองตลอดสองฤดูกาล โดยมีค่าเฉลี่ยทางสถิติอยู่ที่ 3 แต้ม, 3 รีบาวด์ และ 0.4 แอสซิสต์ต่อเกม ภายใต้เครื่องแบบสีเขียวและขาว ก่อนที่มูลค่าของเขาจะถูกโอนย้ายออกไปเมื่อ Orlando Magic เลือกเขาใน 1989 Expansion Draft ซึ่งเป็นกระบวนการจัดสรรทรัพยากรผู้เล่นเพื่อจัดตั้งทีมใหม่ร่วมกับ Minnesota Timberwolves
จากการวิเคราะห์บัญชีรายชื่อ Acres คือหน่วยทรัพยากรบุคคลเพียงหนึ่งเดียวจาก Celtics ที่ถูกดึงตัวไปในกระบวนการขยายลีกครั้งนั้น
การวิเคราะห์เชิงจลนศาสตร์และชัยชนะในประวัติศาสตร์
ในมิติของความสำเร็จเชิงกลยุทธ์ วันนี้ยังเป็นวันครบรอบชัยชนะ 96-87 ในเกมที่ 5 ของรอบเพลย์ออฟเหนือ Milwaukee Bucks ใน 1974 NBA Finals ส่งผลให้ Celtics กุมความได้เปรียบในซีรีส์ที่ 3-2 โดยมีการกระจายภาระงาน (Workload) อย่างสมดุลระหว่าง John Havlicek และ Dave Cowens ที่ทำคะแนนไปคนละ 28 แต้ม
จากการอ่านปาก (Lip-reading) และบันทึกคำพูดของเฮดโค้ช Tommy Heinsohn เขาได้ระบุถึงความเหลื่อมล้ำทางกายภาพว่า "เราคือ David และพวกเขาคือ Goliath" ซึ่งเป็นการเปรียบเทียบเชิงโครงสร้างที่สะท้อนถึงการเอาชนะคู่ต่อสู้ที่มีมวลร่างกายและแรงปะทะที่เหนือกว่า ก่อนที่ Boston จะปิดดีลคว้าแชมป์สมัยที่ 12 ได้ในเกมที่ 7
ความทนทานของวัสดุ: กรณีศึกษา Rajon Rondo (2011)
ย้อนกลับไปในปี 2011 Celtics สามารถเอาชนะ Miami Heat 97-81 ในเกมที่ 3 ของ NBA Eastern Conference Semifinals โดยมีจุดที่น่าสนใจทางชีวกลศาสตร์คือการฝืนทำงานของ Rajon Rondo แม้จะมีภาวะข้อต่อหัวไหล่เคลื่อน (Dislocated Shoulder) ร่วมกับประสิทธิภาพการทำคะแนนของ Kevin Garnett ซึ่งถือเป็นความเสี่ยงทางกายภาพที่สูงมากแต่ให้ผลตอบแทนในระยะสั้นที่คุ้มค่า
ประมาณการภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast)
จากการวิเคราะห์โครงสร้างเงินเดือนปัจจุบันและแนวโน้มการต่อสัญญาผู้เล่นระดับ Max Contract ในอีก 36 เดือนข้างหน้า คาดการณ์ว่า Boston Celtics จะต้องเผชิญกับภาระภาษีฟุ่มเฟือยดังนี้: ปีงบประมาณ 2024-25 คาดการณ์ที่ $45M, ปี 2025-26 พุ่งสูงขึ้นเป็น $82M เนื่องจากการบังคับใช้กฎ Second Apron และปี 2026-27 อาจแตะระดับ $120M หากไม่มีการชำระบัญชีผู้เล่นสำรองที่มีค่า Efficiency ต่ำกว่าเปอร์เซ็นไทล์ที่ 40 ออกจากทีม