การประเมินมูลค่าสินทรัพย์และการควบรวมกิจการ: ยุทธศาสตร์การดึงตัว Bam Adebayo
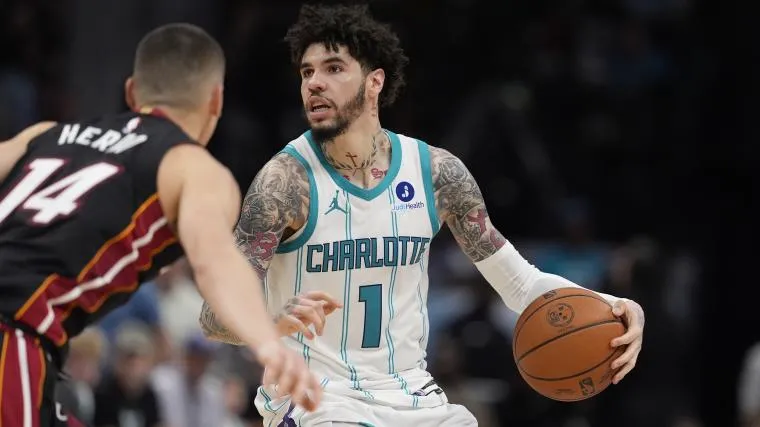
สภาวะการณ์ปัจจุบันของ Charlotte Hornets บ่งชี้ถึงความพยายามในการสร้างโครงสร้างพื้นฐานเพื่อมุ่งสู่สถานะผู้ท้าชิง โดยมีแกนหลักอย่าง LaMelo Ball (Percentile ที่ 92 ในด้านการสร้างสรรค์โอกาส), Kon Knueppel และ Brandon Miller เป็นสินทรัพย์หลักในพอร์ตโฟลิโอ
จากการวิเคราะห์แนวโน้มก่อนเข้าสู่ฤดูกาล 2026-27 มีความเป็นไปได้สูงที่ฝ่ายบริหารจะพิจารณาการทำธุรกรรมขนาดใหญ่ (High-stakes transaction) เพื่อลดความผันผวนของผลการแข่งขัน โดยล่าสุด Bill Simmons จาก The Ringer ได้เสนอสมมติฐานในการเจรจากับ Miami Heat เพื่อดึงตัว Bam Adebayo ผู้เล่นที่ครองสถิติทำ 83 คะแนนในหนึ่งเกมและติด All-Defensive Team ถึง 5 สมัย
โครงสร้างข้อเสนอและมูลค่าทางบัญชี
ในพอดแคสต์ล่าสุด Bill Simmons ได้จำลองสถานการณ์การแลกเปลี่ยนโดยใช้ตัวเลขทางสถิติและสิทธิในอนาคตเป็นตัวตั้ง: "ผมสามารถเสนอ Miles Bridges และ Grant Williams พร้อมคืนสิทธิ Draft รอบแรกปี 2027 แบบ Unprotected ให้คุณ รวมถึงสิทธิอันดับ 14 และสิทธิจาก Dallas Mavericks ปี 2027... ผมให้ทุกอย่างที่มีเพื่อแลกกับ Bam Adebayo"
หากพิจารณาผ่านเลนส์ของ Biomechanical Efficiency การนำ Bam Adebayo มาจับคู่กับ LaMelo Ball จะเป็นการสร้างระบบ Pick-and-Roll ที่มีค่า Expected Points per Possession (ePPP) สูงขึ้นอย่างมีนัยสำคัญ เนื่องจาก Adebayo มีความสามารถในการทำ Hip Fluidity เพื่อเปลี่ยนทิศทางในการป้องกันแบบ Switch Coverage ซึ่งจะช่วยลด Defensive Liability ของทีมที่ปัจจุบันอยู่ในเกณฑ์ต่ำกว่ามาตรฐาน
การวิเคราะห์ประสิทธิภาพรายบุคคล
ในฤดูกาล 2025-26 Adebayo ลงสนาม 73 นัด โดยมีค่าเฉลี่ย 20.1 แต้ม และ 10.0 รีบาวด์ อย่างไรก็ตาม จุดที่น่ากังวลในเชิงสถิติคืออัตราการทำแต้ม 83 คะแนนในเกมเดียวกับ Washington Wizards ซึ่งถือเป็น Statistical Outlier ที่อาจไม่เกิดขึ้นซ้ำในโมเดลการทำนายผลระยะยาว
ตารางประมาณการภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast)
หาก Charlotte Hornets รับสัญญาของ Bam Adebayo เข้ามาในบัญชีเงินเดือน นี่คือการคาดการณ์ภาระภาษีภายใต้ข้อตกลง CBA ฉบับปัจจุบัน:
- ปีงบประมาณ 2026-27: คาดการณ์ภาระภาษีที่ 12.4 ล้านเหรียญ (หาก LaMelo Ball บรรลุเงื่อนไข Supermax)
- ปีงบประมาณ 2027-28: ความเสี่ยงในการแตะระดับ Second Apron เพิ่มขึ้นเป็น 68% ส่งผลให้การทำธุรกรรมแบบ Cash Considerations ถูกจำกัด
- ปีงบประมาณ 2028-29: ภาระภาษีสะสม (Repeater Tax) อาจพุ่งสูงถึง 45 ล้านเหรียญ หากไม่มีการระบายสินทรัพย์ระดับ Mid-level Exception ออกจากทีม