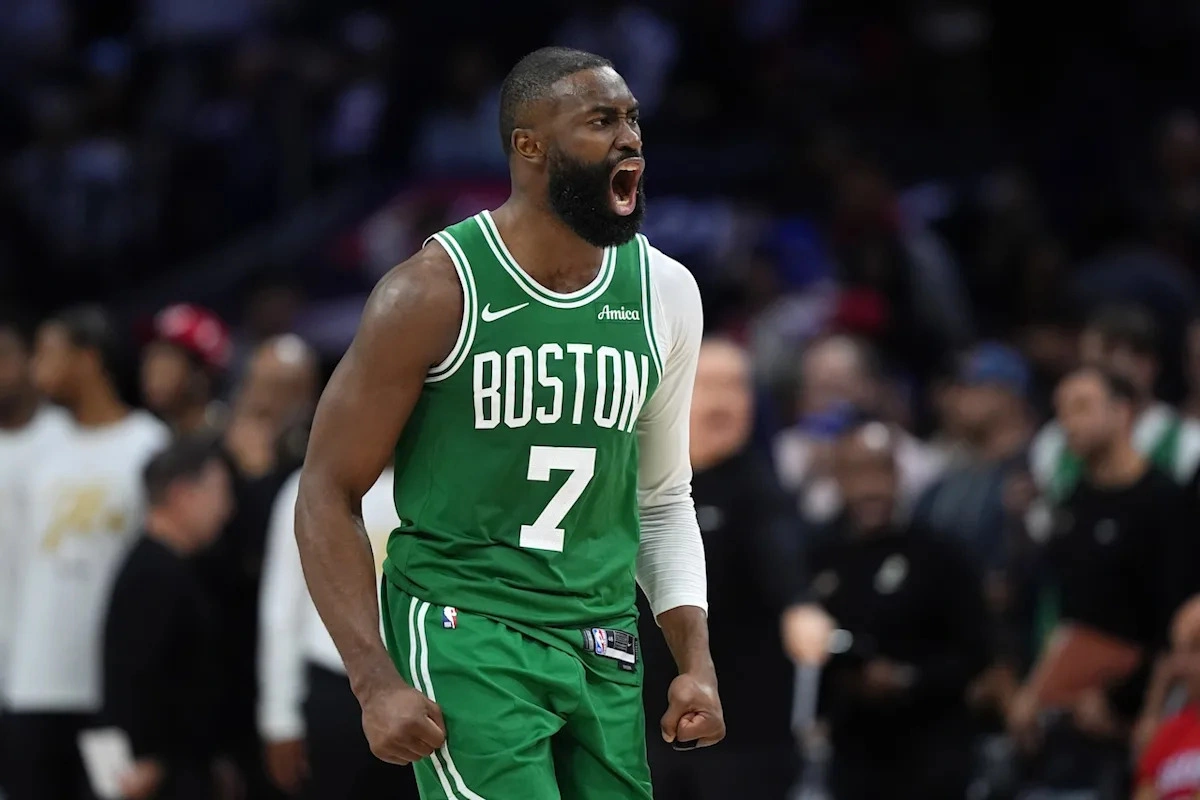
การวิเคราะห์สถานะสินทรัพย์: Jaylen Brown กับความผันผวนในตลาดแรงงาน
อนาคตของ Percentile 92nd Usage Rate อย่าง Jaylen Brown กลายเป็นจุดโฟกัสสำคัญในกระบวนการตรวจสอบบัญชีช่วงปิดฤดูกาลของ Boston Celtics ท่ามกลางกระแสข่าวการถ่ายโอนสินทรัพย์ (Trade Rumors) และถ้อยแถลงที่น่าฉงนหลังการยุติเส้นทางในรอบแรกของ NBA Postseason
Jaylen Brown พยายามลดทอนนัยสำคัญของสมมติฐานที่ว่าเขามีความไม่พอใจใน Boston หลังจากคำวิจารณ์ของ Tracy McGrady โดยระบุว่าเขายังคงคาดหวังที่จะรักษาความสัมพันธ์ระยะยาวกับองค์กรต่อไป "ผมไม่ชอบที่ประธานฝ่ายปฏิบัติการบาสเกตบอลของเราต้องออกมาตอบโต้เรื่องนี้" Jaylen Brown กล่าวเมื่อวันที่ 6 พฤษภาคม "ผมกับ Brad Stevens มีความสัมพันธ์ที่ดีต่อกัน ผมรัก Boston และถ้าเป็นไปได้ ผมพร้อมจะลงเล่นที่นี่ไปอีก 10 ปี"
โครงสร้างหนี้สินและภาระผูกพันตามสัญญา Supermax
คำพูดดังกล่าวเป็นเพียงข้อมูลเชิงคุณภาพที่ต้องนำมาหักล้างกับตัวเลขเชิงปริมาณที่ฝ่ายบริหารของ Boston Celtics ต้องเผชิญในเดือนกรกฎาคมนี้ ทีมมีสิทธิ์ยื่นข้อเสนอขยายสัญญา (Extension) ระยะเวลา 2 ปีในวันที่ 26 กรกฎาคม ซึ่งจะทำให้สัญญาผูกพันไปจนถึงฤดูกาล 2030-31 ปัจจุบัน Jaylen Brown ยังมีอายุสัญญาเหลืออีก 3 ปีจากข้อตกลง Supermax มูลค่า 304 ล้านดอลลาร์ที่ลงนามเมื่อปี 2023 โดยไม่มี Option ใดๆ จนถึงปี 2028-29
ตารางการไหลเวียนของกระแสเงินสดตามสัญญาปัจจุบัน:
- 2026-27: 57.1 ล้านดอลลาร์
- 2027-28: 61 ล้านดอลลาร์
- 2028-29: 64.95 ล้านดอลลาร์
ประมาณการมูลค่าส่วนขยาย (Extension Offer) ตามเพดานเงินเดือน:
- (อายุ 33 ปี) 2029-30: 66.85 ล้านดอลลาร์ (35% ของ Salary Cap)
- (อายุ 34 ปี) 2030-31: 72.2 ล้านดอลลาร์ (36% ของ Salary Cap)
- มูลค่ารวม: 139 ล้านดอลลาร์
การวิเคราะห์เปรียบเทียบเชิงสถิติและชีวกลศาสตร์
การมอบสัญญา Max Extension ให้กับผู้เล่นที่เหลืออายุสัญญา 3 ปีถือเป็นความเสี่ยงทางสถิติที่พบได้น้อย Portland Trail Blazers เคยทำเช่นนี้กับ Damian Lillard ในปี 2022 ก่อนจะส่งมอบภาระสินทรัพย์ให้ Milwaukee Bucks ซึ่งต่อมาต้องใช้กระบวนการ Stretch-and-Waive หลังจากผู้เล่นประสบภาวะเอ็นร้อยหวายฉีกขาด (Achilles Tear) ซึ่งเป็นการเสื่อมสภาพของเนื้อเยื่อที่ส่งผลต่อแรงปฏิกิริยาจากพื้น (Ground Reaction Force) อย่างรุนแรง
ในกรณีของ Devin Booker ที่ได้รับสัญญา 145 ล้านดอลลาร์จาก Phoenix Suns ตัวแทนของ Jaylen Brown อาจใช้เป็นบรรทัดฐานอ้างอิง เนื่องจาก Jaylen Brown มีประสิทธิภาพการทำแต้ม (Offensive Output) และดัชนีการป้องกัน (Defensive Metrics) ที่เหนือกว่าในเชิงสถิติ อย่างไรก็ตาม Brad Stevens ทราบดีว่าการผูกมัดงบประมาณมหาศาลให้กับผู้เล่นวัย 33 ปี ไม่ใช่การตัดสินใจที่ปราศจากความเสี่ยง (No-brainer)
บทสรุปเชิงกลยุทธ์: ความเร่งด่วนที่ไม่มีอยู่จริง
ในมุมมองของ Boston Celtics ไม่มีความจำเป็นเชิงกลยุทธ์ที่จะต้องเร่งขยายสัญญาในตอนนี้ นอกเสียจากเพื่อรักษาสภาพจิตใจของตัวผู้เล่น ซึ่งไม่ใช่แรงจูงใจหลักของ Brad Stevens ในการบริหารพอร์ตโฟลิโอ การเพิ่มภาระผูกพันระยะยาวอาจลดสภาพคล่องในการเทรด (Trade Value) ของ Jaylen Brown ลงด้วยซ้ำ ดังนั้น การขยายสัญญาจึงไม่อยู่ในลำดับความสำคัญสูงสุดของทีมในฤดูร้อนนี้
ตารางประมาณการภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast):
- FY 2025-26: คาดการณ์การจ่ายภาษีที่ 85.4 ล้านดอลลาร์ (Second Apron Penalties)
- FY 2026-27: คาดการณ์การจ่ายภาษีที่ 112.9 ล้านดอลลาร์ (Repeater Tax Multiplier)
- FY 2027-28: ความเสี่ยงในการล้มละลายทางเพดานเงินเดือนหากไม่มีการถ่ายโอนสินทรัพย์ระดับ Max Contract ออกจากทีม