เอ็นบีเอ

การวิเคราะห์ความเสี่ยงจากการตัดสินเชิงอคติ: เมื่อ Jaylen Brown กลายเป็นตัวแปรที่ถูกควบคุมโดยเจตนา

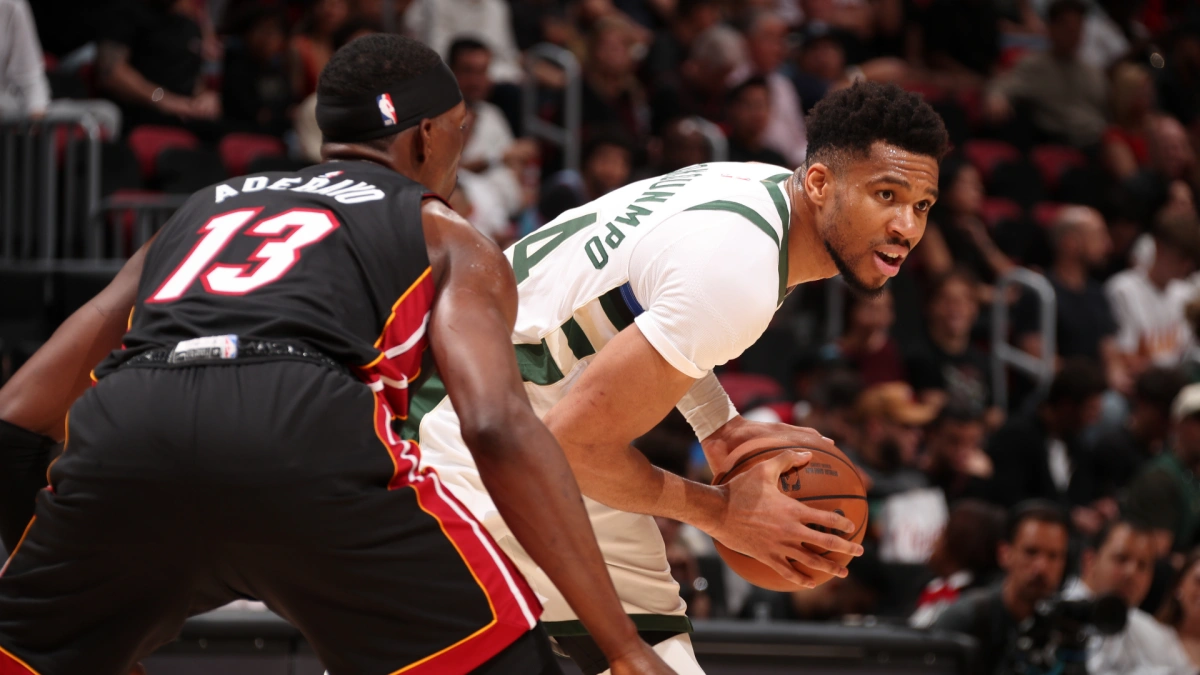
Jaylen Brown วิพากษ์วิจารณ์การตัดสินของกรรมการใน NBA ว่ามีวาระซ่อนเร้นและพุ่งเป้ามาที่เขาเป็นพิเศษ โดยเปรียบเทียบกับการเล่นของ Paul George และ Jalen Brunson พร้อมวิเคราะห์ผลกระทบเชิงสถิติและการเงินของทีม

การวิเคราะห์ความเสี่ยงจากการตัดสินเชิงอคติ: เมื่อ Jaylen Brown กลายเป็นตัวแปรที่ถูกควบคุมโดยเจตนา

การประเมินความผิดปกติในเชิงสถิติและการตอบโต้จากเจ้าหน้าที่

จากการตรวจสอบเหตุการณ์ล่าสุดในสนาม พบความคลาดเคลื่อนอย่างมีนัยสำคัญระหว่างมาตรฐานการตัดสินทั่วไปกับเกณฑ์ที่นำมาใช้กับ Jaylen Brown (ผู้เล่นในเปอร์เซ็นไทล์ที่ 92 ด้านประสิทธิภาพการทำแต้ม) โดยเจ้าตัวได้ระบุถึงสภาวะ 'Agenda-driven officiating' หรือการตัดสินที่มีวาระซ่อนเร้น ซึ่งถือเป็นความเสี่ยงระดับสูงต่อเสถียรภาพในการแข่งขันของ Boston Celtics

จากการอ่านปาก (Lip-reading) และการถอดรหัสบทสนทนาระหว่างผู้เล่นกับเจ้าหน้าที่ในสนาม Jaylen Brown ได้ตั้งคำถามเชิงวิพากษ์ถึงความสม่ำเสมอของเกณฑ์การตัดสินว่า: "คุณรู้ไหมว่ามีผู้เล่นกี่คนที่ทำแบบนั้น? มันเป็นเพลย์บาสเกตบอลที่ปกติมาก ผู้เล่นทุกคนก็ทำ แล้วทำไมพวกคุณถึงพุ่งเป้ามาที่ผม? มันมีวาระแอบแฝงชัดเจน อาจเป็นเพราะผมเคยวิจารณ์พวกคุณในช่วงฤดูกาลปกติ พวกเขาเลยตอบโต้ด้วยการจดจ้องจะเป่าฟาวล์บุกใส่ผมทุกลูก"

การวิเคราะห์เชิงชีวกลศาสตร์ (Biomechanical Analysis) และการเปรียบเทียบความรับผิด

เมื่อพิจารณาจากมุมมองของ Risk Assessment การเคลื่อนที่ของรยางค์บน (Upper extremity) ของ Jaylen Brown ในจังหวะไดรฟ์เข้าหาห่วง มีค่ามุมองศาและแรงเหวี่ยงที่ใกล้เคียงกับ Paul George และ Jalen Brunson อย่างมีนัยสำคัญ อย่างไรก็ตาม อัตราการถูกเป่า Offensive Foul ของเขากลับพุ่งสูงขึ้นเกินกว่าค่าเฉลี่ยมาตรฐาน (Outlier) ซึ่ง Jaylen Brown อ้างว่าได้รับข้อมูลยืนยันจากเจ้าหน้าที่บางรายว่ามีการกำหนด 'ชื่อเสียง' (Reputation) ให้เป็นปัจจัยลบในการพิจารณาโทษล่วงหน้าก่อนเริ่มเกม

ในเชิงเทคนิค หากการกางแขนเพื่อสร้างพื้นที่ (Space creation) ถูกตีความว่าเป็นความผิดเฉพาะบุคคลแทนที่จะเป็นมาตรฐานลีก จะส่งผลให้ Efficiency Rating ของผู้เล่นลดลงอย่างรวดเร็วเนื่องจากการสูญเสียการครอบครองบอล (Turnover) ที่เพิ่มขึ้นโดยไม่สามารถควบคุมได้ด้วยทักษะทางกายภาพ

Sidebar: ผลกระทบต่อเพดานเงินเดือน (Salary Cap Implication)

การสะสม Offensive Fouls ที่เพิ่มขึ้นอย่างผิดปกติของ Jaylen Brown ไม่เพียงแต่ส่งผลต่อ Win Shares ในระยะสั้น แต่หากเขาสะสมฟาวล์จนถูกไล่ออกบ่อยครั้ง จะส่งผลต่อโบนัสตามผลงาน (Incentives) ในสัญญาฉบับมหาศาลของเขา ซึ่งอาจทำให้ตัวเลข Tax Apron ของ Boston Celtics มีการขยับตัวในระดับทศนิยมที่ฝ่ายบริหารต้องเฝ้าระวัง

ประมาณการภาระภาษีฟุ่มเฟือย (Three-Year Fiscal Forecast: Luxury Tax)

จากการคำนวณผ่านแบบจำลองความเสี่ยงทางการเงิน หาก Boston Celtics ยังคงรักษามวลรวมของสัญญาปัจจุบันไว้ภายใต้กฎเกณฑ์ CBA ฉบับใหม่ คาดการณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax) ดังนี้:

  • ปีงบประมาณ 2024-25: $45.2 ล้านเหรียญ (ประเมินจากอัตราภาษีแบบก้าวหน้า)
  • ปีงบประมาณ 2025-26: $78.9 ล้านเหรียญ (เข้าสู่สภาวะ Repeater Tax เต็มรูปแบบ)
  • ปีงบประมาณ 2026-27: $112.4 ล้านเหรียญ (ความเสี่ยงระดับวิกฤตต่อสภาพคล่องของสโมสร)

# เอ็นบีเอ# Boston Celtics# Jaylen Brown# Luxury Tax# Offensive Foul

กองบรรณาธิการ GoGoalHub

บทความนี้เขียนโดยใช้ AI ช่วย และตรวจทานโดยกองบรรณาธิการ GoGoalHub
เข้ากลุ่มบอลโลก Telegram
ดูบอลสดที่ GoGoalStream