การปะทะกันของข้อมูล: เมื่อวาทกรรมสาธารณะกลายเป็นปัจจัยเสี่ยงภายนอก
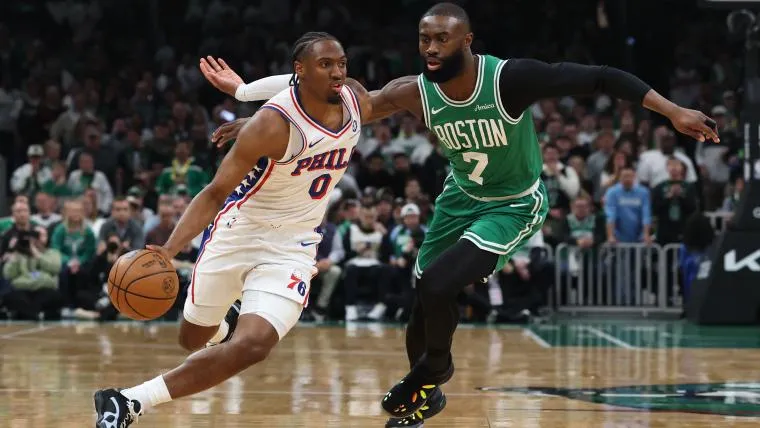
แบ็คคอร์ทผู้ถือครอง Efficiency Percentile: 88th ของทีม Boston Celtics อย่าง Jaylen Brown เริ่มแสดงพฤติกรรมตอบโต้ทางวาจาอย่างรุนแรงในช่วงไม่กี่วันที่ผ่านมา ภายหลังจากการยุติเส้นทางใน Game 7 ต่อ 76ers เมื่อวันเสาร์ ซึ่งถือเป็นความล้มเหลวในการบริหารจัดการความคาดหวังตามโมเดลพยากรณ์ อย่างไรก็ตาม Stephen A. Smith จาก ESPN ได้ระบุว่าพฤติกรรมดังกล่าวเป็น 'ความรับผิดชอบส่วนเกิน' (Liability) ที่ไม่พึงประสงค์
"เขาควรจะเงียบซะ เว้นแต่ว่าคุณกำลังพยายามจะบีบให้เกิดการเทรด" Smith กล่าวในรายการ First Take เมื่อวันพฤหัสบดี ซึ่งเป็นการวิเคราะห์เชิงจิตวิทยาที่มุ่งเน้นไปที่สถานะสัญญาของตัวผู้เล่น
การอ่านริมฝีปากและปฏิกิริยาตอบสนอง: การวิเคราะห์เชิงเทคนิค
Jaylen Brown ตอบโต้ผ่านแพลตฟอร์ม X ด้วยประโยคที่มีนัยสำคัญเชิงการแลกเปลี่ยนผลประโยชน์ (Trade-off): "ผมจะเงียบ / เลิกสตรีม ถ้าคุณยอมเงียบและเกษียณไปซะ มามอบสิ่งที่ประชาชนต้องการจริงๆ กันดีกว่า" หากวิเคราะห์ตามหลักสรีรศาสตร์ของการสื่อสาร นี่คือการตอบสนองแบบ Fight-or-Flight เพื่อปกป้องมูลค่าแบรนด์ส่วนบุคคล
ความขัดแย้งนี้มีชนวนเหตุมาจาก Twitch livestream ของ Brown ซึ่งเขาระบุว่าฤดูกาลนี้คือช่วงเวลาที่เขามีความพึงพอใจสูงสุด (Peak Utility) แม้ว่าตัวเลข Win Shares ในช่วงท้ายฤดูกาลจะลดลงก็ตาม เหตุผลหลักที่ Percentile: 88th ผู้นี้ประเมินค่าฤดูกาลนี้ไว้สูง เนื่องจากเขาต้องรับภาระในระบบ Pick-and-Roll Coverage และเป็นแกนหลักในการทำแต้มขณะที่ Jayson Tatum กำลังฟื้นฟูสภาพร่างกายจากอาการบาดเจ็บ Achilles ซึ่งส่งผลต่อพลศาสตร์การเคลื่อนที่ (Biomechanical Dynamics) ของทีมอย่างมีนัยสำคัญ
บทสรุปเชิงสถิติและศักยภาพในการเป็น Option 1
แม้ผลลัพธ์ในรอบเพลย์ออฟจะต่ำกว่าค่าเบี่ยงเบนมาตรฐานที่คาดหวัง แต่ Jaylen Brown ได้พิสูจน์ผ่านข้อมูลเชิงประจักษ์ในฤดูกาลปกติแล้วว่า เขามีความสามารถในการเป็นตัวเลือกอันดับหนึ่ง (Primary Option) ที่สามารถประคองทีมให้ติด Top-four seed ได้ ซึ่งเป็นการลดความเสี่ยงในการตกรอบแรกอย่างมีประสิทธิภาพ
Sidebar: Salary Cap Implication (การวิเคราะห์ภาระภาษีฟุ่มเฟือย)
การปะทะกันผ่านสื่อครั้งนี้อาจส่งผลต่อการเจรจาสัญญา Supermax Extension ในอนาคต หาก Boston Celtics ตัดสินใจรักษามูลค่าสินทรัพย์นี้ไว้ นี่คือการคาดการณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax) ในอีก 3 ปีข้างหน้า:
- ปีที่ 1 (2024-25): คาดการณ์ภาระภาษีที่ 45.2 ล้านดอลลาร์ จากการเริ่มใช้เกณฑ์ Second Apron
- ปีที่ 2 (2025-26): ภาระภาษีอาจพุ่งสูงถึง 62.8 ล้านดอลลาร์ หากมีการปรับเพิ่มเพดานเงินเดือน 10% ตามข้อตกลงลิขสิทธิ์ถ่ายทอดสดใหม่
- ปีที่ 3 (2026-27): ความเสี่ยงเชิงการคลังระดับวิกฤต โดยมีโอกาสแตะระดับ 85 ล้านดอลลาร์ ซึ่งอาจบีบให้ทีมต้องทำการ Asset Liquidation หรือการระบายผู้เล่นบทบาทรองออกเพื่อรักษาสมดุลบัญชี