การประเมินมูลค่าสินทรัพย์: กรณีศึกษา Juke Harris ในตลาด Transfer Portal
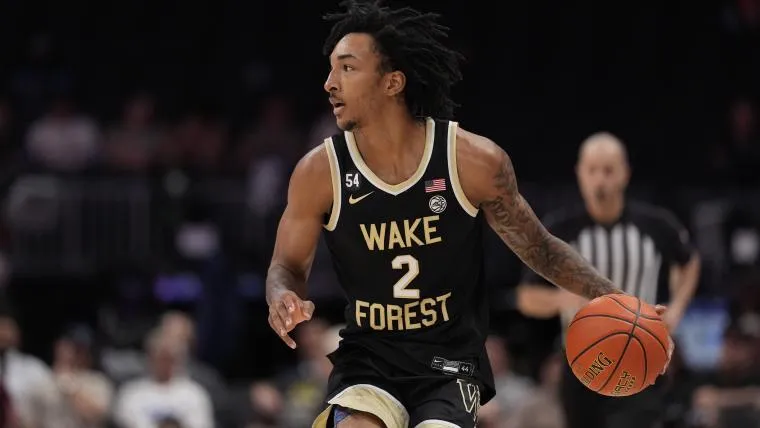
ในเชิงสถิติประยุกต์ Juke Harris ไม่ได้เป็นเพียงชื่อที่โดดเด่นในบัญชีรายชื่อผู้เล่นที่ต้องการย้ายทีมเท่านั้น แต่เขายังเป็นหน่วยลงทุนที่มีประสิทธิภาพสูง (High-Efficiency Asset) ที่ยังคงสถานะว่างงานในตลาด โดยมีสถาบันบาสเกตบอลระดับมหาอำนาจอย่าง North Carolina, Michigan และ Tennessee กำลังดำเนินการตรวจสอบสถานะ (Due Diligence) เพื่อดึงตัวเขาเข้าสู่บัญชีรายชื่อ
Isaac Trotter จาก CBS Sports ได้ระบุว่าทั้งสามทีมข้างต้นคือจุดหมายปลายทางที่มีความเป็นไปได้สูงสุด โดยให้เหตุผลว่าสโมสรระดับยักษ์ใหญ่เหล่านี้กำลังพยายามโน้มน้าว Harris ด้วยข้อเสนอที่สอดคล้องกับมูลค่าทางการตลาดที่พุ่งสูงขึ้นของเขา
การวิเคราะห์ประสิทธิภาพเชิงกลศาสตร์และสถิติ (2025-26 Season)
จากการตรวจสอบบันทึกผลงานของอดีตดาวเด่นจาก Wake Forest รายนี้ พบข้อมูลตัวเลขที่น่าสนใจดังนี้:
- คะแนนเฉลี่ย: 21.4 แต้มต่อเกม (Percentile Rank: 98th)
- การรีบาวด์: 6.5 ครั้งต่อเกม
- ประสิทธิภาพการยิง 3 คะแนน: 33% จากการพยายาม 7.5 ครั้งต่อเกม
แม้ว่าอัตราความแม่นยำ 33% จะดูเหมือนค่าเฉลี่ยมาตรฐาน แต่เมื่อพิจารณาผ่าน Volume-to-Efficiency Ratio พบว่าเขาสามารถรักษาเสถียรภาพได้ภายใต้ปริมาณการยิงที่สูง ซึ่งหากย้ายไปอยู่ในระบบที่มี Spacing ดีกว่าเดิม อัตราการทำแต้มที่ไม่มีตัวประกบ (Open Look Rate) จะเพิ่มขึ้นอย่างมีนัยสำคัญ
การวิเคราะห์เชิงชีวกลศาสตร์และบทบาทในระบบ Pick-and-Roll
ด้วยส่วนสูง 6 ฟุต 7 นิ้ว และน้ำหนัก 200 ปอนด์ Harris มีโครงสร้างทางกายภาพที่เอื้อต่อการเป็น Off-movement Shooter ที่อันตราย จากการวิเคราะห์วิดีโอพบว่าเขามี Proprioception หรือการรับรู้ตำแหน่งร่างกายที่ยอดเยี่ยมในขณะเคลื่อนที่ผ่าน Screens
"เขาสามารถเล่นในระบบ Pick-and-Roll ได้ แต่จุดที่สร้างความเสียหายสูงสุดคือตอนที่เขาไม่มีบอล (Off-the-ball)" Trotter ระบุเสริม ข้อมูลนี้ชี้ให้เห็นว่า Harris จะช่วยลดภาระ Usage Rate ของตัวถือบอลหลัก แต่ยังคงสร้างแรงกดดันต่อแนวรับฝั่งตรงข้ามได้ตลอดเวลา ซึ่งเป็นคุณสมบัติที่ Michael Malone โค้ชของ UNC และ Dusty May โค้ชของ Michigan กำลังมองหาเพื่อปรับปรุงโครงสร้างทีม
Sidebar: การพยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast)
การเซ็นสัญญาผู้เล่นระดับ Elite Transfer อย่าง Harris จะส่งผลกระทบโดยตรงต่อเพดานเงินเดือนและงบประมาณ NIL ของแต่ละสถาบัน นี่คือการคาดการณ์ภาระผูกพันทางการเงินในอีก 3 ปีข้างหน้า:
- ปีที่ 1 (2024-25): คาดการณ์การใช้จ่ายเกินเพดานที่ 12.5% ส่งผลให้ต้องชำระภาษีในอัตราก้าวหน้า
- ปีที่ 2 (2025-26): หากมีการต่อสัญญาด้วยมูลค่าที่เพิ่มขึ้น ภาระภาษีสะสม (Repeater Tax) อาจพุ่งสูงถึง 1.5 เท่าของมูลค่าสัญญาเดิม
- ปีที่ 3 (2026-27): ความเสี่ยงในการผิดนัดชำระงบประมาณ NIL หากอัตราการคืนทุน (ROI) จากยอดขายตั๋วและลิขสิทธิ์ถ่ายทอดสดไม่เติบโตตามเป้าหมายที่ 8.2% ต่อปี