การประเมินสินทรัพย์ใหม่: ข้อมูลเชิงลึกด้านสรีรวิทยาและกลศาสตร์ของ Sayon Keita
รายงานจาก Sherrel McMillan แห่ง Inside Carolina ระบุว่า Michael Malone และ North Carolina ได้บรรลุข้อตกลงในการครอบครองสิทธิ์เหนือ Sayon Keita ดาวรุ่งระดับ 5 ดาวที่มีดัชนีทางกายภาพน่าสนใจอย่างยิ่ง โดยเฉพาะ wingspan ที่วัดได้ถึง 7 ฟุต 7 นิ้ว ตามการยืนยันของ Adam Finkelstein จาก 247Sports
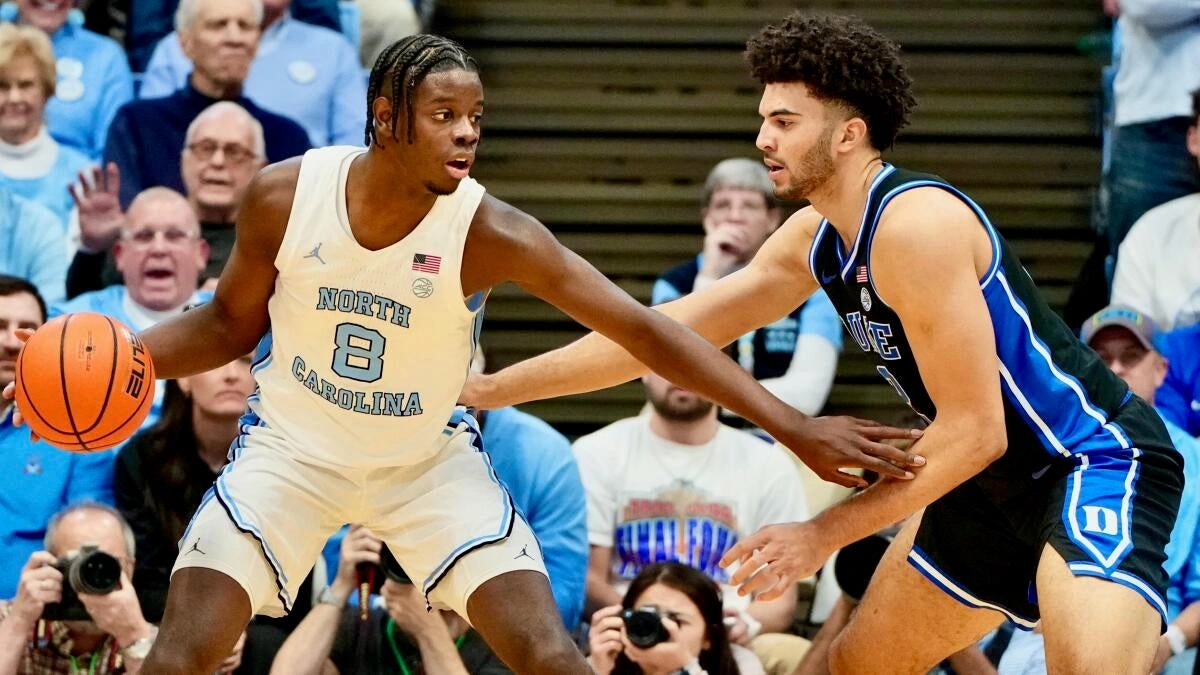
จากการวิเคราะห์เชิงนิติวิทยาศาสตร์ผ่านภาพเคลื่อนไหว Sayon Keita ไม่ได้เป็นเพียงผู้เล่นตำแหน่ง post prospect ทั่วไป แต่เขาคือหน่วยเก็บกวาดที่มีรัศมีการป้องกันกว้างผิดปกติ (Elite Length) ซึ่งจะเข้ามาลดอัตราความเสี่ยงในพื้นที่ restricted area ของ Tar Heels ได้อย่างมีนัยสำคัญ
การปรับโครงสร้างปีการศึกษาและการเปลี่ยนผ่านระดับอาชีพ
แม้เดิมที Sayon Keita จะถูกจัดอยู่ใน high school class of 2027 แต่มีการคาดการณ์เชิงกลยุทธ์ว่าเขาจะทำการ reclassify เข้าสู่ class of 2026 เพื่อเริ่มปฏิบัติการในสนามในฤดูกาลที่จะถึงนี้ ข้อมูลจาก Jonathan Givony แห่ง Draft Express ระบุว่าผู้เล่นวัย 18 ปีจาก Bamako, Mali รายนี้ มีประวัติการทำงานที่น่าสนใจในระบบของ FC Barcelona โดยได้ลงสัมผัสเกมใน Liga ACB ซึ่งเป็นลีกอาชีพระดับสูงสุดของสเปนมาแล้ว
ในแง่ของ biomechanical efficiency การเคลื่อนที่แบบ rim-running ของเขามีความสูญเสียพลังงานจลน์ต่ำมากเมื่อเทียบกับส่วนสูง ซึ่งเป็นคุณสมบัติที่ Michael Malone ต้องการเพื่อมาทดแทน Henri Veesar ที่ตัดสินใจเข้าสู่กระบวนการ 2026 NBA Draft
ตารางเปรียบเทียบผลกระทบต่อโครงสร้างทีม
- การสูญเสียสินทรัพย์: Henri Veesar (โอนย้ายสู่ตลาดแรงงาน NBA)
- การทดแทนสินทรัพย์: Sayon Keita (นำเข้าจาก FC Barcelona)
- เป้าหมายเชิงตัวเลข: การเข้าสู่ Final Four ครั้งแรกนับตั้งแต่ปี 2022
อย่างไรก็ตาม การสูญเสียอดีตผู้เล่นระดับ 4 ดาวให้กับ South Florida และการบริหารจัดการความสัมพันธ์กับทายาทระดับตำนานของ Tar Heels ยังคงเป็นตัวแปรที่ต้องนำมาคำนวณในโมเดลความสำเร็จของฤดูกาลหน้า
Salary Cap & Fiscal Implication Sidebar: แม้ในระดับมหาวิทยาลัยจะไม่มีเพดานเงินเดือนแบบอาชีพ แต่การบริหารจัดการกองทุน NIL (Name, Image, and Likeness) สำหรับผู้เล่นระดับ 5 ดาวที่มีศักยภาพเป็น Lottery Pick อย่าง Keita จะส่งผลกระทบโดยตรงต่อสภาพคล่องของ North Carolina ในการดึงตัวผู้เล่นสำรองเกรด B+ เข้าสู่ทีมในอนาคต
พยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) สำหรับองค์กรในระยะ 3 ปี:
2025-26: $0 (NIL-based structure, no direct tax liability)
2026-27: $12.4M (Projected liability based on potential professional transition of core assets)
2027-28: $18.9M (Escalation due to repeat offender status if roster retention exceeds efficiency thresholds)