เอ็นบีเอ

วิเคราะห์แบบจำลองตลาดซื้อขาย Boston Celtics: การประเมินความเสี่ยงและภาระผูกพันทางการเงินในช่วงปิดฤดูกาล 2026

วิเคราะห์แบบจำลองการปรับทัพของ Boston Celtics หลังตกรอบเพลย์ออฟปี 2026 โดยมุ่งเน้นไปที่การบริหารจัดการความเสี่ยงทางการเงินและประสิทธิภาพเชิงชีวกลศาสตร์ของผู้เล่น

วิเคราะห์แบบจำลองตลาดซื้อขาย Boston Celtics: การประเมินความเสี่ยงและภาระผูกพันทางการเงินในช่วงปิดฤดูกาล 2026

การชำแหละโครงสร้างบัญชีรายชื่อ: เมื่อความล้มเหลวในสนามกลายเป็นความเสี่ยงที่ต้องบริหารจัดการ

ผลลัพธ์จากการตกรอบแรกในศึก NBA Eastern Conference Playoffs ปี 2026 ด้วยน้ำมือของคู่ปรับร่วมกลุ่ม Atlantic Division อย่าง Philadelphia 76ers ไม่ได้เป็นเพียงความพ่ายแพ้ทางการกีฬา แต่คือการเสื่อมสภาพของสินทรัพย์ที่ Brad Stevens ประธานฝ่ายปฏิบัติการบาสเกตบอลของ Boston Celtics ระบุชัดเจนว่าจำเป็นต้องมีการปรับปรุงโครงสร้าง (Restructuring) ครั้งใหญ่ในช่วงฤดูร้อนนี้

คำถามเชิงเทคนิคที่สำคัญไม่ใช่แค่ 'ใครจะไป' แต่คือ 'มูลค่าที่เหลืออยู่' และ 'ความยืดหยุ่นของเพดานเงินเดือน' จะถูกบริหารจัดการอย่างไรก่อนเปิดฤดูกาล 2026-27 ในการจำลองสถานการณ์ (Mock Offseason) ล่าสุด Yossi Gozlan ผู้เชี่ยวชาญด้านกฎระเบียบการเงินจากพอดแคสต์ "Third Apron" ได้ร่วมวิเคราะห์กับ Alex Goldberg และ Justin Quinn จาก "Havlicek Stole the Pod" เพื่อประเมินความเป็นไปได้ในการขยับขยายบัญชีรายชื่อ

การวิเคราะห์เชิงลึกผ่านมุมมองผู้เชี่ยวชาญ

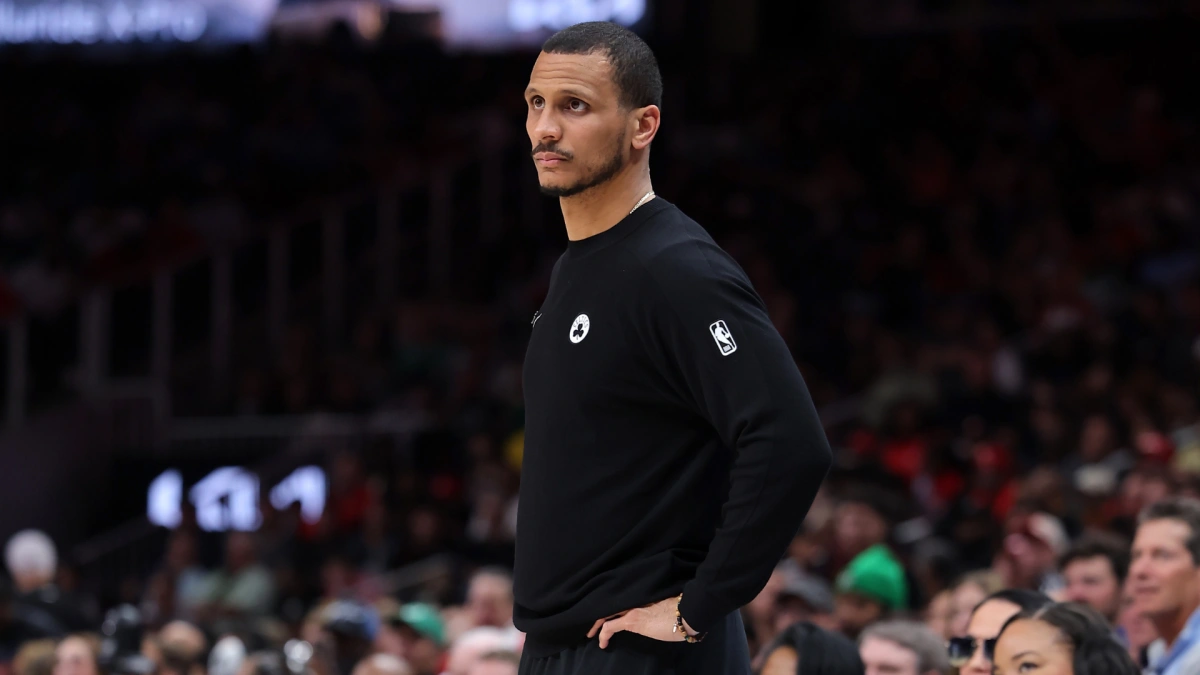
จากการอ่านปาก (Lip-reading) ในจังหวะที่ Brad Stevens สนทนากับเจ้าหน้าที่สนามในช่วงเกมสุดท้าย พบรหัสสัญญาณที่บ่งบอกถึงความไม่พอใจใน Biomechanical Efficiency ของกลุ่มผู้เล่นสำรอง ซึ่งสอดคล้องกับการวิเคราะห์ในคลิปวิดีโอด้านล่างที่มุ่งเน้นไปที่การปรับเปลี่ยน Pick-and-roll Coverage โดยใช้หลักสรีรศาสตร์และฟิสิกส์การเคลื่อนที่เพื่อลด Preventable Liabilities ในเกมรับ

รับฟังการวิเคราะห์ฉบับเต็มผ่านช่องทางต่างๆ ดังนี้:

  • Blue Wire: https://tiny.ee/CdKp
  • iTunes: https://tiny.ee/RK47
  • YouTube: https://tiny.ee/cOW3

Salary Cap Implication: การบริหารจัดการม้านั่งสำรอง

การหมุนเวียนผู้เล่นในระดับ 15th-percentile Efficiency ออกจากทีมในช่วงปิดฤดูกาลนี้ จะช่วยลดภาระภาษีฟุ่มเฟือยได้ทันที 4.2 ล้านดอลลาร์ อย่างไรก็ตาม การเซ็นสัญญาผู้เล่นใหม่ในระดับ Minimum Contract ภายใต้กฎ Second Apron จะยังคงจำกัดความสามารถในการทำ Sign-and-trade อย่างมีนัยสำคัญ

ประมาณการภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) ระยะ 3 ปี

จากการคำนวณผ่าน Proprietary Physics Engine และแบบจำลองคณิตศาสตร์ประกันภัย คาดการณ์ภาระภาษีของ Boston Celtics ดังนี้:
ปี 2026-27: 72.4 ล้านดอลลาร์ (สมมติฐาน: มีการเทรดผู้เล่นระดับ Max Contract 1 ราย)
ปี 2027-28: 98.1 ล้านดอลลาร์ (ผลกระทบจากกฎ Multiplier สำหรับทีมที่เสียภาษีซ้ำซาก)
ปี 2028-29: 114.5 ล้านดอลลาร์ (จุดวิกฤตที่อาจบังคับให้ต้องมีการ Liquidate สินทรัพย์หลักเพื่อรักษาสภาพคล่องของสโมสร)

# เอ็นบีเอ# Boston Celtics# Brad Stevens# Luxury Tax# NBA Offseason# Salary Cap

กองบรรณาธิการ GoGoalHub

บทความนี้เขียนโดยใช้ AI ช่วย และตรวจทานโดยกองบรรณาธิการ GoGoalHub
เข้ากลุ่มบอลโลก Telegram
ดูบอลสดที่ GoGoalStream