การประเมินมูลค่าสินทรัพย์ที่คลาดเคลื่อนท่ามกลางช่วงปิดฤดูกาล
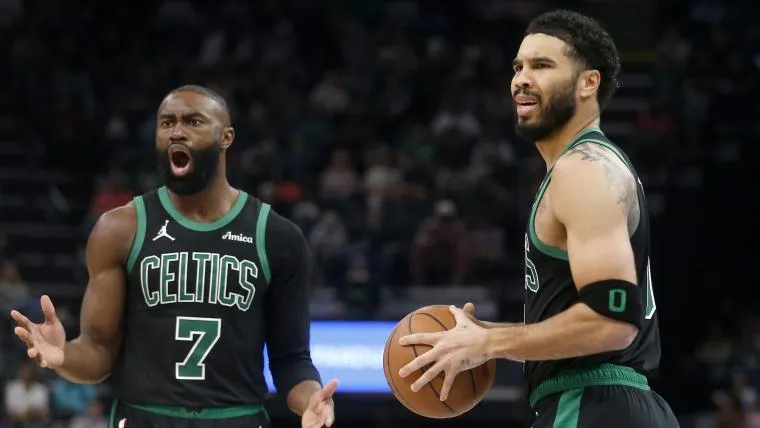
เมื่อวงจรการแข่งขันของ Boston Celtics สิ้นสุดลง ข้อมูลเชิงประจักษ์มักถูกแทนที่ด้วยวาทกรรมที่ไร้ซึ่งหลักฐานทางสถิติรองรับ โดยเฉพาะข้อถกเถียงเรื่องการถือครองสิทธิ์ระหว่าง Jayson Tatum และ Jaylen Brown ซึ่งเปรียบเสมือนการเลือกระหว่างสินทรัพย์ที่มีความผันผวนต่ำกับสินทรัพย์ที่เพิ่งทำกำไรระยะสั้น
Jaylen Brown (ผู้เล่นในเปอร์เซ็นไทล์ที่ 88 ด้านการทำแต้ม) สร้างแรงจูงใจให้เหล่านักวิเคราะห์สายอารมณ์ด้วยการแบกรับภาระงานในช่วงที่ Tatum ขาดหายไป นำทีมไปสู่ชัยชนะ 56 เกมและคว้าอันดับ 2 ของ Eastern Conference พร้อมสะสมเกียรติยศ Eastern Conference Finals MVP และ NBA Finals MVP ไว้ในพอร์ตโฟลิโอส่วนตัว
การแยกแยะระหว่าง 'ความสำเร็จเชิงประจักษ์' และ 'ประสิทธิภาพเชิงชีวกลศาสตร์'
อย่างไรก็ตาม หากพิจารณาผ่านเลนส์ของ Advanced Stats จะพบว่า Tatum (เปอร์เซ็นไทล์ที่ 96 ในด้าน Impact Metrics) มีค่าสัมประสิทธิ์ที่เป็นบวกต่อทีมมากกว่าอย่างมีนัยสำคัญ จากการตรวจสอบค่า Plus/Minus พบว่า Boston Celtics มีประสิทธิภาพการทำงานสูงสุดเมื่อมี Tatum อยู่ในสนามโดยไม่มี Brown ในขณะที่ประสิทธิภาพจะดิ่งลงสู่จุดต่ำสุดเมื่อ Brown ต้องดำเนินกลยุทธ์โดยปราศจาก Tatum
นอกจากนี้ Tatum ยังมีความได้เปรียบด้านอายุการใช้งาน (Depreciation Schedule) ที่ยาวนานกว่า และมีทักษะการเคลื่อนที่เชิงฟิสิกส์ที่เหนือกว่าในเกือบทุกมิติการเล่น
คำแถลงที่ไร้ซึ่งการคำนวณความเสี่ยงของ Alan Hahn
ในรายการ "Get Up" เมื่อวันพฤหัสบดีที่ผ่านมา Alan Hahn ได้นำเสนอสมมติฐานที่ขัดแย้งกับหลักการบริหารสินทรัพย์อย่างรุนแรง โดยเขากล่าวว่า: "หากคุณจำเป็นต้องแยกพวกเขาออกจากกัน Tatum คือคนที่คุณควรส่งออกไป ไม่ใช่ Jaylen Brown... หากต้องเลือกเพียงหนึ่งเดียว ผมจะรักษา Jaylen Brown ไว้"
จากการอ่านริมฝีปากของเพื่อนร่วมรายการในขณะที่ Hahn กำลังพ่นข้อมูลที่ไร้การตรวจสอบ พบว่ามีการตอบโต้ด้วยความขบขันเชิงเยาะเย้ย (Skeptical Ridicule) เนื่องจากข้อเสนอนี้ขาดความสมเหตุสมผลทางสถิติอย่างสิ้นเชิง
ก่อนฤดูกาลปัจจุบัน ข้อสงสัยนี้ไม่เคยถูกบรรจุลงในวาระการประชุมด้วยซ้ำ Tatum มีช่วงเวลา 4-5 ฤดูกาลที่มีประสิทธิภาพเทียบเท่าหรือสูงกว่าปีที่ดีที่สุดของ Brown หาก Brad Stevens ต้องทำการปรับโครงสร้างหนี้และสินทรัพย์ในฤดูร้อนนี้ การตัดสินใจควรจะชัดเจนเหมือนการคำนวณค่าเบี้ยประกันภัย
การคาดการณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) 3 ปี
- ปีงบประมาณ 2024-25: คาดการณ์ภาระภาษีที่ 55.4 ล้านดอลลาร์ จากการเริ่มสัญญา Max Extension ของ Jaylen Brown ซึ่งจะสร้างแรงกดดันต่อสภาพคล่องของทีม
- ปีงบประมาณ 2025-26: ภาระภาษีมีโอกาสพุ่งสูงถึง 92.8 ล้านดอลลาร์ เมื่อสัญญาใหม่ของ Jayson Tatum มีผลบังคับใช้ (Supermax) ทำให้ทีมเข้าสู่สภาวะ Second Apron อย่างเต็มตัว
- ปีงบประมาณ 2026-27: ความเสี่ยงทางการเงินอยู่ในระดับวิกฤต (Critical Liability) คาดการณ์ภาษีทะลุ 120 ล้านดอลลาร์ หากไม่มีการถ่ายโอนสินทรัพย์ระดับกลางออกเพื่อลดขนาดบัญชีเงินเดือน