การวิเคราะห์ความล้มเหลวเชิงระบบและการคงอยู่ของอำนาจบริหาร
ภายหลังจากการรักษาเสถียรภาพในการเข้าสู่ Playoffs ติดต่อกันถึง 6 ฤดูกาล สโมสร Miami Heat ได้เผชิญกับภาวะชะงักงันในฤดูกาล NBA 2025-26 แม้ว่าตัวเลขทางสถิติการชนะจะสูงกว่าปีงบประมาณที่แล้ว แต่ทีมกลับล้มเหลวในการผ่านกระบวนการคัดกรองของ Play-in Tournament ซึ่งถือเป็นความเสี่ยงที่ระบุไว้ล่วงหน้าแล้วในโมเดลความน่าจะเป็น
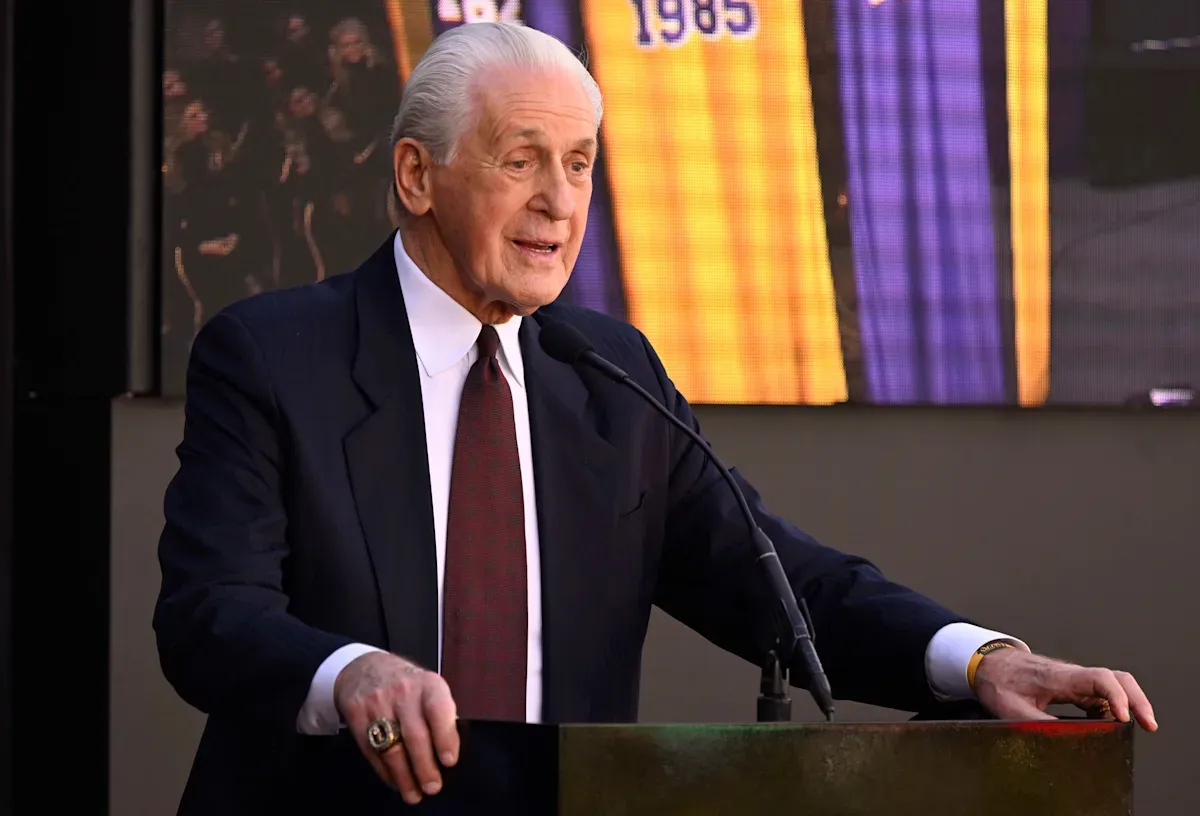
ท่ามกลางกระแสวิพากษ์วิจารณ์เกี่ยวกับอายุขัยทางการบริหารของ Pat Riley ในวัย 81 ปี ซึ่งหลายฝ่ายคาดการณ์ว่าอาจมีการใช้สิทธิเกษียณอายุเพื่อลดแรงกดดันจากการบริหารสินทรัพย์ที่ด้อยประสิทธิภาพ แต่ในการสัมภาษณ์ปิดฤดูกาลเมื่อวันจันทร์ที่ผ่านมา Pat Riley ได้ทำการปฏิเสธสมมติฐานดังกล่าวอย่างสิ้นเชิง
ถอดรหัสอารมณ์ผ่านดัชนีชี้วัดความล้มเหลว
จากการอ่านริมฝีปากและวิเคราะห์น้ำเสียง Pat Riley แสดงออกถึงสภาวะ 'Pissed' และ 'Disappointed' ซึ่งหากแปลตามหลักนิติวิทยาศาสตร์คือกำลังเผชิญกับความไม่พอใจอย่างรุนแรงต่อผลตอบแทนที่ไม่คุ้มค่ากับการลงทุน (ROI) เขาได้เริ่มกระบวนการตรวจสอบความเป็นไปได้ในตลาดซื้อขายช่วง Offseason เพื่อปรับปรุงโครงสร้างบัญชีรายชื่อนักกีฬาแล้ว
แม้ว่า Percentile Ranking ของทีมจะอยู่ในระดับที่น่าผิดหวัง แต่ Pat Riley ยืนยันว่าจะไม่มีการกล่าวคำขอโทษต่อความผิดพลาดเชิงยุทธศาสตร์ที่ทำให้ทีมต้องไปติดหล่มอยู่ใน Play-in Tournament โดยเขาระบุว่าเป้าหมายหลักคือการยึดครองอันดับที่ 6 ของตารางเพื่อหลีกเลี่ยงความผันผวนในรอบคัดเลือก
ยุทธศาสตร์ 'Win-Now' กับความเสี่ยงในงบดุล
ในขณะที่ฐานแฟนคลับเรียกร้องให้มีการรื้อถอนโครงสร้างทีม (Rebuild) เพื่อล้างภาระผูกพันทางการเงิน Pat Riley กลับเลือกที่จะยึดมั่นในนโยบายการรักษาความสามารถในการแข่งขันในระดับสูงต่อไป เขาปฏิเสธการทำ Tanking โดยสิ้นเชิง แม้จะยอมรับว่าในช่วง 3-4 รอบบัญชีที่ผ่านมา ทีมมีผลงานที่น่าพึงพอใจเพียงแค่ปีที่เข้าถึง NBA Finals เท่านั้น
สถิติบ่งชี้ว่านับตั้งแต่การถ่ายโอนสินทรัพย์หลักอย่าง Jimmy Butler ในปี 2025 ประสิทธิภาพการทำแต้มในระยะ Mid-range และการเคลื่อนที่เชิงกลศาสตร์ (Biomechanical efficiency) ของทีมลดลงอย่างมีนัยสำคัญ ส่งผลให้เกิดการตกรอบแรกถึง 3 ครั้งจากการเข้า Playoffs 6 ครั้งหลังสุด อย่างไรก็ตาม Pat Riley ยังคงเลือกที่จะปรับปรุงแกนหลักเดิม (Core) แทนการชำระบัญชีเพื่อเริ่มต้นใหม่
การพยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) 3 ปี
- ปี 2026-27: คาดการณ์ภาระภาษีที่ 42.5 ล้านดอลลาร์ จากการขยายสัญญาผู้เล่นระดับ 75th Percentile เพื่อรักษาโครงสร้างทีมเดิม
- ปี 2027-28: ความเสี่ยงในการเผชิญกับ Second Apron สูงถึง 85% หากไม่มีการถ่ายโอนสัญญาที่ไร้ประสิทธิภาพออกไปในช่วงกลางฤดูกาล
- ปี 2028-29: ภาวะหนี้สะสมจาก Repeater Tax จะเริ่มส่งผลกระทบต่อขีดความสามารถในการเซ็นสัญญาผู้เล่น Mid-level Exception ทำให้ความยืดหยุ่นทางการเงินติดลบ