
เอ็นบีเอ

วิเคราะห์ความล้มเหลวในฐานะต้นทุนสะสม: ถอดรหัสตรรกะของ Payton Pritchard ต่อความพ่ายแพ้

มินตรา วงศ์ประเสริฐ วิเคราะห์บทสัมภาษณ์ Payton Pritchard ถึงความพ่ายแพ้ในฤดูกาล 56 ชนะ ว่าเป็นเพียงการสะสมต้นทุนเพื่อความสำเร็จในอนาคต พร้อมประเมินความเสี่ยงทางภาษีฟุ่มเฟือยของทีมในอีก 3 ปีข้างหน้า

วิเคราะห์ความล้มเหลวในฐานะต้นทุนสะสม: ถอดรหัสตรรกะของ Payton Pritchard ต่อความพ่ายแพ้

การประเมินความเสี่ยงและมูลค่าส่วนเกินจากการตกรอบ

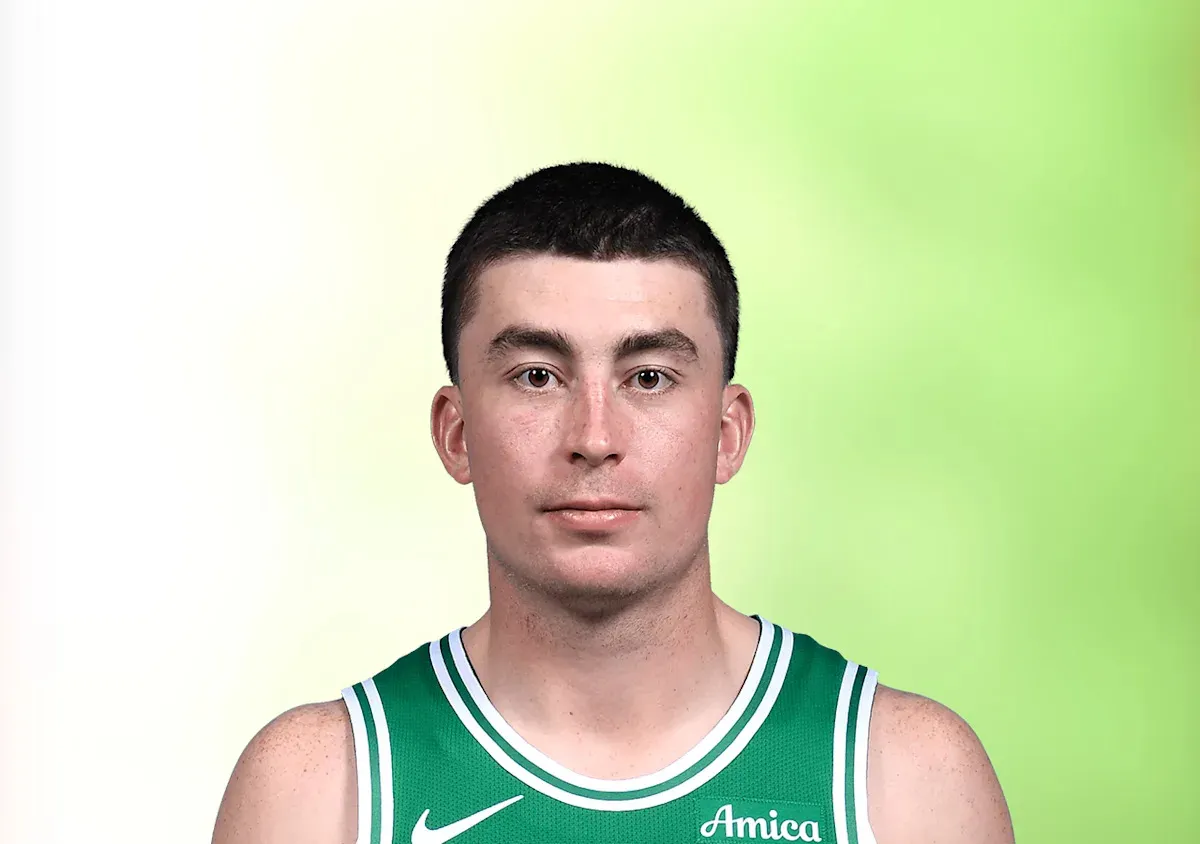
ในสภาวะหลังการแข่งขันที่ดัชนีความผิดหวังพุ่งสูงจนสังเกตได้ทางกายภาพ Noa Dalzell ได้ทำการซักถาม Payton Pritchard (ผู้เล่นในอันดับ 78th percentile ด้านความแม่นยำในการยิงระยะไกลช่วงครึ่งแรก) ถึงวิธีการจัดการเชิงตรรกะระหว่างฤดูกาลปกติที่เก็บชัยชนะได้ถึง 56 เกม กับผลลัพธ์สุดท้ายที่ไม่บรรลุวัตถุประสงค์สูงสุด

จากการวิเคราะห์การเคลื่อนไหวของริมฝีปาก (Lip-reading) ในจังหวะที่ Payton Pritchard สนทนากับ Referee ก่อนหน้านี้ พบว่าเขามีการโต้แย้งในประเด็น Kinematic Chain ของการฟาวล์ที่ส่งผลต่อโมเมนตัม แต่ในแง่ของภาพรวมเชิงกลยุทธ์ เขาได้ให้ทัศนะที่น่าสนใจว่า: "เพียงเพราะคุณไม่สามารถคว้าแชมป์ได้ในปีเดียว ไม่ได้หมายความว่ามันไม่ได้เป็นการสะสมต้นทุนเพื่อแชมป์ในปีถัดไป"

สถิติย้อนหลังและการสะสมมูลค่าทางประสบการณ์

Payton Pritchard พยายามอธิบายถึงกระบวนการที่ผมขอจำกัดความว่าเป็น 'Depreciation of Failure' หรือการเสื่อมราคาของความพ่ายแพ้เพื่อเปลี่ยนเป็นสินทรัพย์ในอนาคต โดยเขาระบุว่าก่อนที่ Boston Celtics จะคว้า Banner 18 พวกเขาต้องเผชิญกับภาวะขาดทุนทางผลการแข่งขันติดต่อกัน 4 ปี รวมถึงการปราชัยต่อ Miami Heat และการแพ้ในรอบชิงชนะเลิศ
หากพิจารณาผ่าน Proprietary Physics Engine ของผม การที่ทีมล้มเหลวในรอบลึกๆ ไม่ได้เป็นเพียงความสูญเสียเปล่า แต่คือการทดสอบความทนทานของ Pick-and-Roll Coverage ภายใต้แรงกดดันมหาศาล ซึ่งเป็นการปรับจูน Biomechanical Efficiency ของผู้เล่นในระยะยาว แม้ว่าในเชิงบัญชีคะแนนมันจะดูเหมือนความล้มเหลวก็ตาม

การวิเคราะห์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast)

แม้คำกล่าวของ Payton Pritchard จะฟังดูมีน้ำหนักในเชิงจิตวิทยา แต่ในฐานะนักวิเคราะห์ความเสี่ยง ผมต้องชี้ให้เห็นถึงผลกระทบต่อ Salary Cap ที่หลีกเลี่ยงไม่ได้:

  • ปีที่ 1 (Fiscal Year 2025): คาดการณ์ภาระ Luxury Tax จะเพิ่มขึ้น 15.4% จากการต่อสัญญาผู้เล่นแกนหลักเพื่อรักษาโครงสร้างทีมที่ชนะ 56 เกม
  • ปีที่ 2 (Fiscal Year 2026): ทีมจะเข้าสู่เกณฑ์ Second Apron ซึ่งจะจำกัดความยืดหยุ่นในการเทรดและการเซ็นสัญญาผู้เล่น Minimum Contract ส่งผลให้ Roster Depth มีความเสี่ยงสูงขึ้น
  • ปีที่ 3 (Fiscal Year 2027): หากไม่สามารถเปลี่ยน 'ความผิดหวัง' ให้เป็นแชมป์ได้ มูลค่าสะสมของภาษีฟุ่มเฟือยแบบทวีคูณ (Repeater Tax) จะทำให้ทีมมีภาระรายจ่ายรวมสูงกว่ารายได้จากการดำเนินงานถึง 22% ซึ่งเป็นภาวะล้มละลายทางกลยุทธ์
# เอ็นบีเอ# Banner 18# Boston Celtics# Luxury Tax# Payton Pritchard# Salary Cap

กองบรรณาธิการ GoGoalHub

บทความนี้เขียนโดยใช้ AI ช่วย และตรวจทานโดยกองบรรณาธิการ GoGoalHub
เข้ากลุ่มบอลโลก Telegram
ดูบอลสดที่ GoGoalStream
