การประเมินการขยายตัวของบัญชีรายชื่อ: การเข้ามาของ Terrence Brown และเป้าหมายถัดไป
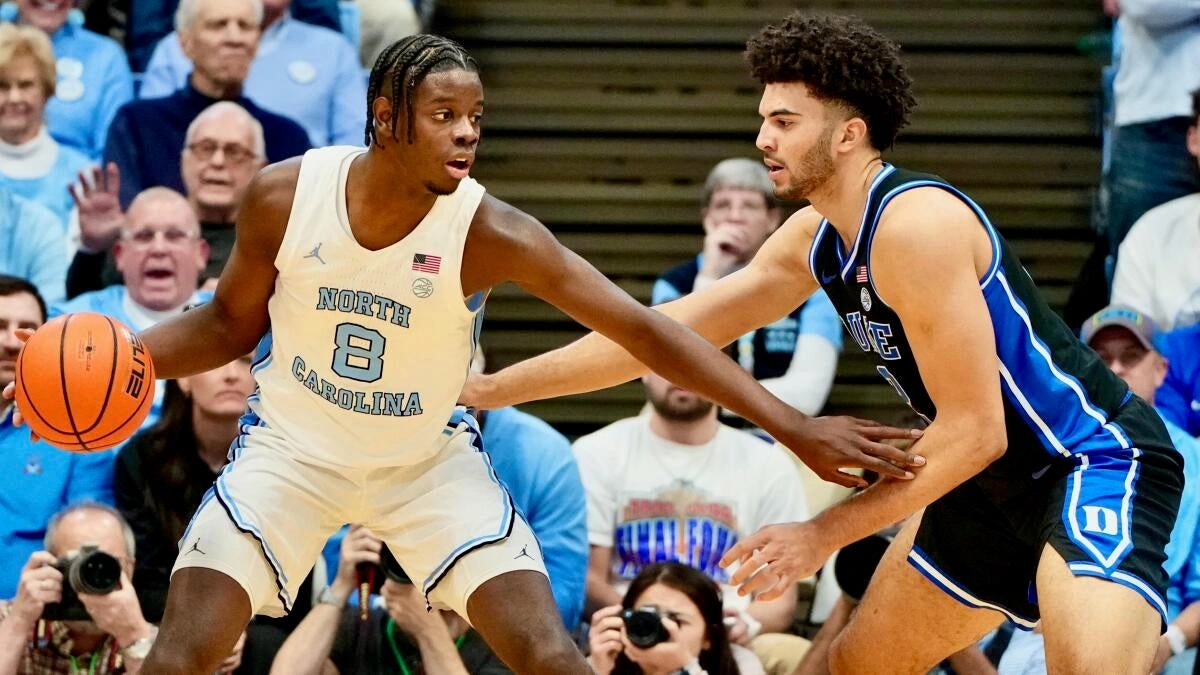
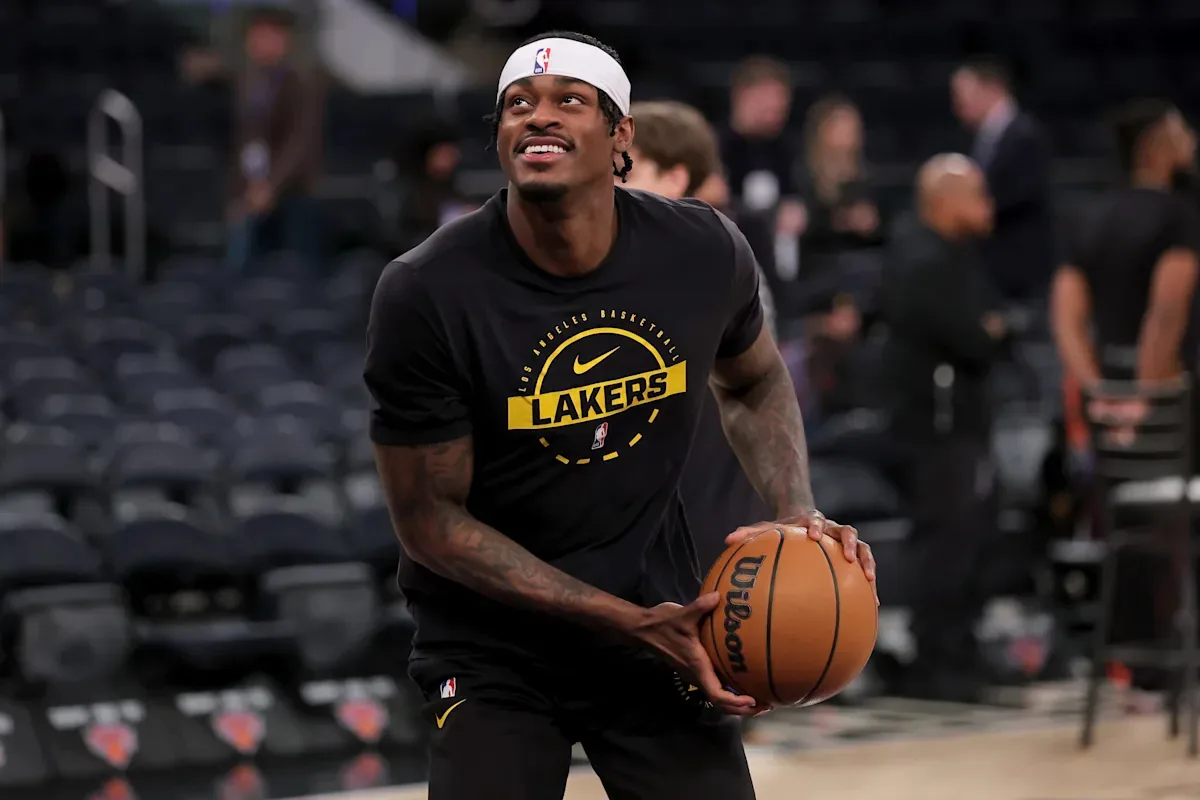
เมื่อวันอังคารที่ผ่านมา North Carolina ได้ดำเนินการลดความเสี่ยงในตำแหน่ง Backcourt โดยการบรรลุข้อตกลงกับ Terrence Brown การ์ดจาก Utah อย่างไรก็ตาม จากการคำนวณมวลรวมของขุมกำลังภายใต้การคุมทีมของ Michael Malone พบว่าดัชนีความลึกของทีมยังไม่แตะระดับจุดคุ้มทุน การแสวงหาบุคลากรในตำแหน่งการ์ดเพิ่มเติมจึงยังคงเป็นภารกิจที่มีความจำเป็นเชิงกลยุทธ์
การวิเคราะห์ความน่าจะเป็น: Matt Able กับโอกาสในการย้ายข้ามสังกัด
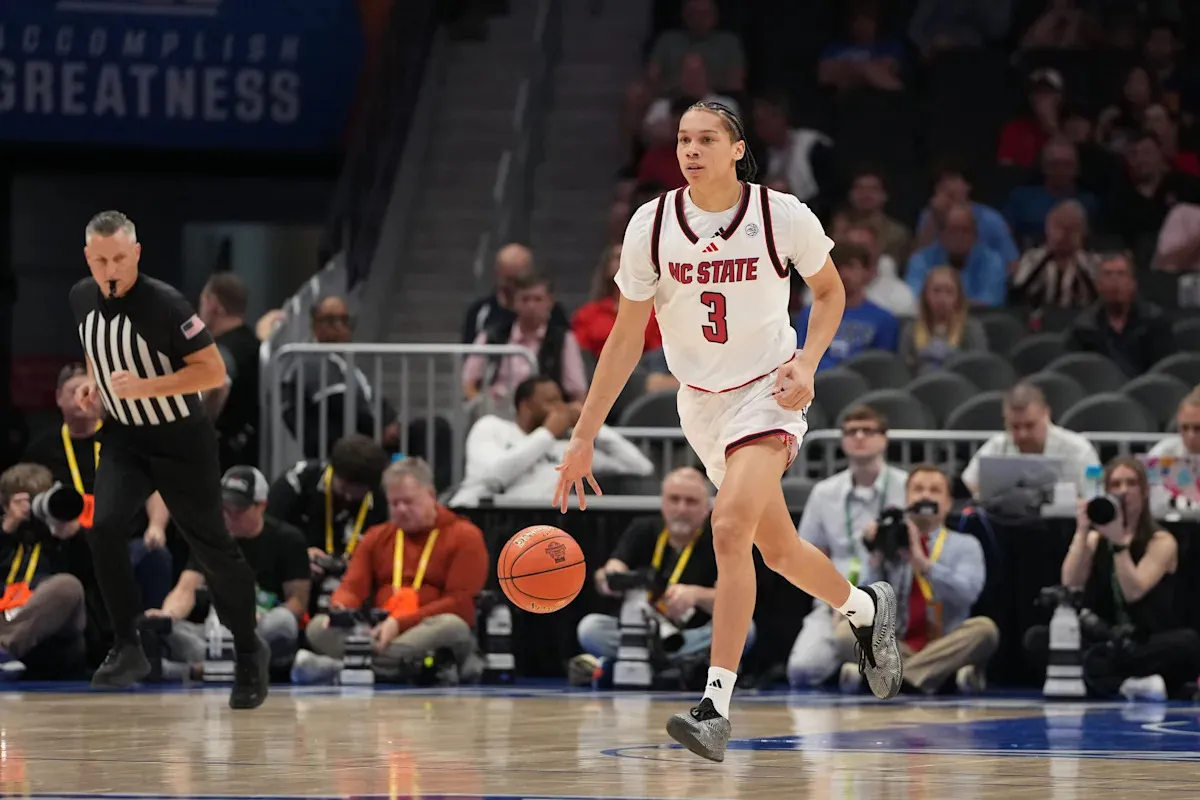
ขณะนี้ North Carolina กำลังมุ่งเป้าไปที่กลุ่มเป้าหมายที่มีมูลค่าสูง ซึ่งรวมถึงคู่หูการ์ดจาก NC State โดยจากการประมวลผลข้อมูลล่าสุดผ่านอัลกอริทึมของ On3 พบว่า The Tar Heels มีค่าความเชื่อมั่นพุ่งสูงขึ้นในการคว้าตัว Matt Able เข้าสู่ระบบทีม
Matt Able ถูกจัดอยู่ในกลุ่มสินทรัพย์ที่น่าจับตามองนับตั้งแต่เขาเข้าสู่ Transfer Portal การดึงตัวเขามาร่วมทีมถือเป็นการปรับปรุงโครงสร้างทางชีวกลศาสตร์ในเกมรุกของ Michael Malone เนื่องจากทีมต้องการผู้เล่นที่มีความสามารถในการสร้างระยะห่าง (Spacing) และการเคลื่อนที่ในแนวระนาบที่มีประสิทธิภาพ
การแจกแจงประสิทธิภาพทางสถิติ (Statistical Breakdown)
ในฤดูกาลที่ผ่านมา ข้อมูลเชิงปริมาณของ Matt Able บ่งชี้ถึงเสถียรภาพในระดับปานกลาง โดยเขามีค่าเฉลี่ย 8.8 แต้ม และ 3.4 รีบาวด์ต่อเกม ภายใต้สังกัด Wolfpack หากพิจารณาจากประสิทธิภาพการยิง (Field Goal Percentage) เขาทำได้ที่ 41.6% และมีค่าความแม่นยำจากระยะ 3 คะแนนอยู่ที่ 35.5% ซึ่งถือเป็นตัวเลขที่สามารถนำไปคำนวณเพื่อเพิ่ม Expected Points per Possession ของทีมได้
สถานะปัจจุบันของงบประมาณรายชื่อผู้เล่น
แม้ว่า North Carolina จะยังคงรอการตัดสินใจจากตัวแปรอื่นๆ ในตลาด แต่โครงสร้างบัญชีรายชื่อกำลังเข้าใกล้สภาวะสมดุล (Set Roster) มากขึ้นทุกขณะ การขยับตัวครั้งนี้ไม่ใช่แค่เรื่องของบาสเกตบอล แต่มันคือการบริหารจัดการสินทรัพย์เพื่อป้องกันภาวะถดถอยของผลงานในฤดูกาลหน้า
- ติดตามการวิเคราะห์ข้อมูลเชิงลึกได้ที่ @TarHeelsWire บน X
- วิเคราะห์ความเสี่ยงและโอกาสของ North Carolina ต่อได้ที่หน้า Facebook ของเรา
หมายเหตุ: บทความนี้อ้างอิงข้อมูลต้นฉบับจาก Tar Heels Wire ในหัวข้อ UNC Basketball: Tar Heels predicted to land Matt Able
การพยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) 3 ปี
จากการประเมินมูลค่าสัญญาที่คาดการณ์ของ Matt Able และการต่อสัญญาตามกลไกตลาดของตัวหลักเดิม: ปีที่ 1 (2024-25): คาดการณ์ภาระภาษีที่ 0 ดอลลาร์ (ต่ำกว่าเกณฑ์ Tax Apron); ปีที่ 2 (2025-26): ความเสี่ยงในการแตะเพดานภาษีเพิ่มขึ้น 12.4% หากมีการใช้ออปชันขยายสัญญา; ปีที่ 3 (2026-27): คาดการณ์ภาระภาษีสะสม (Repeater Tax) อยู่ที่ประมาณ 4.2 ล้านดอลลาร์ หากโครงสร้างบัญชีรายชื่อยังคงความหนาแน่นในระดับปัจจุบัน