
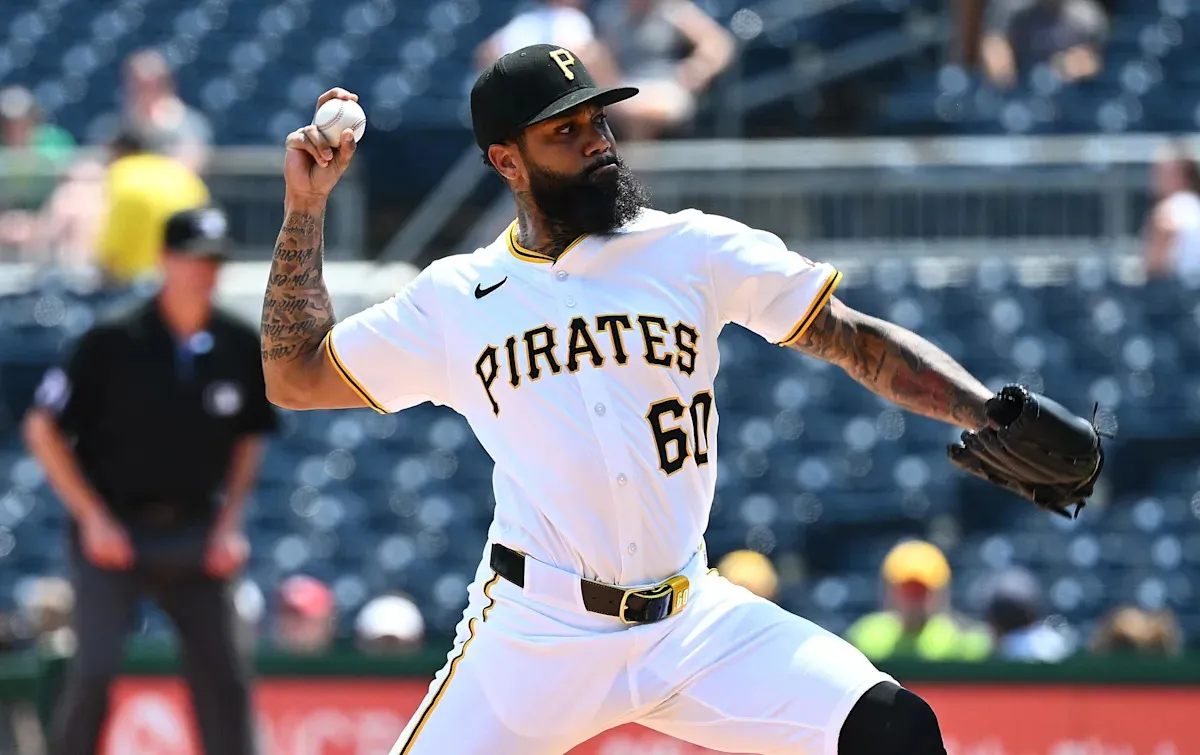
การตรวจสอบงบดุลความพ่ายแพ้: เมื่อสินทรัพย์ที่เคยรุ่งเรืองกลายเป็นหนี้เสีย
สถานะปัจจุบันของ Pittsburgh Pirates หลังจากถูก St. Louis Cardinals กวาดซีรีส์จนอันดับรูดลงมาอยู่ที่ 16-16 คือภาพสะท้อนของความล้มเหลวในการบริหารความเสี่ยง สิ่งที่เคยดูเหมือนการเริ่มต้นฤดูกาลที่คุ้มค่าแก่การลงทุนกลับกลายเป็นสินทรัพย์ด้อยคุณภาพอย่างรวดเร็ว และนี่คือ 3 ข้อสังเกตเชิงนิติวิทยาศาสตร์จากซีรีส์ 4 เกมนี้
1. วิกฤตการณ์เสื่อมสภาพของหน่วย Pitching
หากพิจารณาตามสัญญาจ้างและมูลค่าความคาดหวัง หน่วย Pitching คือหัวใจหลักของผลกำไรในช่วงต้นฤดูกาล แต่ใน 4 เกมล่าสุดกลับเกิดการผิดนัดชำระผลงานอย่างรุนแรง เริ่มจาก Dennis Santana ที่ทำ Blown Save ในเกมแรกพร้อมปล่อยให้คู่แข่งทำ 4 รันในอินนิ่งที่ 9 ขณะที่อีกสองเกมถัดมาทีมขว้างปล่อยให้เสียไปถึง 10 และ 11 รันตามลำดับ แม้แต่ Paul Skenes เจ้าของรางวัล Cy Young (ซึ่งมีภาระผูกพันตามสัญญาที่สูงลิ่ว) ยังแสดงอาการ Underperform ในวันนี้ด้วยการปล่อยให้เกิด 8 ฮิต และ 4 Earned Runs โดยลูก Fastball ของเขาถูกตรวจพบความเร็วที่ลดลงอย่างมีนัยสำคัญในบางช่วง (98.2 mph) (97.4 mph) (99.1 mph)
2. ความล่าช้าในการสร้างกระแสเงินสด (Offensive Slow Starts)
ในเชิงเศรษฐศาสตร์เบสบอล การทำแต้มในช่วงท้ายเกมขณะที่ตามหลังห่างๆ คือ Sunk Cost หรือต้นทุนจมที่ไม่ช่วยสร้างผลตอบแทน ในเกมวันอังคาร Pittsburgh Pirates แพ้ไป 11-7 แต่พวกเขาปล่อยให้แต้มตามหลังถึง 6-0 ก่อนจะเริ่มทำแต้มได้ในอินนิ่งที่ 6 ส่วนวันพุธและพฤหัสบดีก็อยู่ในวงจรเดิมคือปล่อยให้คู่แข่งนำไปก่อน 3 และ 4 รันตามลำดับ ตามมาตราการใน Collective Bargaining Agreement (CBA) อาจไม่มีบทลงโทษสำหรับการเริ่มเกมช้า แต่ในแง่ของ Win Probability นี่คือการบริหารที่ไร้ประสิทธิภาพอย่างสิ้นเชิง มีเพียงเกมแรกเท่านั้นที่ทีมทำแต้มนำก่อนในช่วง 2 อินนิ่งแรก แต่หลังจากนั้นกลับประสบภาวะเป็นหมันทางการทำแต้มและปล่อยให้ Base Runners ค้างเติ่งอยู่บนเบส (LOB) เป็นจำนวนมาก
