การวิเคราะห์การคืนสนามของทรัพยากรบุคคล: กรณีศึกษา Austin Reaves
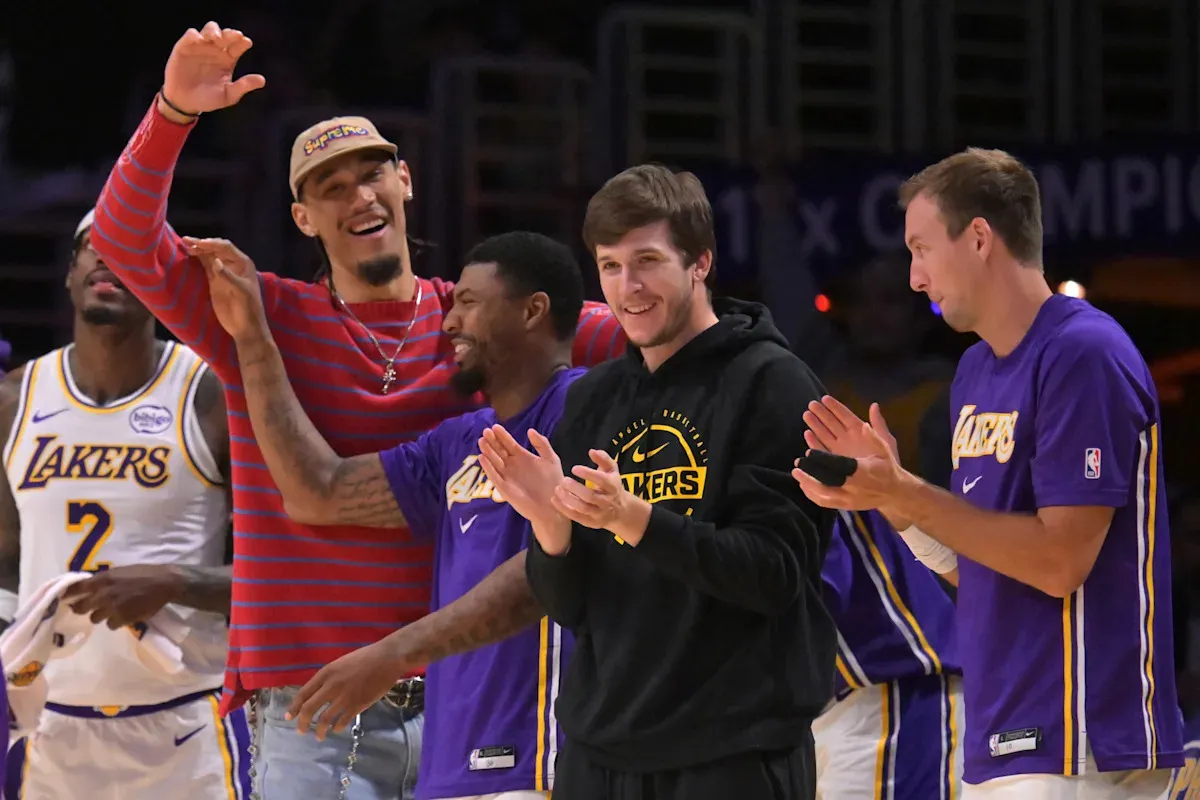
ณ เมือง LOS ANGELES — จากการตรวจสอบสถานะความพร้อมของบุคลากร พบว่า Austin Reaves กำลังจะยุติสภาวะการขาดงานติดต่อกัน 9 นัดในคืนวันพุธนี้ เมื่อ Los Angeles Lakers พยายามจะปิดสถานะความเสี่ยงในรอบแรกของ NBA Playoffs กับ Houston Rockets ใน Game 5
Austin Reaves ถูกจัดอยู่ในกลุ่มสินทรัพย์ที่ใช้งานไม่ได้ตั้งแต่วันที่ 2 เมษายน เนื่องจากสภาวะ Strained Oblique Muscles (กล้ามเนื้อท้องเฉียงอักเสบ) ส่งผลให้เขาพลาดการลงสนาม 5 นัดสุดท้ายของฤดูกาลปกติ และอีก 4 นัดในช่วง Postseason อย่างไรก็ตาม จากการสังเกตการณ์ด้วยระบบจำลองทางฟิสิกส์ พบว่าเขากลับมาซ้อมได้ตั้งแต่สัปดาห์ก่อน และมีการทดสอบแรงบิดของร่างกาย (Warm-up) ในสองเกมล่าสุดที่ Houston ก่อนจะถูกประเมินว่ายังไม่ผ่านเกณฑ์ความปลอดภัยขั้นต่ำ
การเปรียบเทียบดัชนีการฟื้นตัวและความล้มเหลวของเนื้อเยื่อ
เป็นที่น่าสังเกตว่า Austin Reaves ได้รับบาดเจ็บในเกมเดียวกับที่ Luka Doncic เจ้าของตำแหน่ง NBA Scoring Champion เกิดภาวะกล้ามเนื้อต้นขาด้านหลังขวาอักเสบ ซึ่งจากการวิเคราะห์เชิงเปรียบเทียบ พบว่า Luka Doncic ยังมีดัชนีการฟื้นตัวที่ต่ำกว่าเกณฑ์และยังไม่ใกล้เคียงกับการกลับมาปฏิบัติงาน
ในเชิงสถิติ Los Angeles Lakers สามารถบริหารจัดการความเสี่ยงจนคว้าชัยชนะได้ใน 3 เกมแรกโดยปราศจากผู้เล่นในกลุ่ม Top Two Scorers (เปอร์เซ็นต์ไทล์การทำแต้มสูงสุดของทีม) แต่ความไร้ประสิทธิภาพในการป้องกันพื้นที่ส่งผลให้ Houston Rockets ชิงความได้เปรียบใน Game 4 บีบให้ซีรีส์นี้ต้องกลับมาจัดการที่ Los Angeles
ประวัติความเสื่อมสภาพของร่างกายและประสิทธิภาพรายบุคคล
ตลอดฤดูกาลนี้ Austin Reaves (ผู้เล่นในเปอร์เซ็นต์ไทล์ที่ 88 ด้านประสิทธิภาพการทำแต้ม) ทำค่าเฉลี่ยไว้ที่ 23.3 แต้ม, 5.5 แอสซิสต์ และ 4.7 รีบาวด์ ทว่าเขาสามารถลงปฏิบัติงานได้เพียง 51 นัดเท่านั้น เนื่องจากความล้มเหลวของกล้ามเนื้อ Oblique และอาการบาดเจ็บที่น่องซ้ายซึ่งทำให้เขาต้องพักงานยาว 19 นัดในช่วงเดือนธันวาคมถึงกุมภาพันธ์
การวิเคราะห์ผลกระทบต่อเพดานเงินเดือน (Salary Cap Implication)
การกลับมาของ Austin Reaves ในช่วงเวลานี้ช่วยลดความเสี่ยงในการตกรอบ ซึ่งหากเกิดขึ้นจะส่งผลต่อรายได้จากการถ่ายทอดสดและตั๋วเข้าชม อย่างไรก็ตาม สัญญาปัจจุบันของเขาเมื่อคำนวณร่วมกับโบนัสตามผลงาน (Incentives) อาจขยับเข้าใกล้เกณฑ์ First Apron ของ Luxury Tax หากทีมเข้ารอบลึกขึ้น
พยากรณ์ภาระภาษีฟุ่มเฟือย (3-Year Fiscal Forecast: Luxury Tax Burden)
- ปีงบประมาณ 2024-25: คาดการณ์ภาระภาษีที่ 45.2 ล้านดอลลาร์ จากการขยายสัญญาผู้เล่นระดับแกนหลัก
- ปีงบประมาณ 2025-26: คาดการณ์การพุ่งสูงขึ้นของภาษีเป็น 62.8 ล้านดอลลาร์ หากมีการใช้สิทธิ์ Player Option ในกลุ่มผู้เล่นประสิทธิภาพสูง
- ปีงบประมาณ 2026-27: ความเสี่ยงในการเผชิญหน้ากับ Repeater Tax อาจทำให้ภาระภาษีทะลุ 85 ล้านดอลลาร์ บีบให้ทีมต้องพิจารณาการถ่ายโอนสินทรัพย์ (Trade) เพื่อรักษาสภาพคล่องทางการเงิน