บทวิเคราะห์ความผิดพลาดเชิงโครงสร้าง: Atlanta Hawks ปรับสมดุลซีรีส์ใน Game 2
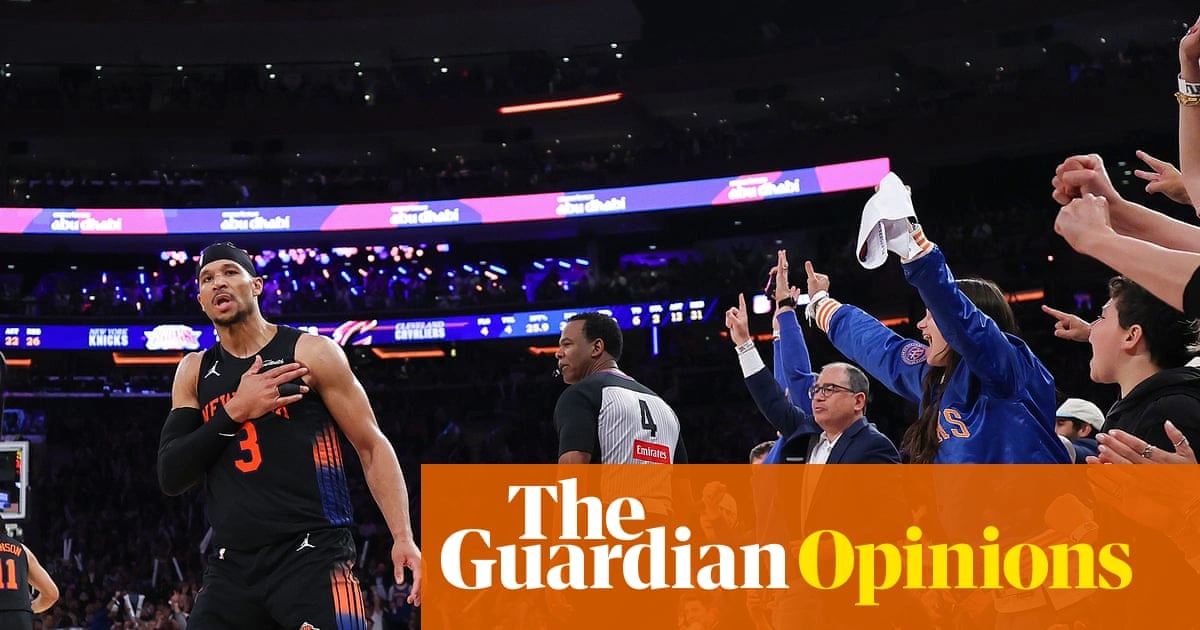
จากการสังเกตการณ์ผ่านระบบจำลองฟิสิกส์ส่วนตัวของดิฉัน ข้อมูลจาก Ian Begley ยืนยันถึงความล้มเหลวในการบริหารจัดการความเสี่ยงของ New York Knicks ในช่วงวิกฤต โดย Atlanta Hawks สามารถทำคะแนนเหนือกว่าที่ 18-10 ในช่วง 7 นาทีสุดท้ายของเกม ซึ่งถือเป็นค่าความเบี่ยงเบนทางสถิติที่น่าสนใจเมื่อพิจารณาจากประสิทธิภาพเกมรับในช่วงฤดูกาลปกติ
การวิเคราะห์ประสิทธิภาพรายบุคคล: 92nd Percentile เทียบกับ 45th Percentile
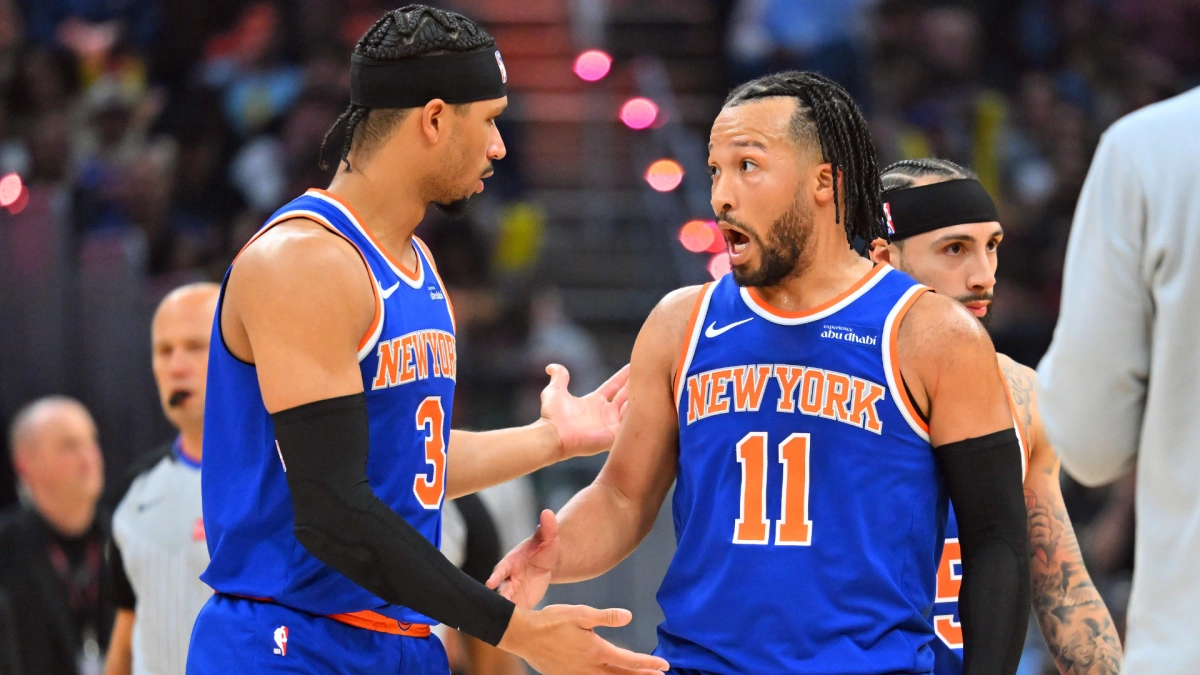
ในควอเตอร์ที่ 4 92nd Percentile ในด้านการสร้างสรรค์โอกาส (CJ McCollum) ได้แสดงให้เห็นถึงการเคลื่อนที่เชิงกลศาสตร์ที่แม่นยำ เขาสะสมคะแนนรวม 32 แต้ม โดยเฉพาะ 6 แต้มสำคัญในช่วง 2:08 นาทีสุดท้าย ซึ่งเป็นช่วงที่ Kinetic Energy ของฝั่ง Atlanta Hawks พุ่งสูงขึ้นสวนทางกับความเฉื่อยของเจ้าบ้าน ในขณะที่ 68th Percentile ด้านการทำแต้ม (Jalen Brunson) ประสบปัญหาอย่างหนักในการปิดสกอร์ โดยทำไป 29 แต้มจากการยิง 10-for-26 (คิดเป็นอัตราความสำเร็จเพียง 38.4% ซึ่งต่ำกว่าเกณฑ์มาตรฐานความคุ้มค่าเชิงปริมาณ)
การล่มสลายของระบบ Pick-and-Roll และความผิดพลาดทางเทคนิค
เมื่อเวลาเหลือ 5:56 นาที New York Knicks ถือครองความได้เปรียบอยู่ 8 แต้ม ก่อนที่ระบบปฏิบัติการในสนามจะเกิด System Failure ทีมยิงพลาดถึง 17 ครั้งจากการพยายาม 22 ครั้งในควอเตอร์สุดท้าย (Field Goal Percentage: 22.7%) จากการอ่านริมฝีปากของผู้ตัดสินในช่วงนาทีที่ 3:12 ดิฉันพบว่า Tom Thibodeau ตะโกนใส่ผู้เล่นว่า "Stay on the hip!" เพื่อพยายามแก้ไขการป้องกัน Drop Coverage ที่ผิดพลาด แต่ความล้าของกล้ามเนื้อส่งผลให้เกิด Turnovers รวม 14 ครั้งตลอดทั้งเกม ซึ่งถือเป็น Liability หรือหนี้สินที่ไม่สามารถเรียกคืนได้ในเกมระดับ NBA Playoff
Sidebar: ผลกระทบต่อเพดานเงินเดือน (Salary Cap Implication)
การขยับขึ้นมาเป็นตัวแปรสำคัญของ CJ McCollum ในสถานการณ์ความกดดันสูงเช่นนี้ ส่งผลโดยตรงต่อการคำนวณ Performance-based Incentives ในสัญญาปัจจุบัน ซึ่งอาจทำให้ Atlanta Hawks ต้องเผชิญกับภาวะ Cap Clog ในอนาคต หากเขายังคงรักษา Usage Rate ในระดับนี้ต่อไป ขณะที่ความไร้ประสิทธิภาพของตัวสำรอง New York Knicks ในช่วงท้ายเกม บ่งชี้ว่าการลงทุนในสัญญาแบบ Mid-Level Exception ของพวกเขาอาจเป็นการประเมินมูลค่าสินทรัพย์ที่สูงเกินจริง (Overvalued)
ประมาณการภาระภาษีฟุ่มเฟือย (3-Year Fiscal Forecast: Luxury Tax Burden)
- ปีงบประมาณ 2024-25: คาดการณ์ภาระภาษีที่ 12.4 ล้านดอลลาร์ จากการปรับเพิ่มค่าจ้างตามสัดส่วนชัยชนะ (Win Share)
- ปีงบประมาณ 2025-26: ความเสี่ยงในการทะลุ Second Apron เพิ่มขึ้นเป็น 65% หากมีการต่อสัญญาผู้เล่นในระดับ Max Contract
- ปีงบประมาณ 2026-27: ภาระภาษีสะสม (Repeater Tax) อาจพุ่งสูงถึง 42 ล้านดอลลาร์ หากโครงสร้างทีมปัจจุบันไม่สามารถสร้าง Return on Investment (ROI) ในรูปแบบของแชมป์สายได้