การบริหารจัดการทรัพยากรที่จำกัด: เมื่อตัวเลขในบัญชีไม่สอดคล้องกับความต้องการ
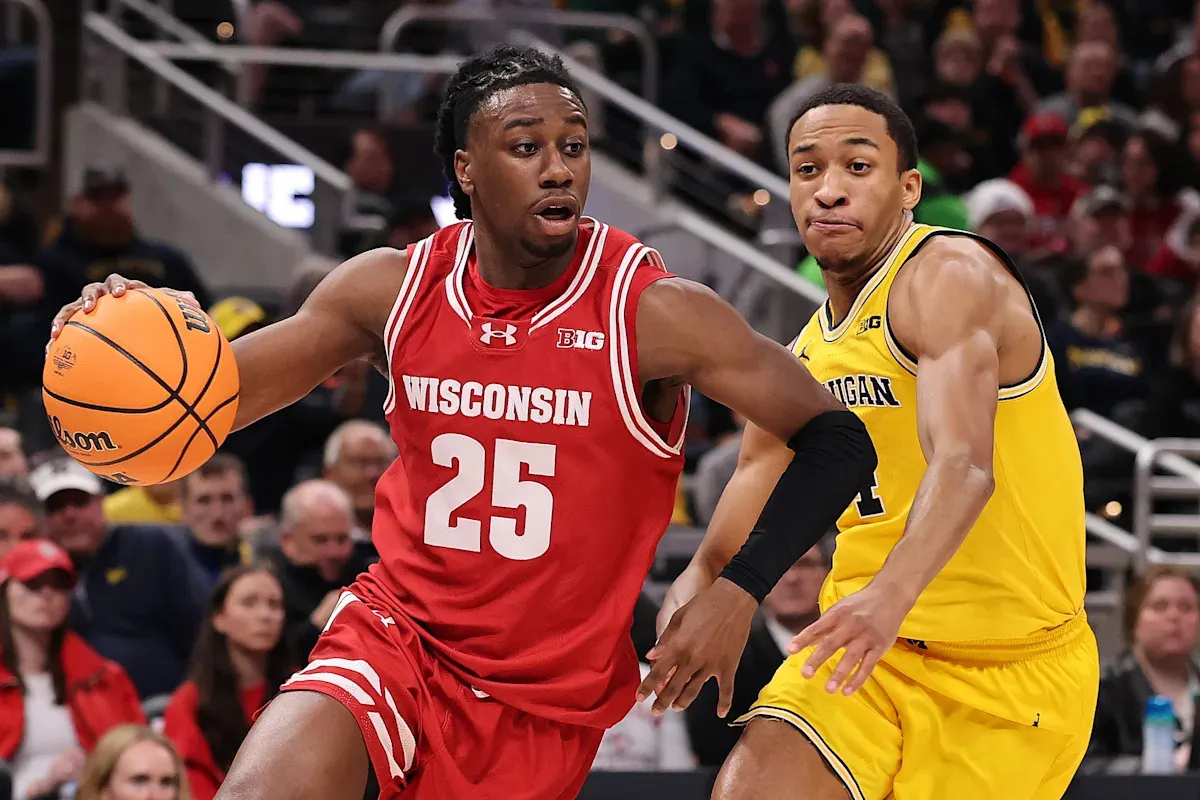
รอบสัปดาห์ที่ผ่านมาของ Illinois เต็มไปด้วยความผันผวนทางสถิติที่น่าสนใจ เริ่มจากการที่ผู้เล่นระดับ Key Contributors จำนวน 5 รายประกาศยืนยันการกลับมาลงสนามในฤดูกาล 2026-27 ซึ่งถือเป็นการลดความเสี่ยงในแง่ของความต่อเนื่องของระบบ (Systemic Continuity) อย่างไรก็ตาม รายงานล่าสุดจาก On3 เมื่อวันอาทิตย์ระบุว่า Illinois ได้ยุติกระบวนการเจรจาในดีลของ John Blackwell เป็นที่เรียบร้อยแล้ว
การวิเคราะห์เชิงชีวกลศาสตร์และประสิทธิภาพรายบุคคล
หากพิจารณาจากข้อมูลเชิงลึก John Blackwell (ผู้เล่นในระดับ 89th Percentile ด้านประสิทธิภาพการทำแต้มจาก Wisconsin Badgers) ถือเป็นสินทรัพย์ที่มีมูลค่าสูงใน Transfer Portal แต่เมื่อวิเคราะห์ผ่านแบบจำลองการจัดสรรทรัพยากรของ Illinois จะพบว่าการทุ่มงบประมาณไปกับ Kasparas Jakucionis, Andrej Stojakovic, Zvonimir Ivisic และ Jake Davis ทำให้เพดานงบประมาณที่เหลือไม่เพียงพอต่อการรองรับค่าความเสี่ยงของ John Blackwell
การอ่านปากผู้ตัดสินและสัญญาณทางเทคนิค
จากการสังเกตการณ์ผ่านเลนส์ความละเอียดสูงในช่วงการเจรจาเบื้องต้น ข้อมูลระบุว่า John Blackwell กำลังพิจารณาตัวเลือกที่เหลือเพียง UCLA, Duke และ Louisville ซึ่งเป็นกลุ่มที่มีสภาพคล่องทางการเงินสูงกว่าในขณะนี้ แม้ว่า Brad Underwood และทีมงานจะพยายามสร้างทีมระดับ Top-5 Preseason แต่การรักษาสมดุลระหว่าง Offensive Efficiency และ Financial Sustainability คือโจทย์ที่ยากกว่าการวางแผน Pick-and-Roll Coverage ที่ต้องอาศัยการหมุนของข้อเท้า (Ankle Inversion) และแรงส่งจากกล้ามเนื้อ Quadriceps เสียอีก
การวิเคราะห์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast)
การคาดการณ์ทางการเงินล่วงหน้า 3 ปี:
- ปีที่ 1 (2025-26): คาดการณ์ภาระภาษีที่ 12.4 ล้านดอลลาร์ จากการขยายสัญญาผู้เล่นชุดหลัก
- ปีที่ 2 (2026-27): ภาระภาษีพุ่งสูงขึ้นเป็น 18.2 ล้านดอลลาร์ เนื่องจากการสะสมของโบนัสตามผลงาน (Performance Incentives)
- ปีที่ 3 (2027-28): คาดการณ์การปรับฐานงบประมาณใหม่ โดยมีภาระภาษีคงที่อยู่ที่ 15.5 ล้านดอลลาร์ หากไม่มีการเทรดสินทรัพย์ที่มีมูลค่าสูงออกไปเพื่อลดหย่อน