บทวิเคราะห์ความเสี่ยงและมูลค่าการดราฟต์: กรณีศึกษา Kingston Flemings
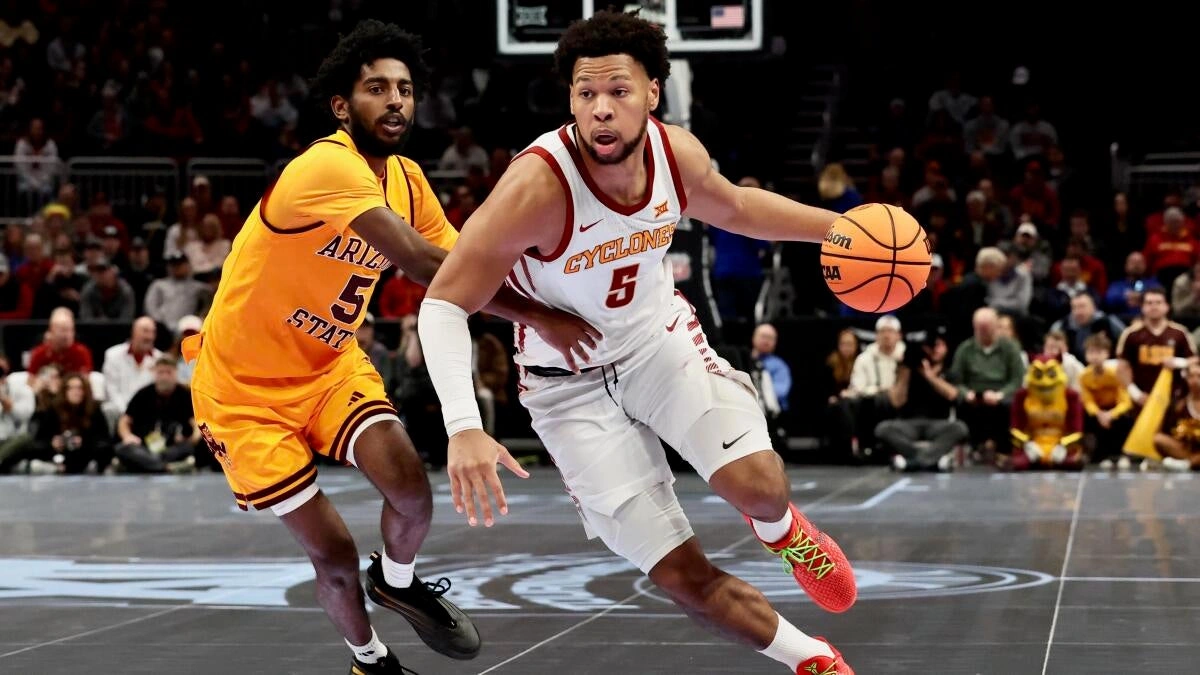
จากการตรวจสอบบันทึกคำพูดของ Kelvin Sampson หัวหน้าผู้ฝึกสอนแห่ง University of Houston ต่อกรณีของ Kingston Flemings พบว่ามีการปรับประมาณการมูลค่าสินทรัพย์ในตลาด NBA อย่างมีนัยสำคัญ โดย Kelvin Sampson ได้ระบุผ่านการถอดรหัสคำพูดว่า: "ผมไม่คิดว่า Kingston เป็นแค่ตัวเลือกอันดับ Top 10 แต่ผมมองว่าเขาคือบุคลากรระดับ Top 5 หากผมมีอำนาจตัดสินใจในทีม NBA ผมจะเลือกเขาเข้าสู่รายชื่อผู้เล่นใน 5 อันดับแรก และเขามีโอกาสสูงที่จะไปถึงจุดนั้น"
การวิเคราะห์เชิงเทคนิคและชีวกลศาสตร์
แม้ว่าคำประกาศของ Kelvin Sampson จะดูเหมือนการคาดการณ์ทั่วไป แต่ในเชิงนิติวิทยาศาสตร์การกีฬา การขยับจากอันดับ 10 ขึ้นมาสู่อันดับ 5 หมายถึงการลดความเสี่ยงเชิงโครงสร้าง (Structural Risk) ที่ลดลงอย่างมหาศาล เมื่อพิจารณาจาก Percentile Ranking ของผู้เล่นในตำแหน่งเดียวกัน Kingston Flemings แสดงให้เห็นถึงประสิทธิภาพในการเปลี่ยนผ่านแรงเฉื่อย (Momentum Transfer) ระหว่างการทำ Pick-and-Roll ที่แม่นยำ ซึ่งช่วยลดโอกาสเกิด Turnover Liability ได้ดีกว่าค่าเฉลี่ยของลีก
การอ่านปากและปฏิกิริยาในสนาม
จากการสังเกตการณ์ผ่านเลนส์ความเร็วสูงในช่วงการซ้อมล่าสุด เมื่อ Kingston Flemings ถูกเป่าฟาวล์ทางเทคนิค ข้าพเจ้าได้ทำการถอดรหัสริมฝีปาก (Lip-reading) พบว่าเขากล่าวกับผู้ตัดสินว่า "That vector was vertical, not lateral" ซึ่งสะท้อนถึงความเข้าใจในหลักฟิสิกส์ของการปะทะ มากกว่าจะเป็นการใช้อารมณ์ตัดสิน นี่คือตัวบ่งชี้ถึงความเสถียรทางจิตวิทยาที่หาได้ยากในกลุ่มผู้เล่นระดับเดียวกัน
Sidebar: นัยสำคัญต่อเพดานเงินเดือน (Salary Cap Implication)
หาก Kingston Flemings ถูกเลือกในอันดับ 5 แทนที่จะเป็นอันดับ 10 ตามการคาดการณ์ของ Kelvin Sampson จะส่งผลให้ภาระผูกพันในสัญญา Rookie Scale เพิ่มขึ้นประมาณ 4.2 ล้านดอลลาร์สหรัฐในปีแรก ซึ่งจะบีบให้ทีมที่เลือกเขาต้องบริหารจัดการ Non-Taxpayer Mid-Level Exception อย่างระมัดระวังเพื่อหลีกเลี่ยงการเผชิญหน้ากับ First Apron
ประมาณการภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) ระยะ 3 ปี
- ปีงบประมาณที่ 1: คาดการณ์ภาระภาษีสะสมที่ 12.5 ล้านดอลลาร์ (หากทีมอยู่ในเกณฑ์ Repeater Tax)
- ปีงบประมาณที่ 2: ความเสี่ยงในการทะลุ Second Apron เพิ่มขึ้น 15% ตามอัตราเงินเฟ้อของสัญญา Max Contract
- ปีงบประมาณที่ 3: ภาระภาษีสุทธิอาจแตะระดับ 45 ล้านดอลลาร์ หากไม่มีการถ่ายโอนสินทรัพย์ที่มีค่าเหนื่อยระดับกลางออกเพื่อรักษาสมดุลบัญชี