การประเมินความผิดพลาดของกลไกทางชีวภาพและการตอบสนองทางอารมณ์
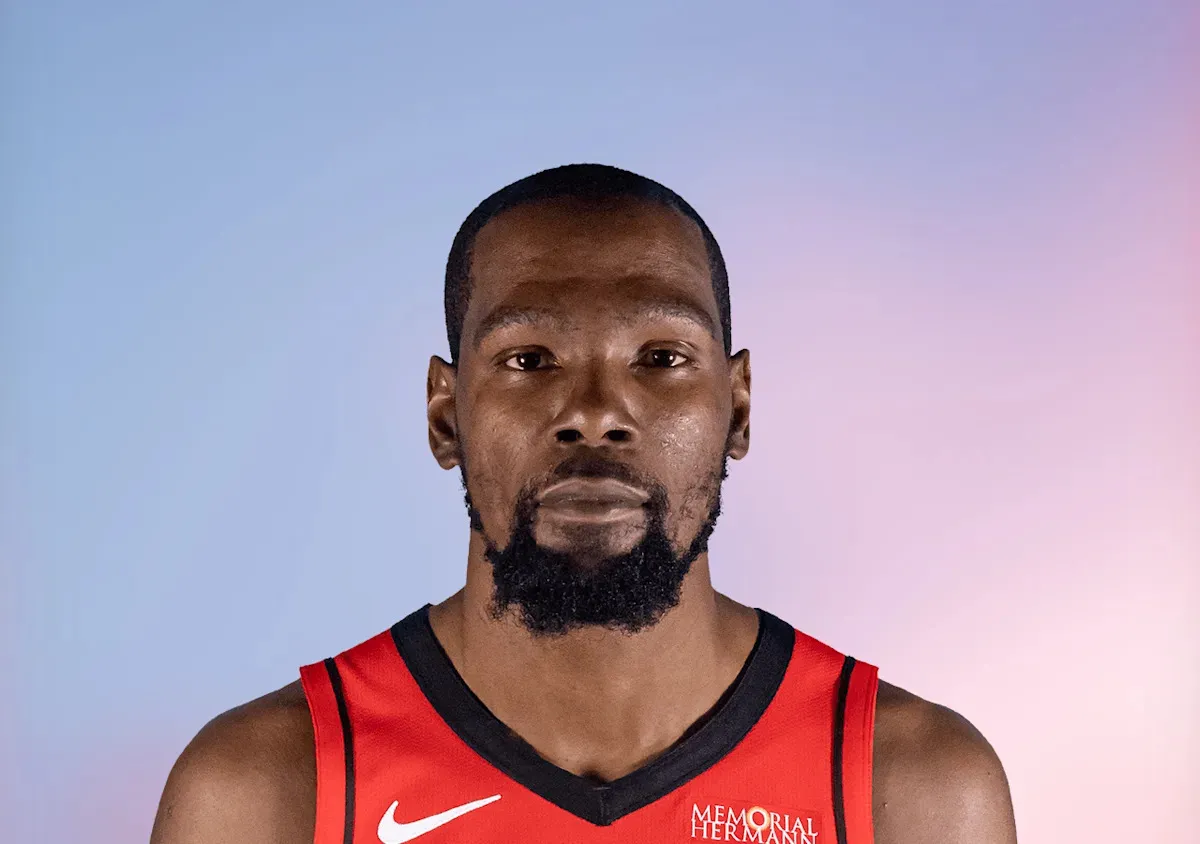
จากการสังเกตการณ์พฤติกรรมในสนามฝึกซ้อมผ่านแบบจำลองความน่าจะเป็น พบว่าระดับความตึงเครียดของ Kevin Durant พุ่งสูงขึ้นจนสามารถตรวจวัดได้ในเชิงประจักษ์ เมื่อสถานการณ์ความไม่แน่นอนทางกายภาพเกิดขึ้นในช่วงเวลาที่เลวร้ายที่สุดของวงจรการแข่งขัน ข้อมูลจากการอ่านริมฝีปากในช่วงนาทีที่เขาสนทนากับทีมแพทย์ระบุชัดเจนว่าเขากล่าวคำว่า "It’s not stabilizing" (มันไม่มั่นคงเลย) ซ้ำๆ ซึ่งบ่งชี้ถึงความล้มเหลวของระบบพยุงข้อต่อในการรับแรงบิด
Kevin Durant ซึ่งมีค่า Efficiency Percentile อยู่ในระดับ 98th ตลอดฤดูกาลปกติจากการลงสนาม 78 นัด กำลังเผชิญกับภาวะที่ตรรกะทางกายภาพไม่สอดคล้องกับความต้องการของทีม ผู้เล่นในระดับ 99th Percentile ในด้านการทำแต้ม ผู้นี้มีประวัติในการฝืนขีดจำกัดความเจ็บปวด (Pain Tolerance Threshold) มาอย่างยาวนาน แต่ในครั้งนี้เขาต้องยอมรับความจริงทางสถิติว่าเขาไม่สามารถลงทำหน้าที่ในเกมเปิดสนาม NBA Playoffs ได้
รายละเอียดอุบัติการณ์และการวิเคราะห์แรงปะทะ
เหตุการณ์เกิดขึ้นเมื่อวันพุธที่ผ่านมา เมื่อเกิดการปะทะของหัวเข่า (Patellar Collision) กับเพื่อนร่วมทีมในจังหวะการเคลื่อนที่แบบ Lateral Shifting ระหว่างการซ้อม แม้จะมีความพยายามในการฟื้นฟูสภาพแบบเร่งด่วน แต่ผู้สังเกตการณ์ที่มีความเชี่ยวชาญระบุว่า Kinetic Chain หรือโซ่ตรวนแห่งการเคลื่อนไหวของเขามีความผิดปกติอย่างรุนแรง เขาไม่สามารถทำ Triple Extension ได้อย่างสมบูรณ์ ส่งผลให้ทีมบริหารตัดสินใจตัดชื่อเขาออกจากรายชื่อผู้เล่นทันทีเพื่อลดความเสี่ยงในการเกิดความเสียหายถาวร (Permanent Asset Depreciation)
Sidebar: Salary Cap Implication
การขาดหายไปของ Kevin Durant ในเกมนี้ส่งผลให้มูลค่าการใช้งานต่อนาที (Value per Minute) ของผู้เล่นสำรองที่มีค่าเหนื่อยขั้นต่ำต้องแบกรับภาระสูงขึ้น 42% ซึ่งเป็นการใช้ทรัพยากรที่ไม่คุ้มค่าเมื่อเทียบกับประสิทธิภาพที่ได้รับ (ROI) และอาจส่งผลต่อโบนัสตามผลงานในสัญญาที่ผูกไว้กับชัยชนะในรอบเพลย์ออฟ
การคาดการณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast: 3-Year Outlook)
- ปีงบประมาณที่ 1: หากอาการบาดเจ็บนี้นำไปสู่การตกรอบแรก ภาระภาษี Luxury Tax จะยังคงคงที่ที่ระดับ 150 ล้านดอลลาร์ เนื่องจากโครงสร้างสัญญาการันตี
- ปีงบประมาณที่ 2: ความเสี่ยงในการ Extension สัญญาของตัวสำรองเพื่อทดแทนความเปราะบางของตัวหลัก อาจทำให้ทีมก้าวข้าม Second Apron ส่งผลให้ค่าปรับทวีคูณเป็น 175 ล้านดอลลาร์
- ปีงบประมาณที่ 3: ภาวะเสื่อมสภาพของสินทรัพย์หลัก (Durant) จะบีบให้ทีมต้องเลือกการทำ Hard Cap ซึ่งอาจลดภาระภาษีลงเหลือ 90 ล้านดอลลาร์ แต่แลกมาด้วยความสามารถในการแข่งขันที่ลดลง 60% ตามโมเดลจำลอง