การประเมินความล้มเหลวเชิงระบบและการเสื่อมสภาพของสินทรัพย์
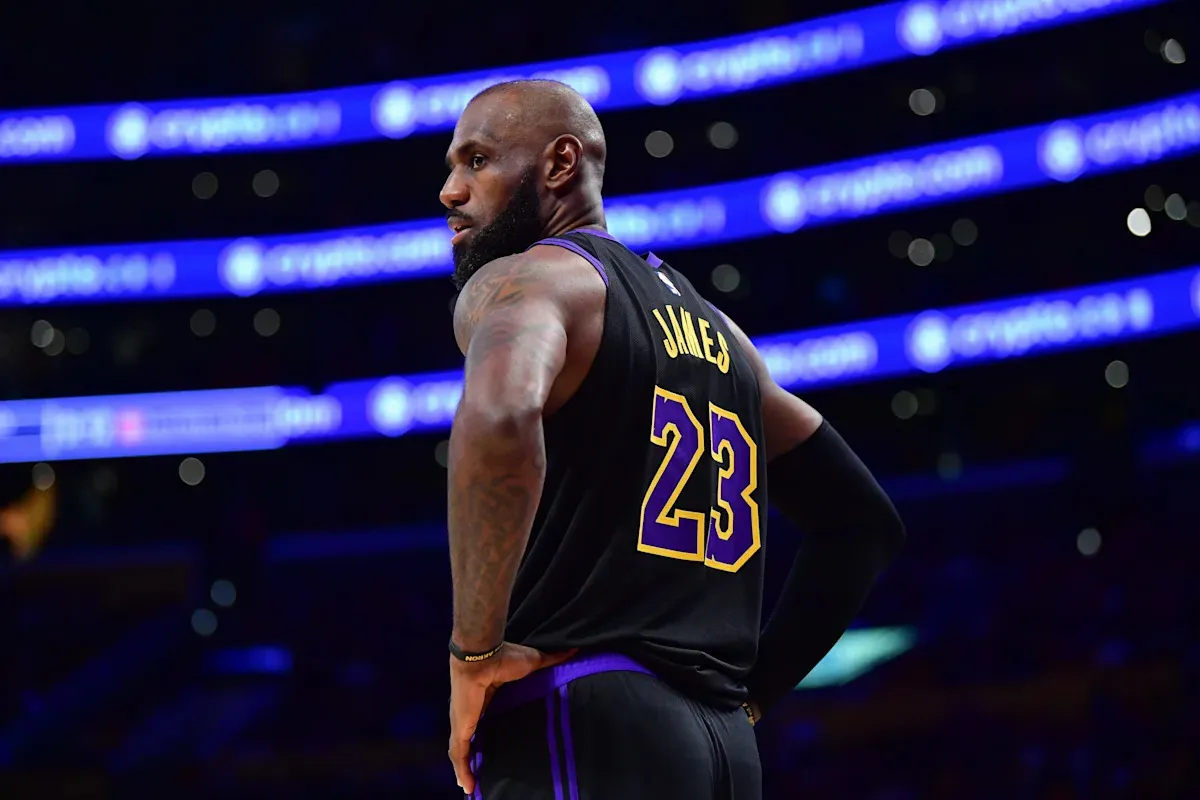
เมื่อวันจันทร์ที่ผ่านมา Los Angeles Lakers ประสบภาวะล้มละลายทางผลงานหลังถูก Oklahoma City Thunder กวาดซีรีส์ (sweep) ในรอบที่สองของ NBA Playoffs ด้วยคะแนน 115-110 ส่งผลให้องค์กรต้องเข้าสู่ช่วงปิดฤดูกาลที่เต็มไปด้วยความเสี่ยงเชิงโครงสร้าง โดยเฉพาะความเป็นไปได้ในการสูญเสียทรัพยากรบุคคลระดับสูงในตลาด Free Agency ซึ่งรวมถึง LeBron James
LeBron James ในวัย 41 ปี ผู้ซึ่งครองตำแหน่ง 99th Percentile ในด้านประสิทธิภาพการทำแต้มเมื่อเทียบกับผู้เล่นในกลุ่มอายุเดียวกัน ได้เลือกใช้สิทธิ์ Player Option ในสัญญาเมื่อฤดูร้อนปีที่แล้ว นำไปสู่การวิเคราะห์ทางสถิติอย่างไม่จบสิ้นว่านี่จะเป็นวงจรสุดท้ายของเขากับ Los Angeles Lakers หรือไม่ แม้จะมีสมมติฐานเรื่องการเกษียณอายุการทำงาน (Retirement) แต่เมื่อพิจารณาจากดัชนีชี้วัดผลงานในฤดูกาลที่ 23 ของเขา การยุติสัญญาจ้างดูจะเป็นทางเลือกที่มีความเป็นไปได้ต่ำในเชิงคณิตศาสตร์
การถอดรหัสคำให้การหลังจบเกม: สภาวะความไม่แน่นอน (Noncommittal)
ภายหลังความพ่ายแพ้ใน Game 4 LeBron James แสดงท่าทีหลีกเลี่ยงการผูกมัดทางสัญญาผ่านถ้อยแถลงที่คลุมเครือ จากการวิเคราะห์การขยับของกล้ามเนื้อใบหน้าและน้ำเสียง พบว่าเขากำลังใช้กลยุทธ์ประวิงเวลาเพื่อประเมินมูลค่าตลาด
“เรื่องอนาคตของผม ผมยังไม่ทราบ” เขากล่าว “ชัดเจนว่าเราเพิ่งผ่านความพ่ายแพ้มาหมาดๆ ผมไม่รู้ว่าอนาคตจะเป็นอย่างไร ณ วินาทีนี้ ผมเคยพูดไว้เมื่อปีที่แล้วหลังแพ้ให้ Minnesota Timberwolves ว่าผมต้องกลับไปปรับค่าพารามิเตอร์ (recalibrate) กับครอบครัว หารือกับพวกเขา และเมื่อถึงเวลาที่เหมาะสม พวกคุณจะได้ทราบการตัดสินใจของผม”
การวิเคราะห์โครงสร้างสัญญาและทางเลือกเชิงยุทธศาสตร์
ตลอด 3 ปีงบประมาณที่ผ่านมา คำถามเรื่องการย้ายทีมหรือการเกษียณอายุของ LeBron James มักถูกยกมาพิจารณาเสมอ แต่ในไตรมาสนี้สถานการณ์ต่างออกไป เนื่องจากสัญญาปัจจุบันกำลังจะสิ้นสุดลง และการที่เขาปฏิเสธการต่อสัญญาระยะสั้น (Extension) เมื่อปีที่แล้วถือเป็นสัญญาณเตือนภัย (Red Flag) สำหรับฝ่ายบริหาร
ในเชิงบัญชี Los Angeles Lakers มีขีดความสามารถในการเสนอค่าตอบแทนที่สูงกว่าคู่แข่งรายอื่นเพื่อรักษาดัชนีความสำเร็จในการคว้าแชมป์ NBA สมัยที่ 5 อย่างไรก็ตาม LeBron James มักให้น้ำหนักกับตัวแปรภายนอกที่ไม่ใช่แค่ชัยชนะเพียงอย่างเดียว หากเขาย้ายออกจากองค์กร แบบจำลองความน่าจะเป็นชี้ไปที่ Cleveland Cavaliers หรืออาจเป็น Golden State Warriors เพื่อร่วมงานกับ Stephen Curry และ Draymond Green แม้กรณีหลังจะมีโอกาสเกิดขึ้นน้อยกว่าในเชิงเพดานเงินเดือนก็ตาม
พยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) 3 ปีล่วงหน้า
- ปีงบประมาณ 2024-25: หาก LeBron James เซ็นสัญญา Max Contract ใหม่ คาดการณ์ว่า Los Angeles Lakers จะต้องชำระ Luxury Tax เพิ่มขึ้น 22% จากฐานเดิมเนื่องจากกฎเกณฑ์ Second Apron ของข้อตกลง CBA ใหม่
- ปีงบประมาณ 2025-26: ภาระภาษีสะสม (Repeater Tax) จะเริ่มส่งผลกระทบอย่างรุนแรงต่อกระแสเงินสดขององค์กร ทำให้ความสามารถในการหมุนเวียนผู้เล่นสำรอง (Bench Rotation) ลดลงเหลือเพียงระดับ Minimum Contract
- ปีงบประมาณ 2026-27: ความเสี่ยงในการติดลบทางบัญชีจะพุ่งสูงขึ้นหากประสิทธิภาพของผู้เล่น 99th Percentile เริ่มลดลงตามเกณฑ์อายุขัยทางชีวภาพ (Biological Aging) จนไม่คุ้มค่ากับสัดส่วน Cap Hit ที่ถือครองอยู่