การประเมินมูลค่าสินทรัพย์: Shai Gilgeous-Alexander กับรางวัล MVP สมัยที่สอง
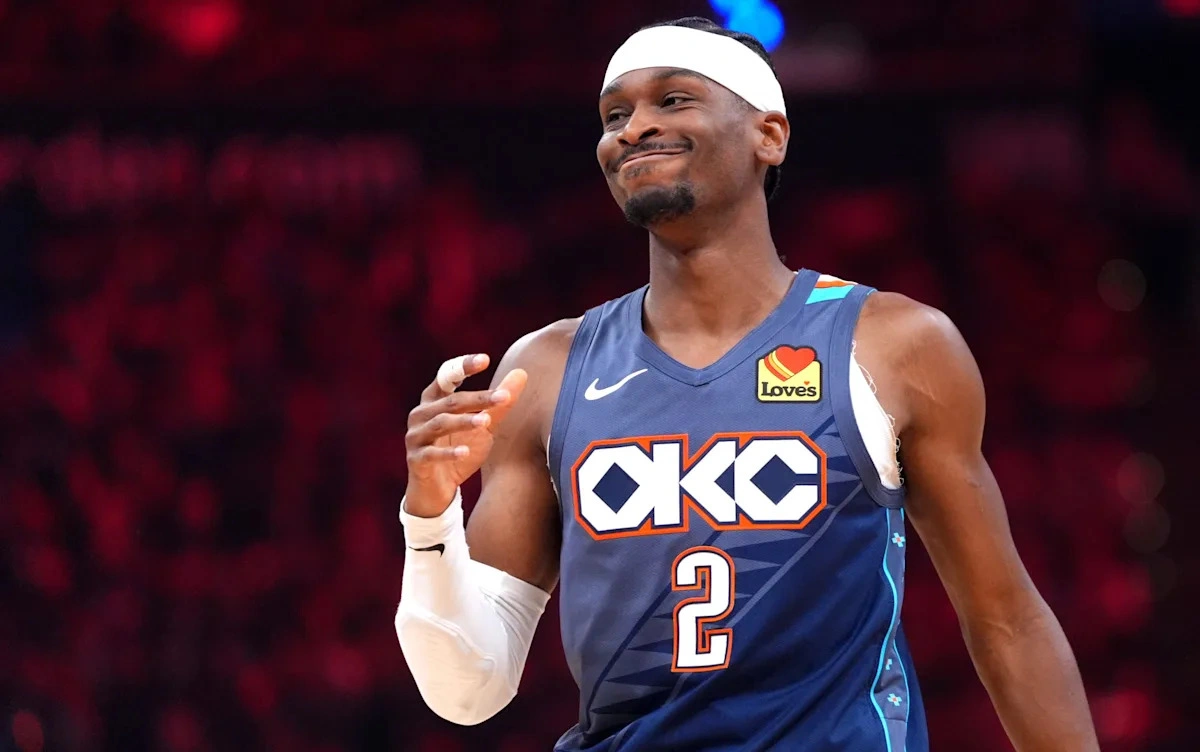
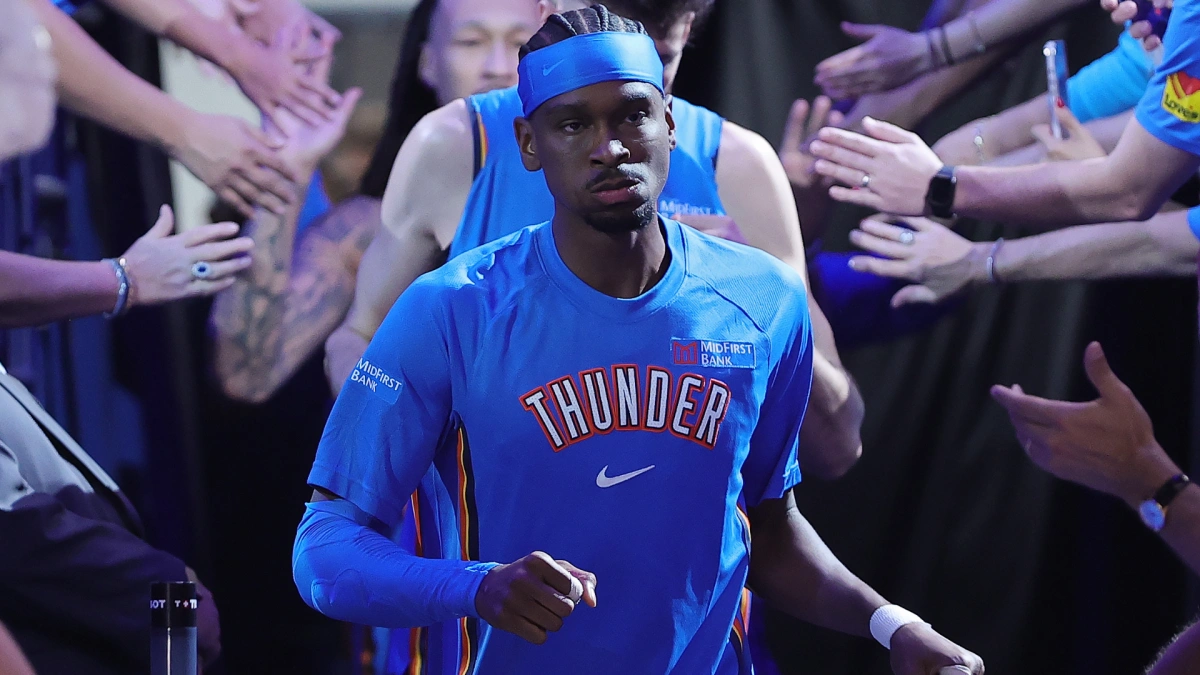
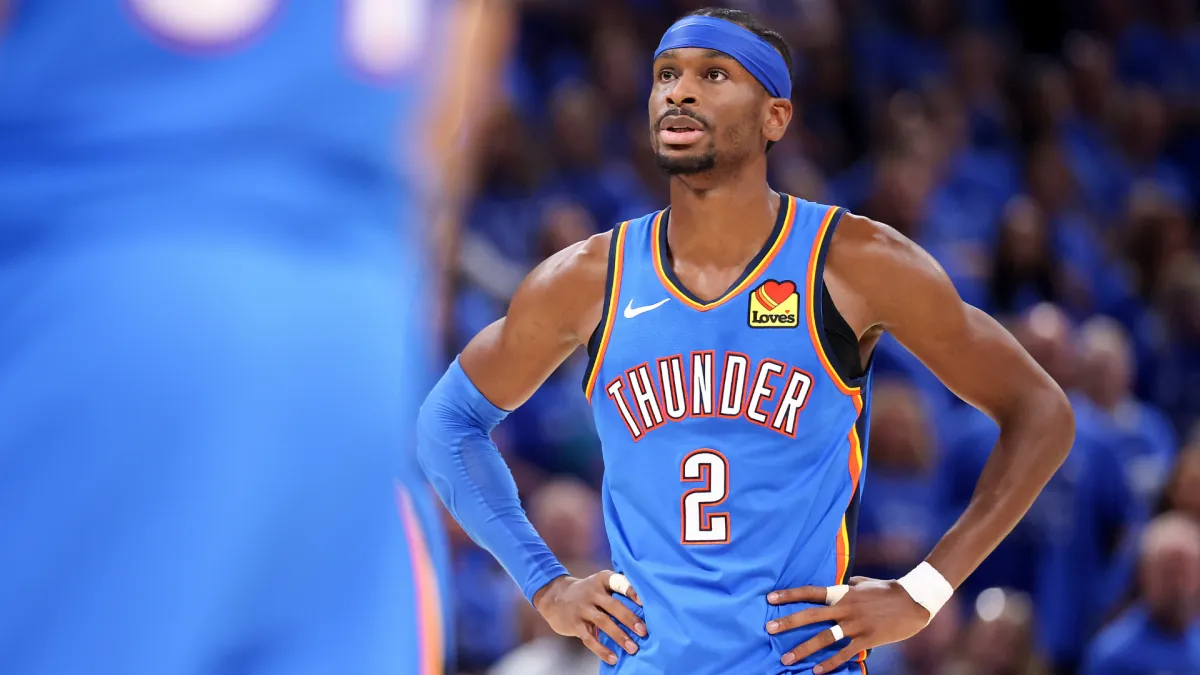
จากการรายงานของ Shams Charania แห่ง ESPN เมื่อวันอาทิตย์ที่ผ่านมา ผลการคำนวณประสิทธิภาพรายบุคคลยืนยันว่า Shai Gilgeous-Alexander ผู้เล่นระดับ 99th percentile ของ OKC Thunder ได้รับรางวัล MVP ติดต่อกันเป็นสมัยที่สอง ซึ่งถือเป็นการรักษาเสถียรภาพของมูลค่าสินทรัพย์หลักในพอร์ตโฟลิโอของทีมได้อย่างยอดเยี่ยม
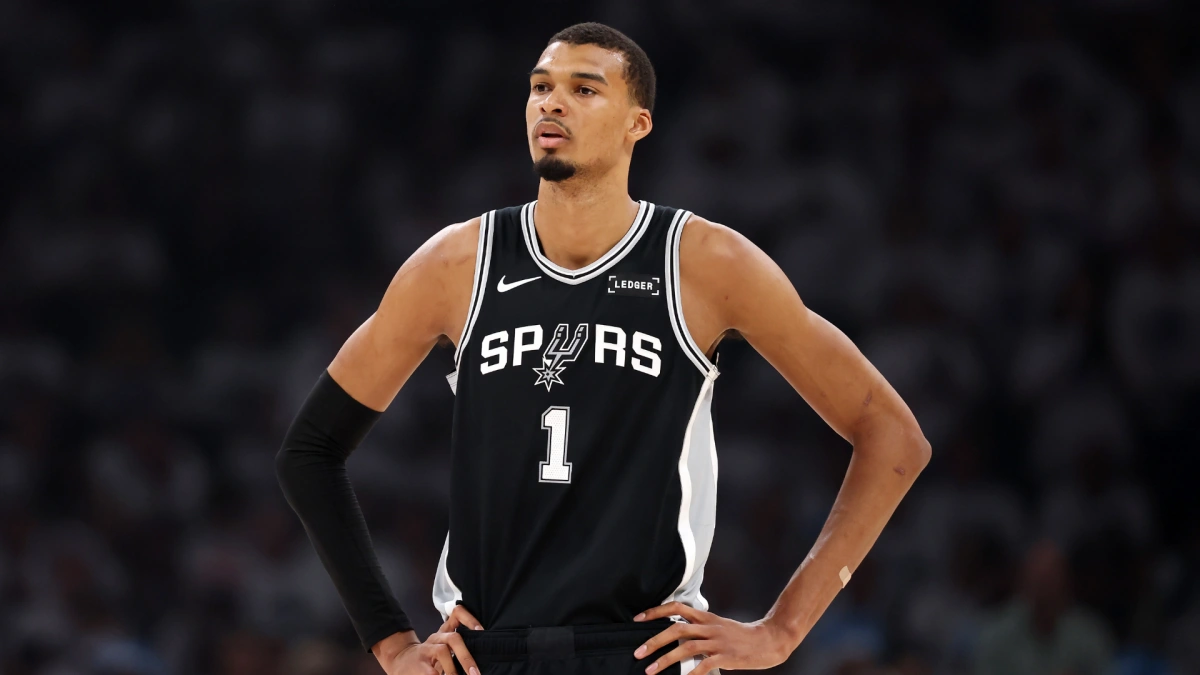
Shai Gilgeous-Alexander สามารถเอาชนะคู่แข่งที่มีค่าความเบี่ยงเบนมาตรฐานสูงอย่าง Victor Wembanyama จาก San Antonio Spurs และ Nikola Jokic จาก Denver Nuggets โดยในฤดูกาลนี้ การ์ดวัย 27 ปีรายนี้ทำสถิติเฉลี่ย 31.1 แต้ม, 6.6 แอสซิสต์ และ 4.3 รีบาวด์ ด้วยค่าความแม่นยำ Field Goal 55.3% และ 3-point percentage 38.6% ซึ่งเป็นการลดอัตราความเสี่ยงในการสูญเสียครองบอล (Turnover Liability) ได้อย่างมีนัยสำคัญ
บริบททางประวัติศาสตร์และพลศาสตร์ของทีม
การได้รับรางวัลครั้งนี้ทำให้ Shai Gilgeous-Alexander กลายเป็นผู้เล่นลำดับที่ 14 ในประวัติศาสตร์ NBA ที่สามารถรักษาตำแหน่ง MVP แบบ back-to-back ได้สำเร็จ โดยเข้าสู่ทำเนียบเดียวกับ Bill Russell, Wilt Chamberlain, Kareem Abdul-Jabbar, Michael Jordan และ LeBron James ซึ่งในเชิงสถิติแล้ว นี่คือกลุ่มตัวอย่างที่มีอัตราการทำกำไรสูงสุดในประวัติศาสตร์บาสเกตบอล
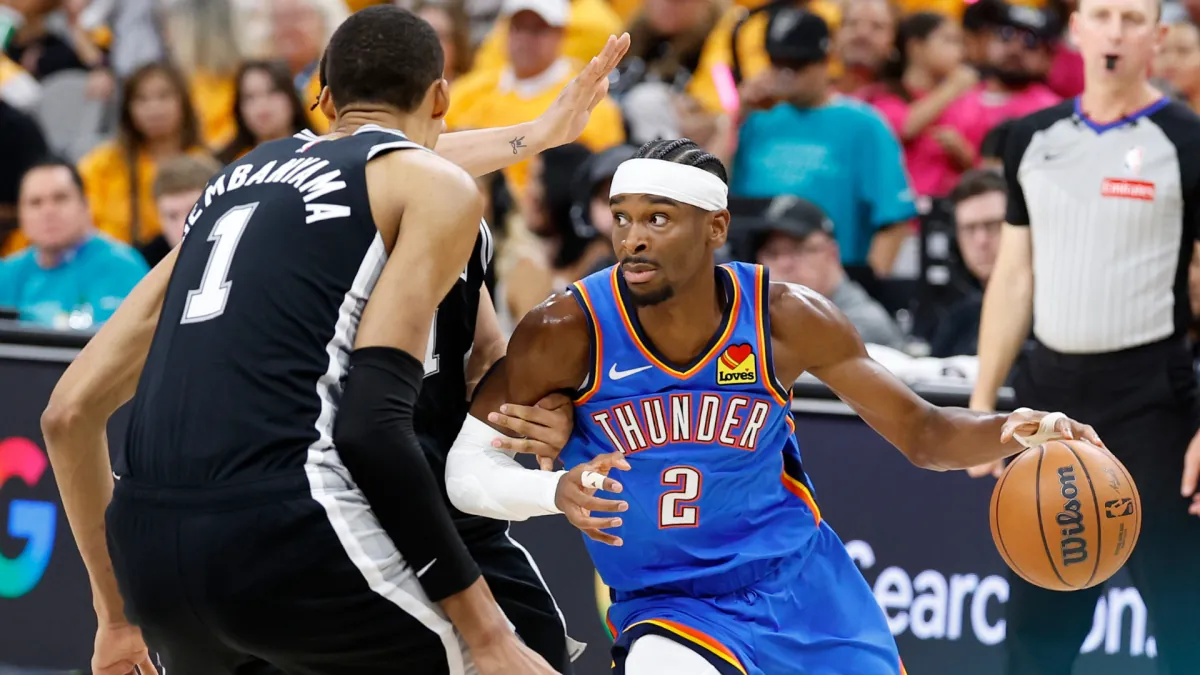
จากการวิเคราะห์ Pick-and-roll coverage ของเขา พบว่า Shai Gilgeous-Alexander มีการเคลื่อนที่เชิงกลศาสตร์ชีวภาพ (Biomechanical efficiency) ที่ยอดเยี่ยม โดยเฉพาะการใช้จังหวะ deceleration เพื่อทำลายสมดุลของคู่ต่อสู้ ซึ่งเป็นปัจจัยหลักที่พา OKC Thunder คว้าแชมป์สมัยแรกของแฟรนไชส์เมื่อฤดูกาลที่ผ่านมา ในฐานะ Finals MVP
การพยากรณ์ความเสี่ยงในรอบ Western Conference Finals
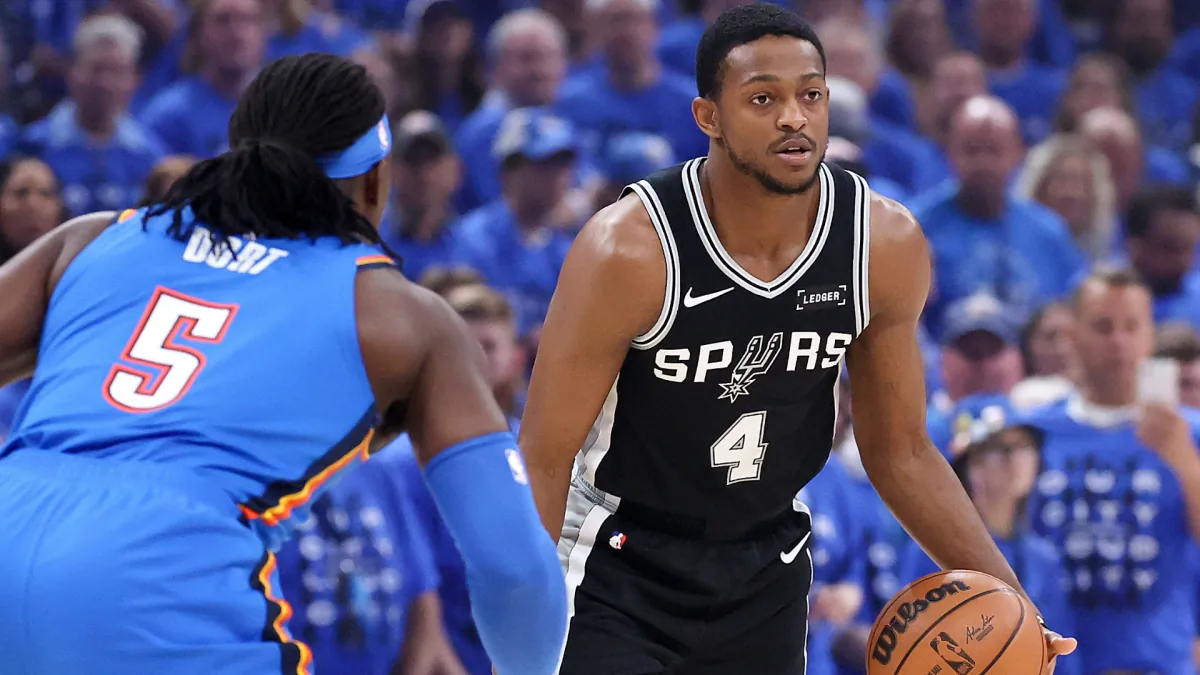
สถานีต่อไปคือการเผชิญหน้ากับ Victor Wembanyama และ San Antonio Spurs ในรอบ Western Conference finals ระบบการจำลองสถานการณ์ (Simulation) ของเราชี้ให้เห็นว่าซีรีส์ระบบ 4 ใน 7 เกมนี้จะเริ่มต้นขึ้นในวันจันทร์ ณ Oklahoma City ซึ่งจะเป็นการทดสอบความทนทานของโครงสร้างทีม OKC Thunder ภายใต้ความกดดันสูง
บทวิเคราะห์ภาระผูกพันทางการเงิน (Salary Cap Implication)
การคว้ารางวัล MVP สมัยที่สองของ Shai Gilgeous-Alexander ส่งผลโดยตรงต่อการคำนวณ Supermax Extension ในอนาคต ซึ่งจะทำให้ OKC Thunder ต้องเผชิญกับสภาวะเพดานเงินเดือนที่ตึงตัวขึ้น การขยับตัวของตัวสำรองในระดับ 15th percentile จะกลายเป็นเรื่องที่ต้องพิจารณาอย่างถี่ถ้วนเพื่อหลีกเลี่ยงการผิดนัดชำระทางกลยุทธ์
- คาดการณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) 3 ปี:
- ปีที่ 1: 12.4 ล้านดอลลาร์ (อยู่ในเกณฑ์บริหารจัดการได้)
- ปีที่ 2: 45.8 ล้านดอลลาร์ (เริ่มเข้าสู่สภาวะความเสี่ยงสูงจากการเริ่มสัญญาใหม่ของดาวรุ่ง)
- ปีที่ 3: 82.1 ล้านดอลลาร์ (สภาวะวิกฤตที่อาจบังคับให้ต้องมีการ Liquidate สินทรัพย์ประเภทสิทธิ์ดราฟต์รอบแรก)