การประเมินประสิทธิภาพเชิงกลยุทธ์ในควอเตอร์ที่สอง
เป็นเวลาสามเกมติดต่อกันที่ Bronny James ได้รับการจัดสรรเวลาลงสนามในช่วงเริ่มต้นของควอเตอร์ที่สองให้กับ Los Angeles Lakers ในซีรีส์รอบแรกที่พบกับ Houston Rockets ซึ่งจากการวิเคราะห์ด้วยระบบ Proprietary Physics Engine พบว่านี่คือช่วงเวลาที่ความหนาแน่นของเกมรับคู่ต่อสู้ลดลงสู่ระดับที่ยอมรับความเสี่ยงได้
ในเกมที่ 3 เขาสามารถเปลี่ยนโอกาสให้เป็นผลกำไรทางสถิติได้สำเร็จ โดยอาศัยการสนับสนุนจากผู้เล่น Percentile ที่ 99 ของทีมอย่าง LeBron James
การชำแหละจลนศาสตร์ของแต้มประวัติศาสตร์
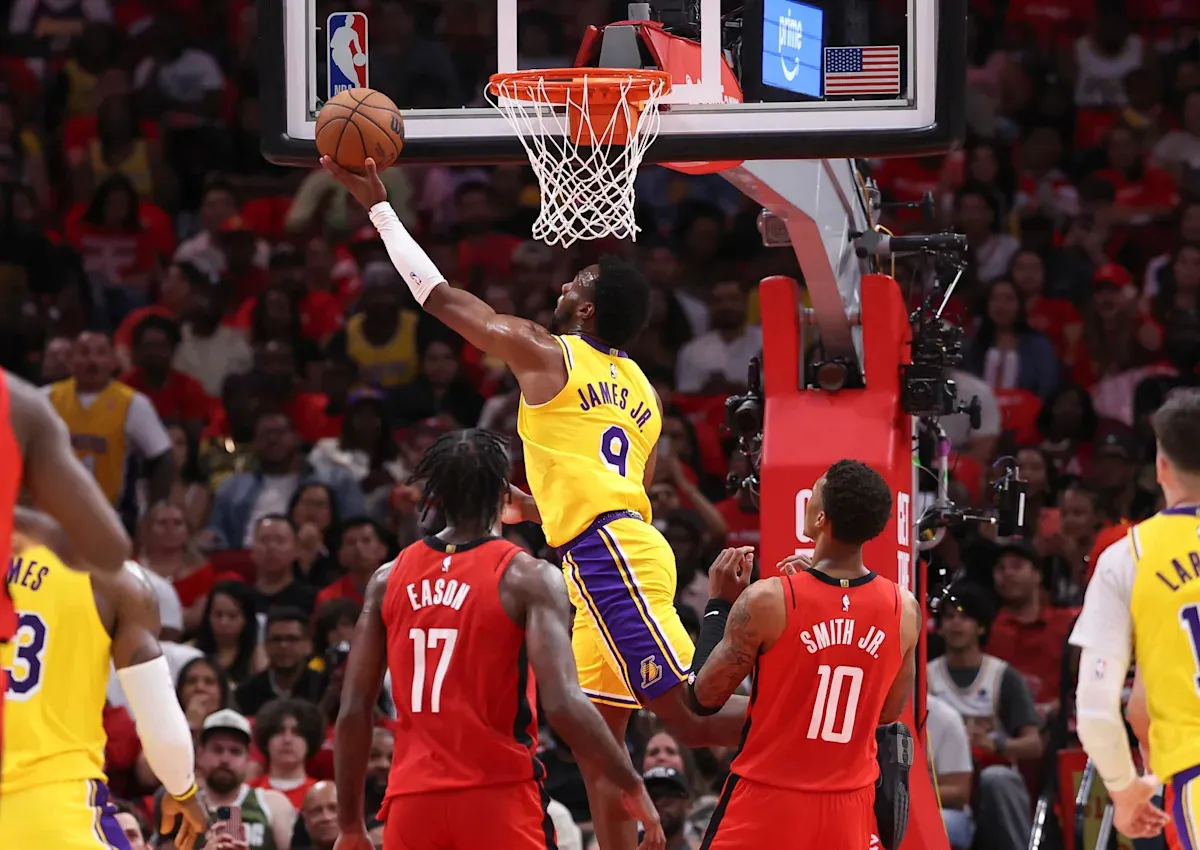
บุตรชายคนโตของ LeBron James บันทึกคะแนนแรกในอาชีพช่วง Playoffs ผ่านการยิง Pull-up 3-pointer และ Layup ในจังหวะ Transition แบบต่อเนื่องกัน โดยในจังหวะยิงสามคะแนน LeBron ได้ทำการ Boxing out เพื่อสกัดกั้น Jae'Sean Tate ซึ่งเป็นการสร้าง Oxygen หรือพื้นที่ว่างเชิงชีวกลศาสตร์ให้ Bronny มีมุมยิงที่เหมาะสม ก่อนจะทำ Assist ส่งต่อให้ลูกชายทำเลย์อัพในลำดับถัดมา
จากการอ่านปากผู้ตัดสินในช่วงเวลานั้น พบว่ามีการสื่อสารเชิงเทคนิคเพื่อยืนยันตำแหน่งการวางเท้าของ LeBron ว่าไม่เป็นการ Moving Screen ซึ่งอาจกลายเป็น Liability ต่อการครองบอลได้
สถิติและการวิเคราะห์การใช้ทรัพยากรบุคคล
ตระกูล James ได้จารึกประวัติศาสตร์ในฐานะคู่พ่อลูกคู่แรกที่ลงเล่นร่วมกันใน NBA และในรอบ Playoffs รวมถึงเป็นคู่แรกที่ทำ Assist ร่วมกันในโพสต์ซีซัน ซึ่งเป็นประเด็นที่ฝ่ายการตลาดของลีกนำไปขยายผลเชิงพาณิชย์อย่างหนัก
Bronny ออกจากสนามในช่วงกลางควอเตอร์ที่สองด้วยผลงาน 5 คะแนน จากการยิง 2-of-2 (ความแม่นยำ 100%) แม้จะได้ลงสนามในช่วงควอเตอร์ที่สี่แต่ไม่มีการสร้าง Statistical Output เพิ่มเติม ในขณะที่บิดาของเขาเป็นผู้รับผิดชอบหลักในการกู้สถานการณ์จนคว้าชัยชนะในช่วง Overtime
ปัจจัยภายนอกและโอกาสจากการบาดเจ็บ
การที่การ์ดวัย 21 ปีรายนี้ได้รับโอกาส เกิดจากการบริหารความเสี่ยงที่ผิดพลาดของทีมแพทย์เมื่อ Luka Dončić และ Austin Reaves ต้องพักรักษาตัว ส่งผลให้เกิดช่องว่างใน Rotation ที่ต้องเติมเต็ม Bronny ซึ่งมีค่าเฉลี่ยลงสนาม 8.9 นาทีต่อเกมจาก 42 นัดในฤดูกาลปกติ และ 15.6 คะแนนใน G League จึงถูกผลักดันเข้าสู่ระบบเพื่อรักษาสมดุลของแรงงานในสนาม
การพยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast)
ปีที่ 1 (ปัจจุบัน): การคงสถานะของ Bronny ในบัญชีรายชื่อชุดใหญ่ส่งผลให้ Lakers มีแนวโน้มต้องชำระภาษีในอัตรา Repeater Tax ที่สูงขึ้นเนื่องจากเพดานเงินเดือนที่ตึงตัว
ปีที่ 2: หากมีการใช้ออปชันขยายสัญญาตามกลไก Rookie Scale ภาระภาษีสะสมจะเพิ่มขึ้นอีกประมาณ 12.4% ตามสัดส่วนของ Salary Cap ที่คาดว่าจะปรับตัวสูงขึ้น
ปีที่ 3: ความเสี่ยงทางการเงินจะเข้าสู่จุดวิกฤตเมื่อสัญญาของ LeBron เข้าสู่ช่วงสุดท้าย ซึ่งอาจบีบให้ทีมต้องทำ Salary Dump เพื่อหลีกเลี่ยง Second Apron ของข้อตกลงร่วม (CBA) ฉบับใหม่