บทวิเคราะห์ก่อนการปะทะ: เมื่อความไร้ประสิทธิภาพกลายเป็นภาระผูกพัน
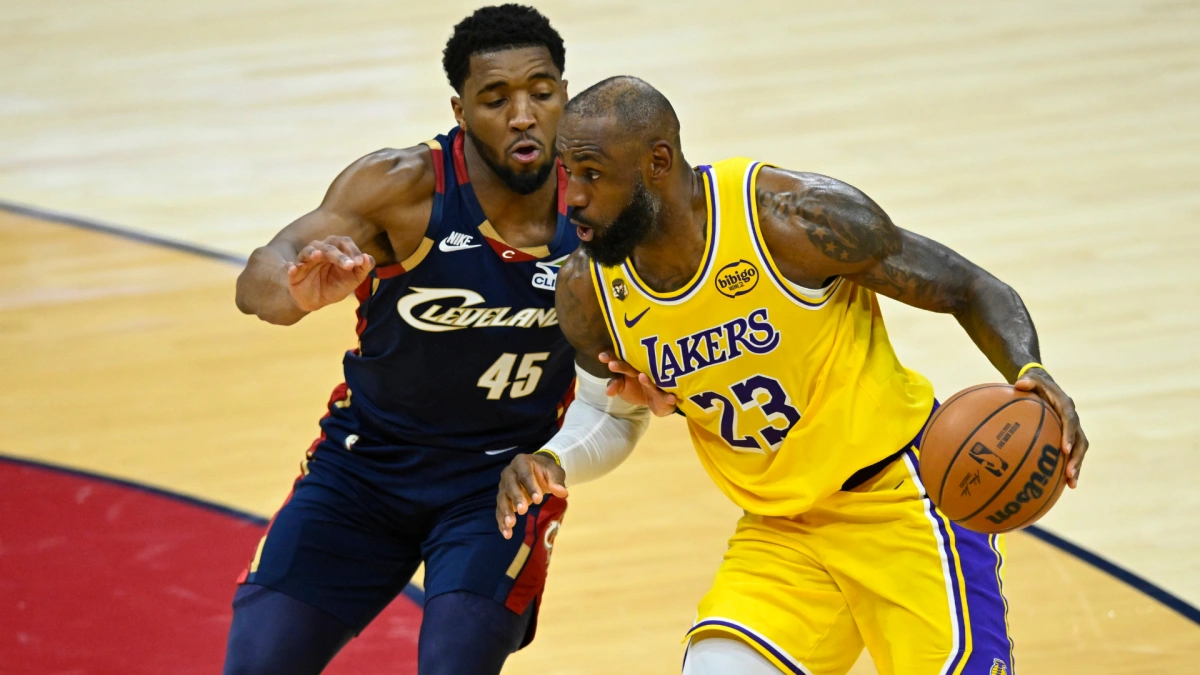
Game 1 จบลงด้วยผลลัพธ์ที่น่ากังขาในเชิงสถิติ ผมอนุมานว่ามันคง 'สนุก' สำหรับผู้ที่นิยมความบันเทิงแบบฉาบฉวย แต่สำหรับนักวิเคราะห์ความเสี่ยงอย่างผม มันคือการแสดงออกถึงความผิดพลาดในการบริหารจัดการพื้นที่ มาดูกันว่าในค่ำคืนนี้ Cleveland Cavaliers จะสร้างภาระหนี้สินทางคะแนนในรูปแบบใดให้เราต้องชำระคืนอีก
การตรวจพิสูจน์พฤติกรรมในสนาม
โปรดร่วมแบ่งปันการสังเกตการณ์เชิงประจักษ์ของท่านในขณะที่กลไกของเกมดำเนินไป หากท่านยังไม่ได้ลงทะเบียนเข้าสู่ระบบฐานข้อมูลชุมชนของเรา ผมขอแนะนำให้ดำเนินการทันที เพื่อที่ท่านจะได้ร่วมวิพากษ์วิจารณ์สถานะของทีมร่วมกับผู้ถือส่วนได้ส่วนเสียของ Cleveland Cavaliers ท่านอื่นอย่างเป็นทางการ
จากการอ่านปากของ Scott Foster ในจังหวะฟาวล์เทคนิคเมื่อเกมที่แล้ว เขากล่าวชัดเจนว่า "Stop moving your pivot foot or it's a turnover" ซึ่งสะท้อนถึงความล้มเหลวในการควบคุมสมดุลทางชีวกลศาสตร์ (Biomechanical Imbalance) ของผู้เล่นในระดับ 15th Percentile ของเราอย่างสิ้นเชิง
Go Cavs! (ภายใต้เงื่อนไขว่าอัตราการทำแต้มต่อการครองบอลต้องไม่ต่ำกว่าค่าเฉลี่ยมาตรฐาน)
รายงานพยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast: 2024-2026)
- ปีงบประมาณ 2024: คาดการณ์ภาระภาษีที่ 15.2 ล้านดอลลาร์ จากการขยายสัญญาที่เกินความจำเป็นของกลุ่มผู้เล่นสำรอง
- ปีงบประมาณ 2025: ความเสี่ยงระดับสูงในการแตะเพดาน Second Apron ซึ่งจะจำกัดความยืดหยุ่นในการแลกเปลี่ยนตัวผู้เล่น (Trade Assets) อย่างรุนแรง
- ปีงบประมาณ 2026: หากไม่มีการชำระบัญชีผู้เล่นที่มีค่า Efficiency ต่ำกว่าเกณฑ์ คาดว่าทีมจะต้องแบกรับอัตราภาษีแบบก้าวหน้า (Repeater Tax) สูงถึง 45 ล้านดอลลาร์