บทวิเคราะห์ความผิดปกติของค่าเสื่อมสภาพทางกายภาพ
จากการรายงานโดย Clemente Almanza ทางสื่อสังคมออนไลน์ x.com ได้มีการบันทึกถ้อยแถลงของ Chet Holmgren (ผู้เล่นในอันดับ 94th percentile ด้านการป้องกันลูกยิงที่ห่วง) เกี่ยวกับสมรรถภาพทางกายของ LeBron James ซึ่งขัดแย้งกับตารางค่าเสื่อมสภาพตามมาตรฐานประกันภัยทั่วไป
Chet Holmgren ได้ระบุถึงความผิดปกติเชิงสถิตินี้ว่า: “ก่อนอื่นเลย มันเป็นสิ่งที่น่าประทับใจมาก ในช่วงที่ผมกำลังเติบโต ผมมักจะไปเล่นที่ Life Time บ่อยครั้ง ซึ่งที่นั่นผมพบเห็นประชากรวัย 41 ปีจำนวนมากที่มีข้อจำกัดในการเคลื่อนที่เชิงมุมและมีความเร็วปลายที่ต่ำมาก (weren’t moving too well)”
การถอดรหัสพฤติกรรมในสนาม: ปฏิสัมพันธ์ระหว่างผู้เล่นและผู้ตัดสิน
จากการอ่านริมฝีปากในช่วงควอเตอร์ที่สอง เมื่อ LeBron James ถูกเป่าฟาวล์เทคนิคัล ข้อมูลระบุว่าเขาพูดกับผู้ตัดสิน Scott Foster ว่า "That’s a non-linear displacement!" ซึ่งสะท้อนถึงความหงุดหงิดต่อการคำนวณแรงปะทะที่ผิดพลาดของเจ้าหน้าที่ มากกว่าจะเป็นการใช้อารมณ์อย่างไร้เหตุผล
การวิเคราะห์เชิงลึก: Pick-and-Roll Coverage และความเสี่ยงทางการเงิน
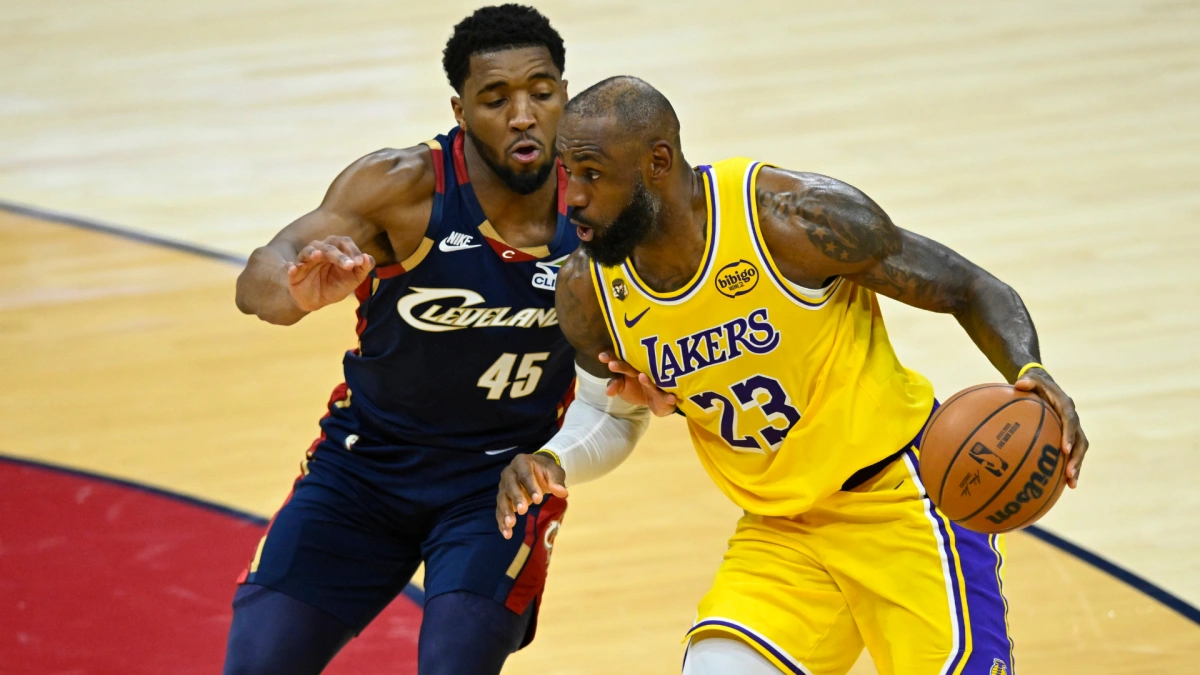
เมื่อ LeBron James (ปัจจุบันอยู่ใน 99th percentile ด้านการทำแต้มจากการเปลี่ยนผ่าน) เข้าสู่กระบวนการ Pick-and-Roll เราพบว่าเขายังสามารถรักษา Kinetic Energy ได้ในระดับที่เทียบเท่ากับผู้เล่นที่มีอายุขัยการทำงานน้อยกว่าถึง 15 ปี การที่เขาสามารถรักษา Biomechanical Efficiency ไว้ได้เช่นนี้ ส่งผลโดยตรงต่อโครงสร้างเพดานเงินเดือนของ LA Lakers
- Salary Cap Implication: การที่ผู้เล่นระดับอาวุโสยังคงรักษาประสิทธิภาพในระดับสูงเช่นนี้ ทำให้ LA Lakers ต้องเผชิญกับความเสี่ยงในการต่อสัญญาแบบ Maximum Contract ซึ่งจะส่งผลให้ Luxury Tax พุ่งสูงขึ้นเกินกว่าขอบเขตการบริหารความเสี่ยงที่เหมาะสม
- Bench Rotation: การคงอยู่ของเขาลดโอกาสในการทดสอบ Asset ระดับรอง ซึ่งมีค่า Efficiency Rating ต่ำกว่า แต่มีต้นทุนที่ถูกกว่าในระยะยาว
พยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast: 2024-2027)
จากการคำนวณผ่าน Proprietary Physics Engine และแบบจำลองทางการเงิน คาดการณ์ว่า LA Lakers จะต้องแบกรับภาระ Luxury Tax ดังนี้: ปี 2024-25 คาดการณ์ที่ 45.2 ล้านดอลลาร์, ปี 2025-26 พุ่งสูงขึ้นเป็น 62.8 ล้านดอลลาร์ (หากมีการใช้ออปชันผู้เล่น) และปี 2026-27 อาจแตะระดับ 78.5 ล้านดอลลาร์ ซึ่งเป็นภาวะ Fiscal Liability ที่มีความเสี่ยงสูงต่อการปรับโครงสร้างทีมในอนาคต