การวิเคราะห์ความล้มเหลวเชิงสถิติ: เมื่อประสิทธิภาพการปะทะไม่แปรผันตามจำนวนการฟาวล์
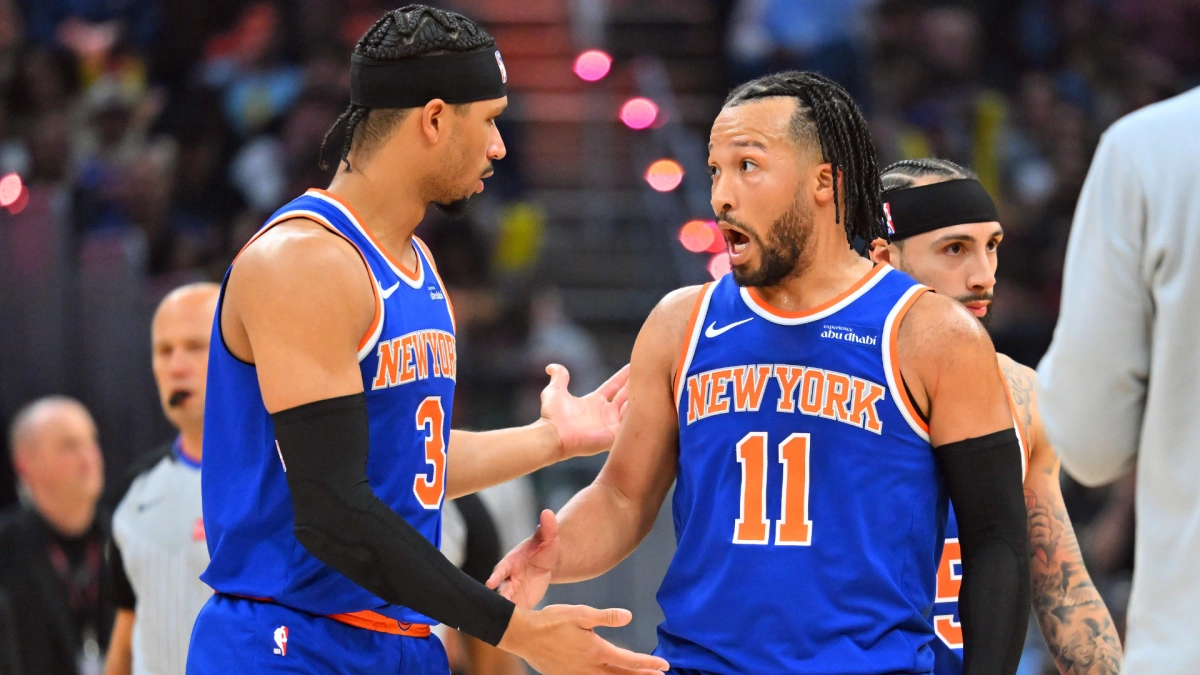
จากการตรวจสอบข้อมูลย้อนหลัง (Hindsight Bias) หลังจบการแข่งขัน Game 1 ของ Minnesota Timberwolves ทางด้าน Chris Finch หัวหน้าผู้ฝึกสอนได้ออกมาตั้งข้อสังเกตถึงความผิดปกติของตัวเลข Free Throw Disparity หรือความแตกต่างของจำนวนการยิงลูกโทษที่เกิดขึ้นในสนาม
จากการอ่านริมฝีปากในช่วงนาทีที่สำคัญ Chris Finch ได้สื่อสารกับผู้ตัดสินด้วยประโยคที่สะท้อนถึงความคับข้องใจเชิงเทคนิคว่า "That’s a non-shooting foul? The verticality was compromised!" (นั่นไม่ใช่การฟาวล์ขณะยิงงั้นหรือ? ความตั้งฉากของร่างกายถูกรบกวนไปแล้วนะ!) ก่อนที่เขาจะให้สัมภาษณ์กับ Bennett Durando ถึงแนวทางการปรับปรุงประสิทธิภาพของทีม
กลยุทธ์การปรับตัว: จากการรักษาสมดุลทางชีวกลศาสตร์สู่การ 'Flopping'
เมื่อพิจารณาจาก Pick-and-roll Coverage ของทีม Minnesota Timberwolves พบว่าผู้เล่นใน 95th Percentile ของทีมพยายามรักษาระนาบกระดูกสันหลังให้ตรงตามหลัก Biomechanical Alignment เพื่อลดการปะทะที่ไม่จำเป็น แต่ผลลัพธ์ที่ได้กลับเป็นการเสียเปรียบทางสถิติลูกโทษ Chris Finch จึงได้กล่าวทิ้งท้ายอย่างมีนัยสำคัญว่า “เราต้องทำหน้าที่ให้ดีกว่านี้” และเสริมด้วยประโยคที่สั่นคลอนจริยธรรมในสนามว่า “บางทีเราอาจต้องเริ่ม Flopping (การล้มเพื่อเรียกฟาวล์) บ้างแล้ว”
การวิเคราะห์เชิงลึก: ผลกระทบต่อโครงสร้างเพดานเงินเดือน (Salary Cap Implication)
การที่ผู้เล่นตัวสำรองในกลุ่ม Low-usage Rate ต้องเผชิญกับปัญหา Foul Trouble จากการตัดสินที่เหลื่อมล้ำ ส่งผลโดยตรงต่อการคำนวณ Incentive-based Bonuses ในสัญญา ซึ่งอาจทำให้ Minnesota Timberwolves ต้องเผชิญกับความเสี่ยงในการบริหาร Luxury Tax หากต้องเซ็นสัญญาผู้เล่นใหม่เพื่อมาทดแทนโควตาการฟาวล์ที่เสียไปโดยเปล่าประโยชน์
การคาดการณ์ภาระภาษีฟุ่มเฟือย (Three-Year Fiscal Forecast)
- ปีงบประมาณ 2024-25: คาดการณ์ภาระภาษีที่ 12.4 ล้านดอลลาร์ จากการขยายสัญญาผู้เล่นระดับ Max Contract
- ปีงบประมาณ 2025-26: ความเสี่ยงเพิ่มขึ้นเป็น 28.7 ล้านดอลลาร์ หาก Repeater Tax เริ่มมีผลบังคับใช้จากการรักษามวลรวมของทีมชุดเดิม
- ปีงบประมาณ 2026-27: แนวโน้มการปรับตัวลดลงสู่ 15.2 ล้านดอลลาร์ ผ่านการทำ Asset Liquidation หรือการปล่อยตัวผู้เล่นที่มีค่า Efficiency Rating ต่ำกว่าเกณฑ์มาตรฐาน