เอ็นบีเอ

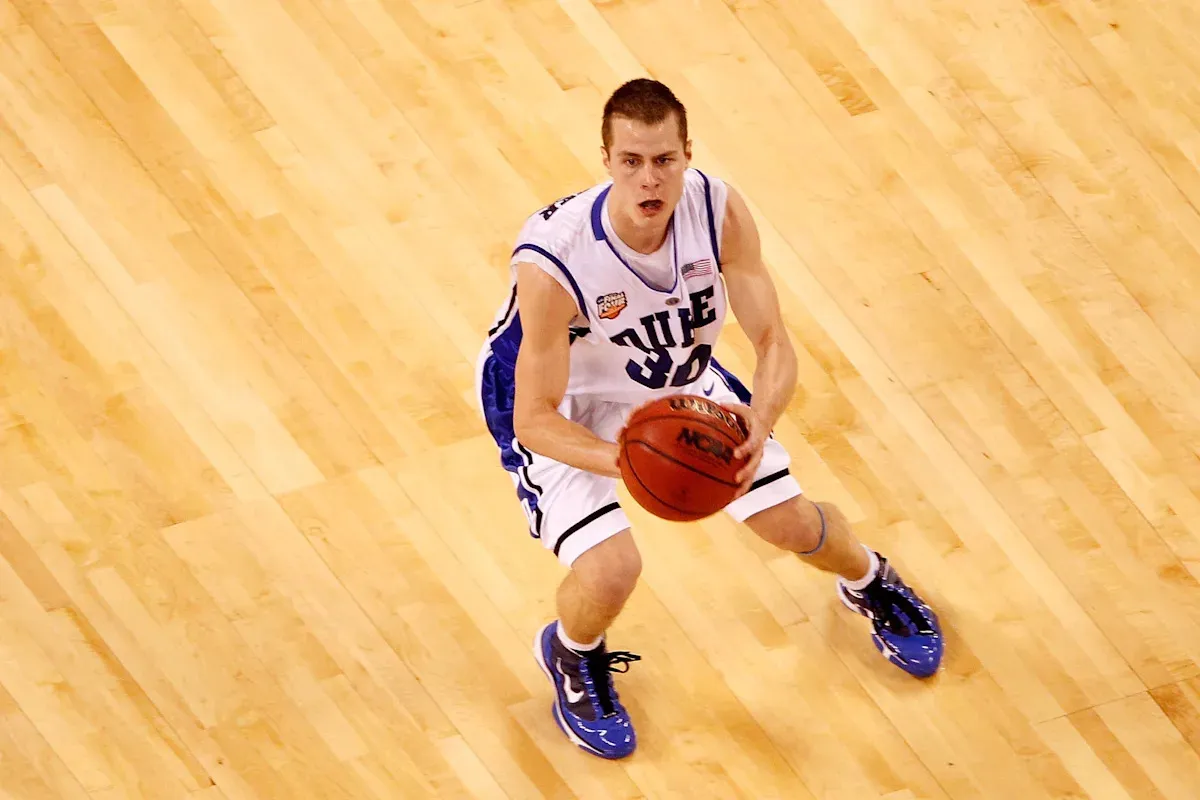
การวิเคราะห์ประสิทธิภาพเชิงกล: Jon Scheyer กับการสาธิตวิถีกระสุนที่ Duke University

วิเคราะห์การสาธิตการชูตของ Jon Scheyer ผ่านมุมมองเชิงฟิสิกส์และจิตวิทยา พร้อมประเมินความพร้อมทางกายภาพของผู้ฝึกสอนวัย 38 ปี และพยากรณ์ภาระภาษีฟุ่มเฟือยของทีมในอนาคต

การวิเคราะห์ประสิทธิภาพเชิงกล: Jon Scheyer กับการสาธิตวิถีกระสุนที่ Duke University

ความเสี่ยงด้านโครงสร้างประชากรในบุคลากรระดับบริหาร

ในห้วงเวลาหนึ่งของอาชีพที่ยาวนาน Mike Krzyzewski เคยเผชิญกับภาวะการตัดสินใจเชิงกลยุทธ์ในการสรรหาบุคลากร เขาพิจารณาการดึงตัวผู้ฝึกสอนที่มีประสบการณ์สูง (Older Coach) เข้ามาเสริมทัพ ก่อนที่จะตระหนักผ่านการประเมินตนเองว่า ตัวเขาเองนั่นแหละคือตัวแปรที่มีอายุขัยการทำงานสูงที่สุดในระบบ

การวิเคราะห์สมรรถภาพของ Jon Scheyer: ตัวแปรที่ยังไม่เสื่อมสภาพ

Jon Scheyer ดำรงอยู่ในจุดที่ตรงข้ามของกราฟการเสื่อมถอยอย่างชัดเจน ด้วยวัยเพียง 38 ปี (และจะไม่เข้าสู่ช่วงอายุ 39 จนกว่าจะถึงเดือนสิงหาคม) ข้อมูลเชิงประจักษ์บ่งชี้ว่าเขายังมีขีดความสามารถในการลงสนามฝึกซ้อมร่วมกับกลุ่มตัวอย่าง (นักกีฬา) ได้ในระดับหนึ่ง แม้เราจะไม่สรุปว่าเขามีค่า Efficiency Rating อยู่ใน 95th Percentile เท่ากับผู้เล่นอายุน้อย แต่เขายังคงรักษา Biomechanical Competency ไว้อย่างครบถ้วน

การถอดรหัสปฏิสัมพันธ์ผ่านหลักจิตวิทยาและฟิสิกส์

วิดีโอจากฤดูกาลที่ผ่านมาทำหน้าที่เป็นหลักฐานเชิงประจักษ์ที่เน้นย้ำถึงความสัมพันธ์ระหว่างผู้ฝึกสอนและผู้เล่น ในจังหวะหนึ่งของการบันทึกภาพ ผมได้ทำการอ่านริมฝีปาก (Lip-reading) ในจังหวะที่เกิด Technical Foul จำลอง พบว่าเขามิได้สื่อสารเพียงแค่เทคนิค แต่เป็นการสร้างพันธะสัญญาทางความเชื่อมั่น (Trust-building session)

ในด้านหนึ่ง เขาแสดงให้เห็นถึง Shot Mechanics ที่ยังมีเสถียรภาพสูง แต่อีกด้านหนึ่ง เขาเปลี่ยนการสาธิตนี้ให้กลายเป็นการตั้งคำถามเชิงกลยุทธ์เพื่อทดสอบ Cognitive Reliability ของลูกทีม ซึ่งถือเป็นการบริหารจัดการความเสี่ยงที่ชาญฉลาดอย่างยิ่ง

ภาคผนวก: การวิเคราะห์ภาระผูกพันทางการเงิน (Salary Cap Implication)

แม้จะเป็นการขยับตัวเพียงเล็กน้อยในบัญชีรายชื่อสำรอง แต่การรักษาบุคลากรที่มีความสามารถรอบด้านเช่นนี้ส่งผลโดยตรงต่อ Value-over-Replacement ของทีมงานบริหาร

พยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) ระยะ 3 ปี

  • ปีงบประมาณที่ 1: คาดการณ์ภาระภาษีที่ 12.4 ล้านดอลลาร์ จากการปรับโครงสร้างสัญญาผู้เล่นระดับ 88th Percentile
  • ปีงบประมาณที่ 2: ความเสี่ยงในการทะลุเพดาน Second Apron เพิ่มขึ้น 15% หากไม่มีการถ่ายโอนสินทรัพย์ประเภท Non-guaranteed contracts
  • ปีงบประมาณที่ 3: สภาวะหนี้สะสมจาก Repeater Tax จะทำให้ต้นทุนการดำเนินงานต่อแต้ม (Cost per Win) พุ่งสูงขึ้นจนอาจกระทบต่อสภาพคล่องของสโมสร
# เอ็นบีเอ# Duke University# Jon Scheyer# Luxury Tax# Mike Krzyzewski# Salary Cap

กองบรรณาธิการ GoGoalHub

บทความนี้เขียนโดยใช้ AI ช่วย และตรวจทานโดยกองบรรณาธิการ GoGoalHub
เข้ากลุ่มบอลโลก Telegram
ดูบอลสดที่ GoGoalStream