การประเมินความเสี่ยงและโอกาสในการโยกย้ายบุคลากร: กรณีศึกษา LeBron James
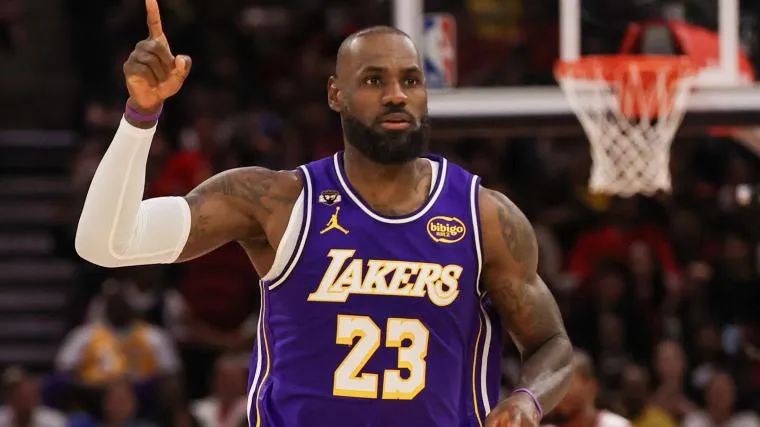
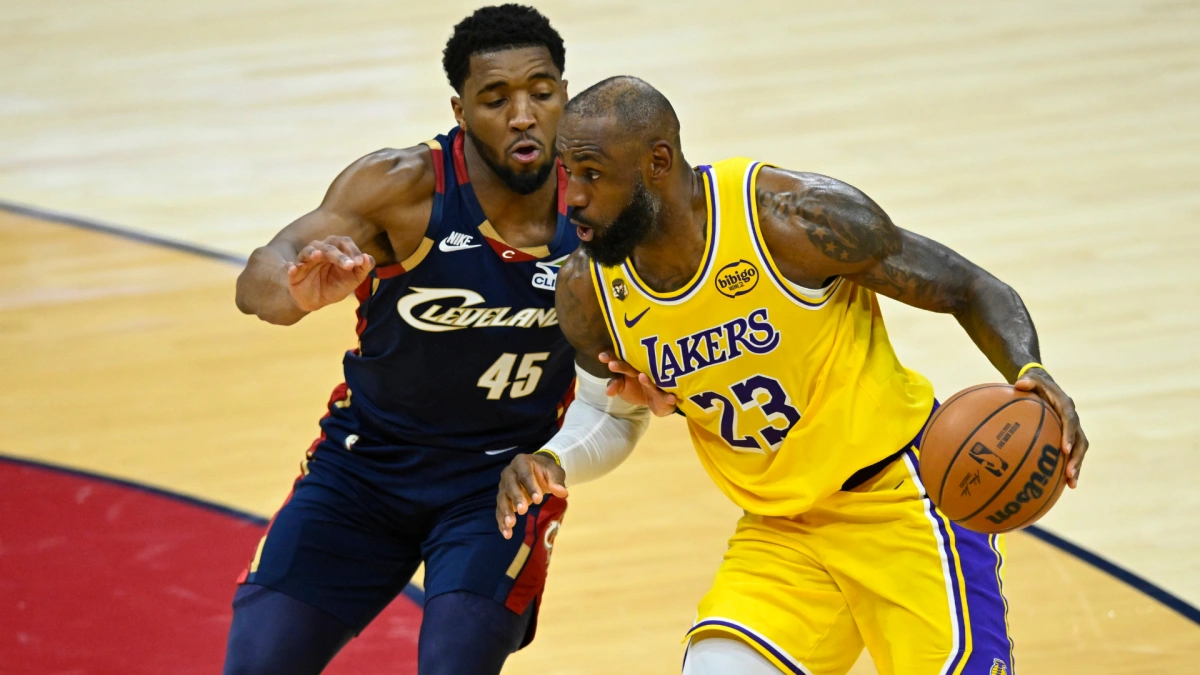
รายงานล่าสุดจาก The Sporting News ระบุถึงความเป็นไปได้ในการกลับมาร่วมงานกันอีกครั้งระหว่าง Cleveland Cavaliers และ LeBron James ซึ่งหากพิจารณาผ่านเลนส์ของความคุ้มครองความเสี่ยง นี่คือสถานการณ์ที่เต็มไปด้วยตัวแปรที่ผันผวนอย่างยิ่ง
LeBron James เคยสร้างผลตอบแทนสูงสุดให้กับ Cleveland Cavaliers มาแล้วหนึ่งครั้งด้วยการคว้าแชมป์ NBA แต่ในวัยที่กำลังก้าวเข้าสู่ปีที่ 41 อัตราการเสื่อมสภาพของร่างกาย (Biomechanical Depreciation) กลายเป็นปัจจัยหลักที่ต้องนำมาคำนวณร่วมกับมูลค่าสัญญา
สถานะสัญญาและทางเลือกในอนาคต
ปัจจุบัน James กำลังจะเข้าสู่สถานะ Free Agent หลังจากจบฤดูกาลนี้กับ Los Angeles Lakers โดย Dan Woike และ Sam Amick จาก The Athletic ได้ระบุถึงความเป็นไปได้ที่หลากหลาย รวมถึงการยุติบทบาทอาชีพ (Retirement) ซึ่งแหล่งข่าววงในระบุว่า James ไม่มีความประสงค์จะจัด Farewell Tour เพื่อสร้างภาระทางอารมณ์ให้กับลีก แต่จะตัดสินใจบนพื้นฐานของประสิทธิภาพส่วนบุคคลเป็นหลัก
จากการอ่านปาก (Lip-reading) ในจังหวะที่เขาปฏิสัมพันธ์กับผู้ตัดสินและเพื่อนร่วมทีมในช่วงที่ผ่านมา พบว่าเขามักจะบ่นถึงการจัดระเบียบ Defensive Rotation ที่ผิดพลาด ซึ่งสะท้อนถึงความหงุดหงิดต่อระบบที่ไม่มีประสิทธิภาพ (Systemic Inefficiency)
การวิเคราะห์คู่แข่งและอุปสรรคด้านเพดานเงินเดือน
หากเขายังคงเลือกที่จะรักษาสถานะการเป็นผู้เล่นอาชีพ ตัวเลือกที่ปรากฏในแบบจำลองความน่าจะเป็นประกอบด้วย:
- Golden State Warriors: การจับคู่กับ Steph Curry (เปอร์เซ็นไทล์ที่ 99 ในด้าน True Shooting %) เพื่อสร้าง Superstar Duo
- Cleveland Cavaliers: การหวนคืนสู่จุดเริ่มต้นเพื่อปิดวงจรอาชีพ
- Los Angeles Lakers: การต่อสัญญาเพื่อรักษาเสถียรภาพของครอบครัว โดยเฉพาะเมื่อ Bronny James ยังมีพันธะสัญญาเหลืออีก 2 ปี
อย่างไรก็ตาม อุปสรรคที่สำคัญที่สุดไม่ใช่เรื่องของความรู้สึก แต่คือ Luxury Tax ผู้บริหารระดับสูงของทีมคู่แข่งมองว่าทั้ง Cleveland Cavaliers และ Golden State Warriors จะต้องเผชิญกับสภาวะ Financial Concessions อย่างหนัก หากต้องการบรรจุ James ลงในบัญชีรายชื่อผู้เล่น
Salary Cap Implication: การวิเคราะห์ผลกระทบต่อเพดานเงินเดือน
หาก Cleveland Cavaliers ตัดสินใจเซ็นสัญญากับ James ในระดับ Max Contract พวกเขาจะทะลุ Second Apron ทันที ซึ่งจะส่งผลให้สิทธิในการเทรด Draft Picks ในอนาคตถูกแช่แข็ง และสูญเสีย Mid-Level Exception ในการจัดจ้างผู้เล่นสำรองที่มีประสิทธิภาพระดับกลาง
ประมาณการภาระภาษีฟุ่มเฟือย (Three-Year Fiscal Forecast)
จากการคำนวณผ่านโมเดลจำลองสถานะทางการเงิน หาก Cleveland Cavaliers รับภาระสัญญาของ James ร่วมกับโครงสร้างเงินเดือนปัจจุบัน: ปีที่ 1: คาดการณ์ภาระ Luxury Tax ที่ 45 ล้านดอลลาร์; ปีที่ 2: เพิ่มขึ้นเป็น 62 ล้านดอลลาร์เนื่องจากกฎ Repeater Tax; ปีที่ 3: ภาวะวิกฤตทางการเงินอาจแตะระดับ 85 ล้านดอลลาร์ ซึ่งเป็นความเสี่ยงที่ไม่สามารถป้องกันได้ (Uninsurable Risk) เว้นแต่จะมีการถ่ายโอนสินทรัพย์ระดับ All-Star ออกจากทีม