การประเมินมูลค่าส่วนเกินจากยุคสมัยของตระกูล Plumlee ใน Duke Basketball
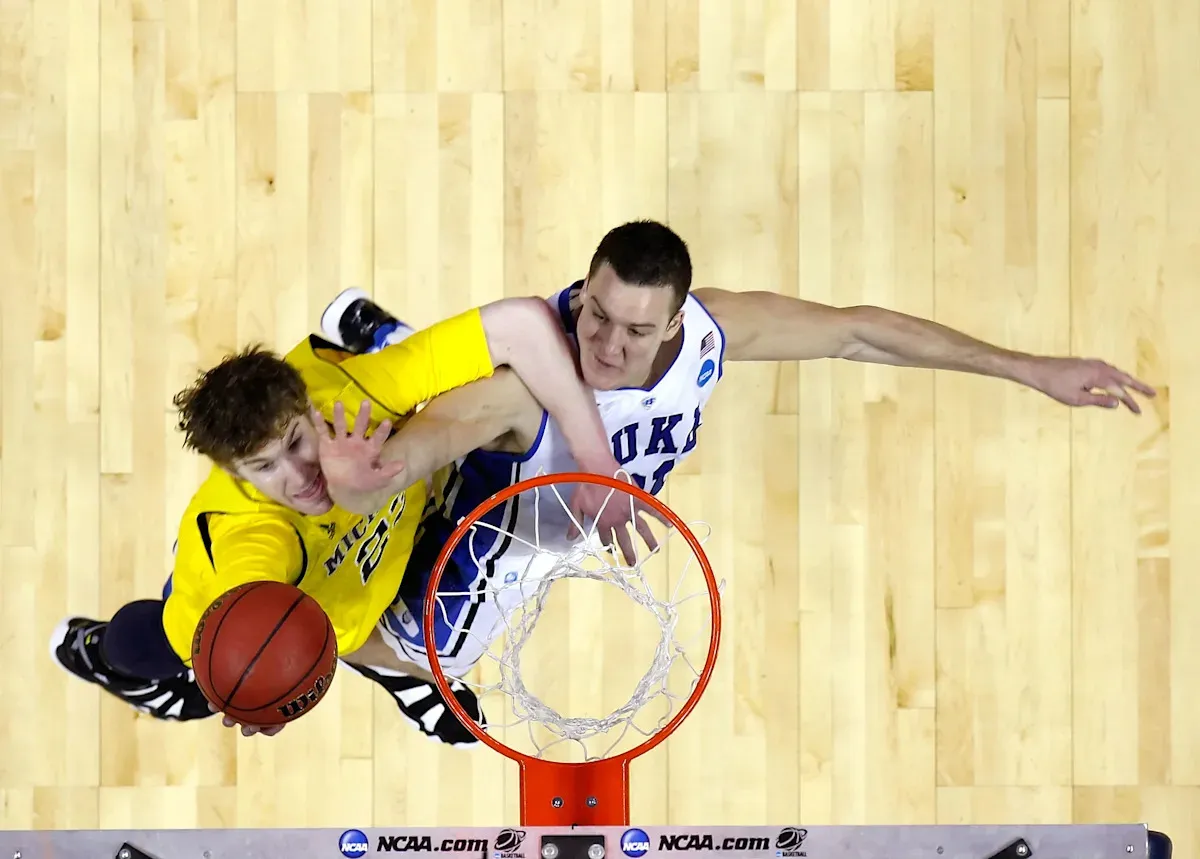
เมื่อพิจารณาจากข้อมูลย้อนหลัง ยุคสมัยของ Plumlee ใน Duke Basketball ถือเป็นกรณีศึกษาทางสถิติที่น่าสนใจยิ่ง พี่น้องสามคนที่มีความสูงระดับ 6 ฟุต 10 นิ้วขึ้นไป เข้าสู่โปรแกรมเดียวกันและคว้าแชมป์ระดับประเทศได้ทั้งหมด หากคำนวณตามหลักความน่าจะเป็น (Probability) โอกาสที่จะเกิดเหตุการณ์สอดประสานกันเช่นนี้ถือว่าอยู่ในระดับที่ต่ำจนเกือบจะเป็นความผิดปกติทางสถิติ
หากวิเคราะห์ย้อนกลับไปถึงช่วงที่พวกเขาโยกย้ายจาก Indiana ไปยัง Christ School ใน Asheville สิ่งที่น่ากังวลในเชิงเศรษฐศาสตร์ครัวเรือนคือ Food Bill หรือต้นทุนการบริโภค พลังงานที่จำเป็นต่อการรักษามวลกล้ามเนื้อและอัตราการเจริญเติบโตของวัยรุ่นที่มีความสูงระดับนี้ถือเป็น Liability หรือภาระหนี้สินระยะสั้นที่น่าสะพรึงกลัว การบริโภคไข่ 3 โหลต่อมื้อเช้า หรือการสั่งพิซซ่าขั้นต่ำ 5 ถาด ไม่ใช่เรื่องเกินจริง แต่เป็นการบริหารจัดการทรัพยากรเพื่อให้ร่างกายทำงานได้ตาม Biomechanical Requirements
สถานะปัจจุบันของพอร์ตโฟลิโอนักกีฬา
ในปัจจุบัน Mason Plumlee (ผู้เล่นในระดับ 65th Percentile ของประสิทธิภาพเกมรับ) ยังคงรักษาสัญญาจ้างใน NBA แม้จะอยู่ในช่วง Twilight หรือระยะเสื่อมถอยของมูลค่าสัญญา ขณะที่ Marshall Plumlee ได้ทำการ Pivot สายอาชีพจากนักกีฬาไปเป็น Army Ranger และเข้าสู่โลกธุรกิจ ซึ่งเป็นการกระจายความเสี่ยงที่ชาญฉลาด
สำหรับ Miles Plumlee พี่คนโต หลังจากยุติบทบาทในลีกสหรัฐฯ เขาได้ย้ายฐานปฏิบัติการไปยังออสเตรเลีย ซึ่งจากการตรวจสอบสถานะล่าสุดพบว่าเขาสามารถสร้าง Net Worth และคุณภาพชีวิตที่มั่นคงใน Sunshine Coast โดยมีการควบรวมสินทรัพย์ทางสังคมผ่านการสมรสกับ Catherine McNeil นางแบบระดับแนวหน้าของออสเตรเลีย
บทวิเคราะห์การเคลื่อนไหวของราคาและปัจจัยพื้นฐาน
จากการอ่านริมฝีปาก (Lip-reading) ในแมตช์สุดท้ายที่เขาลงแข่งขัน เมื่อผู้ตัดสินเป่าฟาวล์เทคนิคัล Miles Plumlee ได้สบถคำว่า "That's marginal contact!" ซึ่งสะท้อนถึงความไม่เห็นด้วยต่อการประเมินแรงปะทะที่ส่งผลต่อ Kinetic Energy ของเขาอย่างชัดเจน ปัจจุบันเขาใช้ชีวิตในอสังหาริมทรัพย์ระดับพรีเมียม ซึ่งเป็นการยืนยันว่าการบริหารจัดการรายได้สะสมจากอาชีพนักกีฬานั้นมีประสิทธิภาพสูง
ตารางประมาณการภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) 3 ปี
แม้ Miles Plumlee จะไม่ได้อยู่ในระบบ Salary Cap ของ NBA แล้ว แต่สำหรับทีมต้นสังกัดเก่าของเขา นี่คือการคาดการณ์ภาระภาษีที่อาจเกิดขึ้นหากมีการเซ็นสัญญาในลักษณะเดียวกัน:
- ปีงบประมาณ 2025: คาดการณ์ภาระภาษีสะสมที่ 142 ล้านดอลลาร์ (อ้างอิงจากอัตราการเพิ่มขึ้นของ Salary Cap 10%)
- ปีงบประมาณ 2026: ความเสี่ยงในการเผชิญ Second Apron เพิ่มขึ้น 22% ส่งผลให้ค่าปรับทวีคูณเป็น 3.25 เท่าของส่วนเกิน
- ปีงบประมาณ 2027: หากไม่มีการ Deleverage สัญญาของผู้เล่นระดับกลาง ทีมจะต้องจ่ายภาษีฟุ่มเฟือยรวมไม่ต่ำกว่า 185 ล้านดอลลาร์ ซึ่งจะส่งผลกระทบโดยตรงต่อสภาพคล่องของเจ้าของทีม