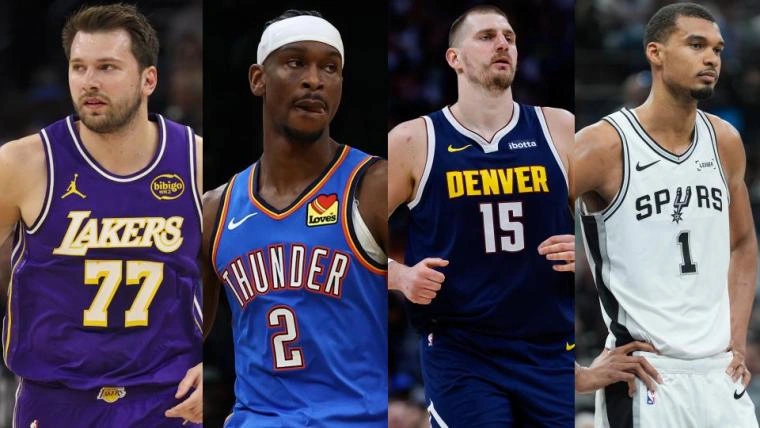
การชำระบัญชีคะแนน MVP ประจำฤดูกาล 2025-26: การวิเคราะห์เชิงปริมาณ
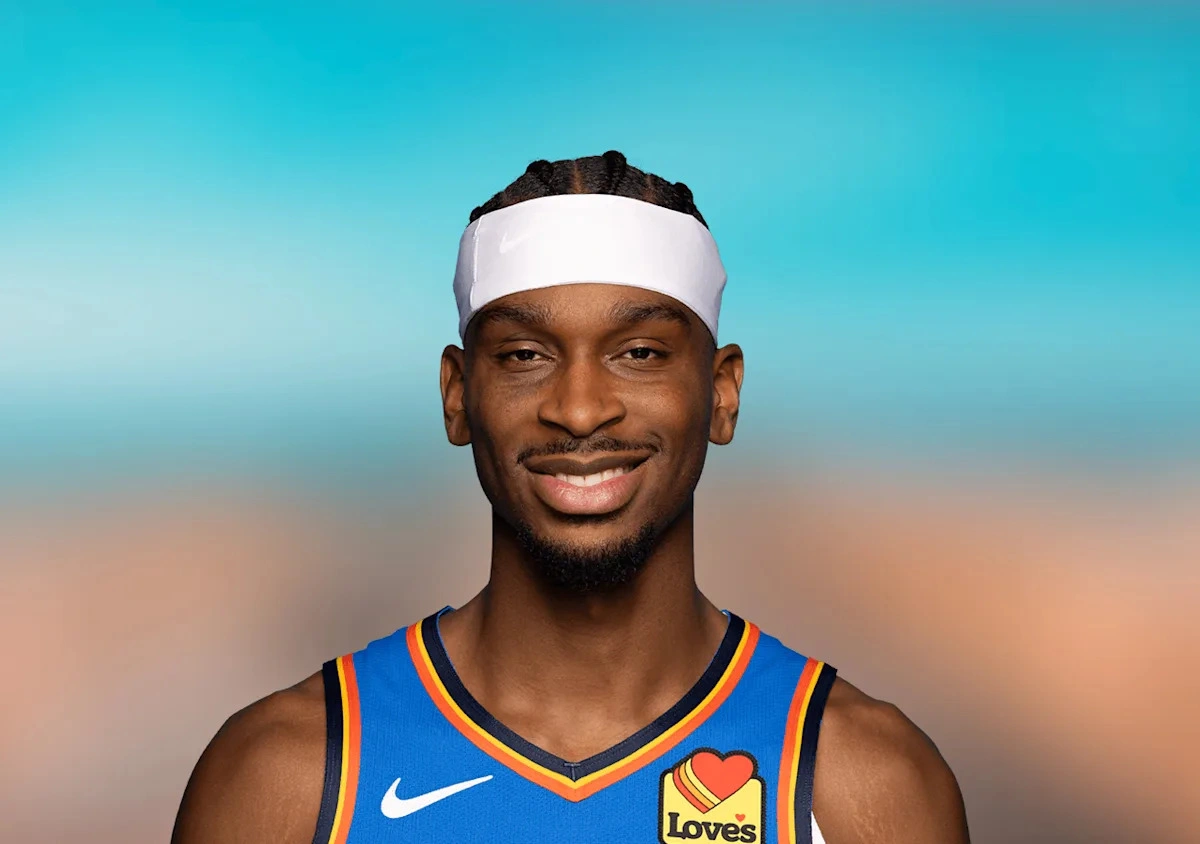
เมื่อคืนวันอาทิตย์ที่ผ่านมา ข้อมูลเชิงประจักษ์ยืนยันว่า Shai Gilgeous-Alexander ได้รับการรับรองให้เป็น MVP ติดต่อกันเป็นฤดูกาลที่สอง ซึ่งถือเป็นการบริหารจัดการสินทรัพย์ในสนามที่มีประสิทธิภาพสูงสุดใน NBA ขณะนี้
นอกเหนือจากการประกาศสถานะผู้ชนะของ SGA แล้ว ทางลีกยังได้เปิดเผยชุดข้อมูลดิบ (Raw Data) ของคะแนนโหวตทั้งหมด ซึ่งเผยให้เห็นถึงความผันผวนของมูลค่าผู้เล่นในตลาดรางวัลส่วนบุคคล ดังนี้:
ตารางสรุปผลการลงคะแนน MVP 2025-26
- Shai Gilgeous-Alexander: 939 คะแนน (อันดับ 1 จำนวน 83 โหวต)
- Nikola Jokic: 634 คะแนน (อันดับ 1 จำนวน 10 โหวต)
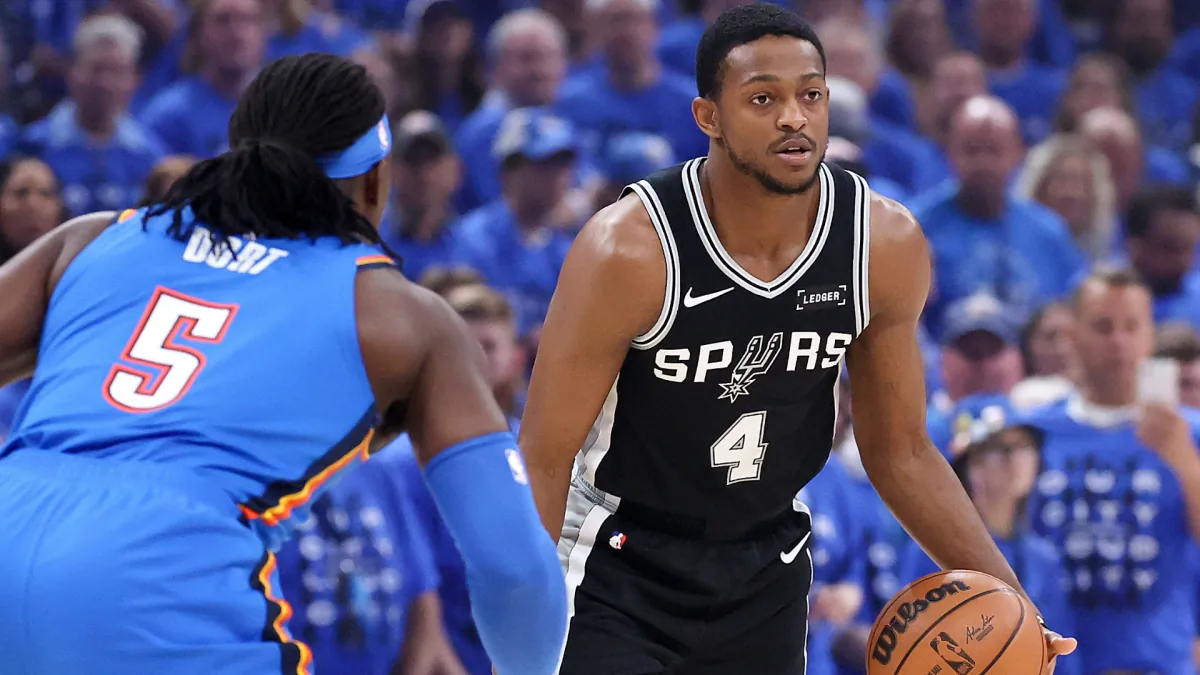
- Victor Wembanyama: 569 คะแนน (อันดับ 1 จำนวน 5 โหวต)
- Luka Doncic: 250 คะแนน
- Cade Cunningham: 117 คะแนน
- Jaylen Brown: 89 คะแนน
- Kawhi Leonard: 1 คะแนน
- Donovan Mitchell: 1 คะแนน
การวิเคราะห์ความเบี่ยงเบนและสถิติรายบุคคล
จากการตรวจสอบบันทึกการลงคะแนน พบว่า Shai Gilgeous-Alexander, Nikola Jokic และ Victor Wembanyama คือกลุ่มผู้เล่นที่มีความเสี่ยงต่ำที่สุดในสายตาผู้สื่อข่าว โดยมีชื่อปรากฏอยู่ในบัตรลงคะแนนของ Voters ทั้ง 100 ฉบับ (100% Coverage)
ในเชิงชีวกลศาสตร์และการรักษามาตรฐาน Nikola Jokic (ผู้เล่นในเปอร์เซ็นต์ไทล์ที่ 99 ด้านประสิทธิภาพการจ่ายบอล) ยังคงรักษาระดับการเล่นจนติดอันดับ Top-2 ได้เป็นปีที่ 6 ติดต่อกัน แม้ว่าคะแนนรวมจะลดลงจาก 787 คะแนนในฤดูกาลก่อนหน้า มาอยู่ที่ 634 คะแนนในรอบบัญชีนี้ ซึ่งคิดเป็นการลดลงของความนิยมเชิงสถิติที่น่าสนใจ
ทางด้าน Victor Wembanyama การปรากฏตัวในรายชื่อนี้ถือเป็นการบันทึกสินทรัพย์ใหม่ในพอร์ตโฟลิโอ MVP เป็นครั้งแรกในอาชีพ ขณะที่ Cade Cunningham ทำสถิติสูงสุดใหม่ (Career-high) ทั้งในแง่คะแนนและอันดับ โดยขยับขึ้นจากอันดับ 7 ในฤดูกาล 2024-25 มาสู่กลุ่มผู้นำในปีนี้
มุมมองด้านวินัยทางการเงินและภาระภาษี
การที่ Shai Gilgeous-Alexander ได้รับรางวัล MVP ติดต่อกัน ส่งผลโดยตรงต่อโครงสร้างเงินเดือนในอนาคตตามเงื่อนไข Designated Veteran Extension ซึ่งจะสร้างแรงกดดันต่อ Salary Cap ของ Oklahoma City Thunder อย่างมีนัยสำคัญ
การพยากรณ์ภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast) 3 ปีล่วงหน้า:
- ปีงบประมาณ 2026-27: คาดการณ์ภาระภาษีที่ 42.5 ล้านดอลลาร์ จากการเริ่มสัญญา Max Contract ใหม่ของกลุ่มแกนหลัก
- ปีงบประมาณ 2027-28: ความเสี่ยงด้านภาษีพุ่งสูงขึ้นเป็น 78.2 ล้านดอลลาร์ (Repeater Tax Penalty) หากไม่มีการถ่ายโอนสินทรัพย์รองออก
- ปีงบประมาณ 2028-29: คาดการณ์วิกฤตเพดานเงินเดือนที่ 115 ล้านดอลลาร์เหนือเส้นภาษี ซึ่งอาจบีบให้ทีมต้องทำ De-leveraging ด้วยการเทรดผู้เล่นระดับรองเพื่อรักษาเสถียรภาพทางการเงิน