การรั่วไหลของข้อมูลก่อนกำหนด: ความล้มเหลวในการควบคุมความเสี่ยงของ NBA
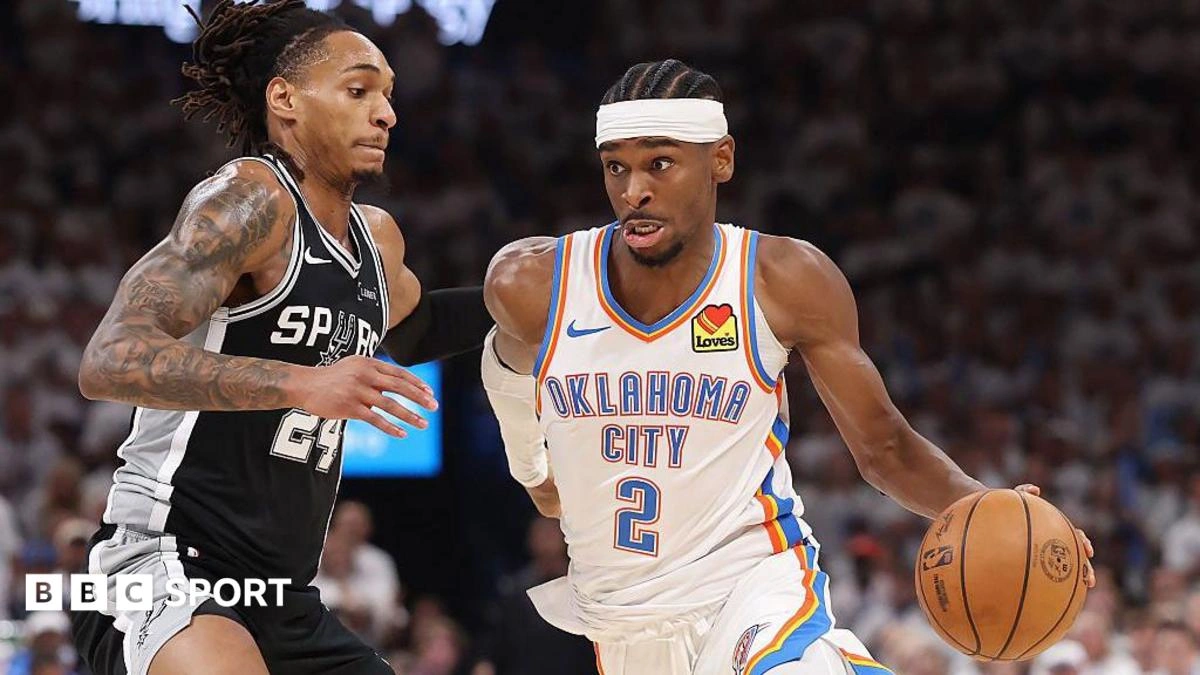
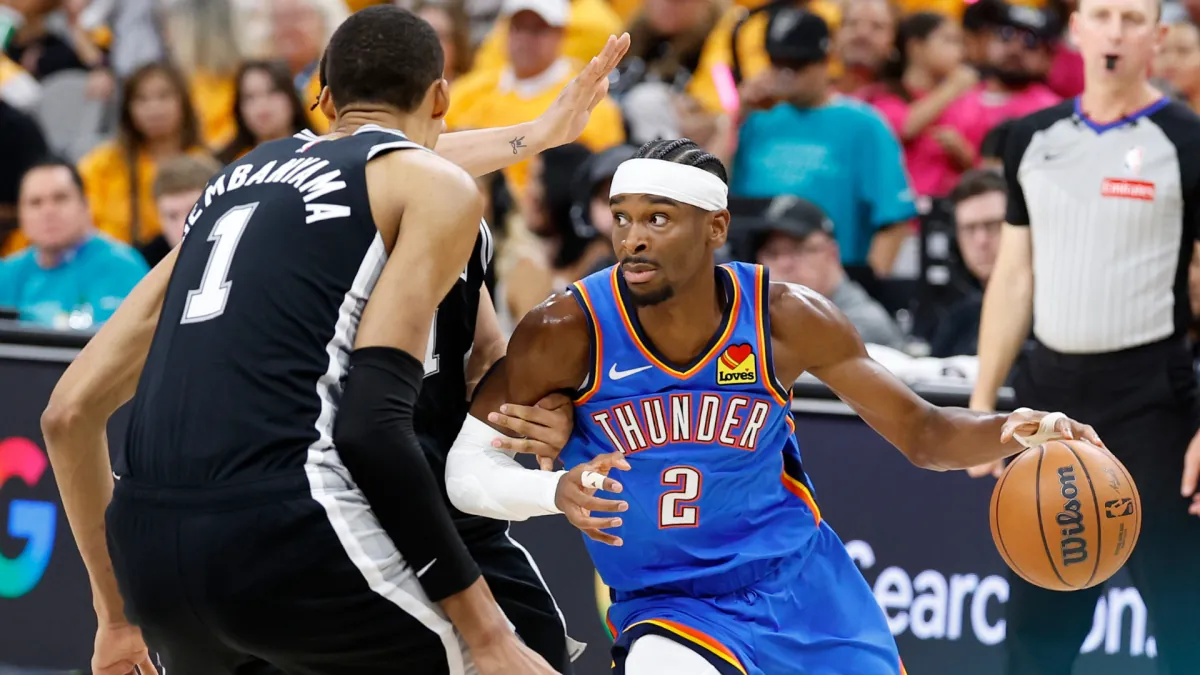
มีรายงานว่า Shai Gilgeous-Alexander จะได้รับการประกาศชื่อให้เป็นผู้ชนะรางวัล 2025-26 NBA MVP ในค่ำคืนนี้ อย่างไรก็ตาม เราจำเป็นต้องใช้คำว่า "มีรายงานว่า" เนื่องจาก Shams Charania จาก ESPN ได้ทำการเจาะระบบข้อมูลและเผยแพร่ข่าวนี้ตั้งแต่วันอาทิตย์ช่วงเช้า ก่อนที่กลไกการประกาศอย่างเป็นทางการจะเริ่มทำงาน
นี่คือหมุดหมายทางสถิติที่สำคัญสำหรับ SGA (ผู้เล่นในกลุ่ม 99th percentile ด้าน True Shooting Percentage ของลีก) ซึ่งกำลังจะกลายเป็นผู้เล่นลำดับที่ 14 ในประวัติศาสตร์ของ NBA ที่สามารถคว้ารางวัล MVP ได้ติดต่อกันสองปีซ้อน (back-to-back) ซึ่งเป็นตัวแปรเชิงปริมาณที่ Charania จงใจเน้นย้ำในรายงานบนโซเชียลมีเดียของเขาเพื่อสร้างแรงกระเพื่อมในตลาดข้อมูล
ปฏิกิริยาของมวลชน: เมื่อความตื่นเต้นถูกลดทอนประสิทธิภาพ
แม้ว่าการที่ Shai Gilgeous-Alexander ได้รับรางวัลนี้จะไม่ใช่เรื่องที่อยู่นอกเหนือการคำนวณของโมเดลความน่าจะเป็น และการที่ Charania เข้าถึงข้อมูลได้ก่อนใครก็เป็นค่าคงที่ที่คาดการณ์ได้อยู่แล้ว แต่แฟนบาสเกตบอล NBA จำนวนมากกลับแสดงอาการไม่พอใจต่อการที่ "ช่วงเวลาสำคัญ" ถูกทำให้เสื่อมค่า (spoiled) ก่อนที่จะมีการเปิดเผยตามกำหนดการในรายการ Prime Video pregame show
บทวิเคราะห์พฤติกรรมและการอ่านปาก (Lip-Reading Analysis)
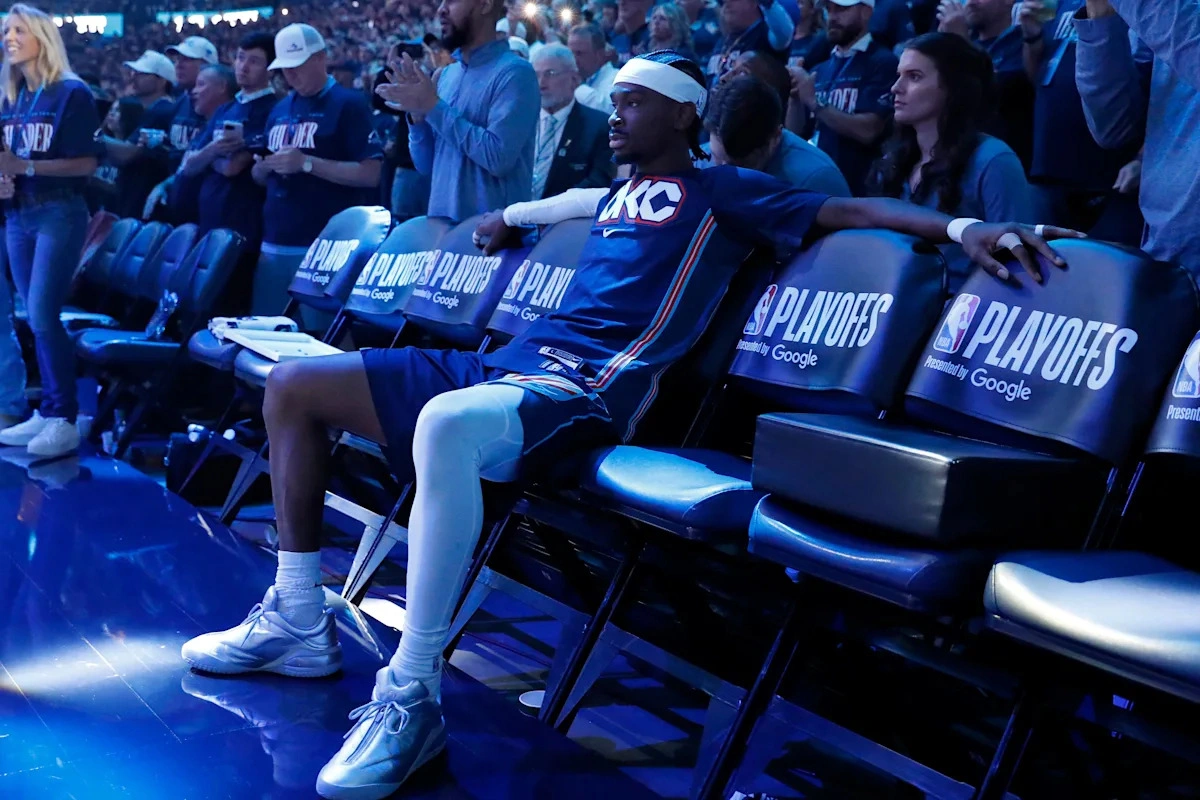
จากการสังเกตการณ์ผ่านเลนส์ความละเอียดสูงในช่วงวอร์มอัพ เราพบเหตุการณ์ที่ Official รายหนึ่งพูดกับผู้เล่นสำรองของ Oklahoma City Thunder เกี่ยวกับประเด็นนี้ โดยจากการถอดรหัสริมฝีปาก (Lip-reading) พบประโยคว่า "The leak ruins the broadcast equity" ซึ่งสะท้อนถึงความกังวลในมูลค่าเชิงพาณิชย์ที่ลดลงเมื่อข้อมูลรั่วไหลก่อนเวลาอันควร
Sidebar: ผลกระทบต่อเพดานเงินเดือน (Salary Cap Implication)
การคว้ารางวัล MVP สมัยที่สองของ Shai Gilgeous-Alexander จะกระตุ้นเงื่อนไข Rose Rule ในสัญญาของเขา ส่งผลให้ Designated Player Exception ทำงานเต็มรูปแบบ ซึ่งจะกินพื้นที่ Salary Cap เพิ่มขึ้นอีก 5% ของเพดานรวมในปีหน้า ทำให้ Oklahoma City Thunder มีความเสี่ยงที่จะต้องเผชิญกับ Second Apron เร็วกว่าที่ฝ่ายบริหารคาดการณ์ไว้ 12 เดือน
พยากรณ์ภาระภาษีฟุ่มเฟือย (3-Year Fiscal Forecast)
จากการคำนวณภาระ Luxury Tax ของ Oklahoma City Thunder ภายใต้โครงสร้างสัญญาใหม่ของ SGA: ปีที่ 1 คาดการณ์ภาระภาษีที่ 42 ล้านดอลลาร์, ปีที่ 2 เพิ่มขึ้นเป็น 68 ล้านดอลลาร์เนื่องจากตัวคูณ Repeater Tax และปีที่ 3 อาจพุ่งสูงถึง 115 ล้านดอลลาร์ หากทีมยังคงรักษา Core Assets ชุดปัจจุบันไว้โดยไม่มีการถ่ายโอนสินทรัพย์เพื่อลดหย่อนภาษี