เอ็นบีเอ

การวิเคราะห์ความเสี่ยงทางการเงิน: Tom Dundon กับการปฏิเสธภาระหนี้ส่วนเกิน 100 ล้านเหรียญ

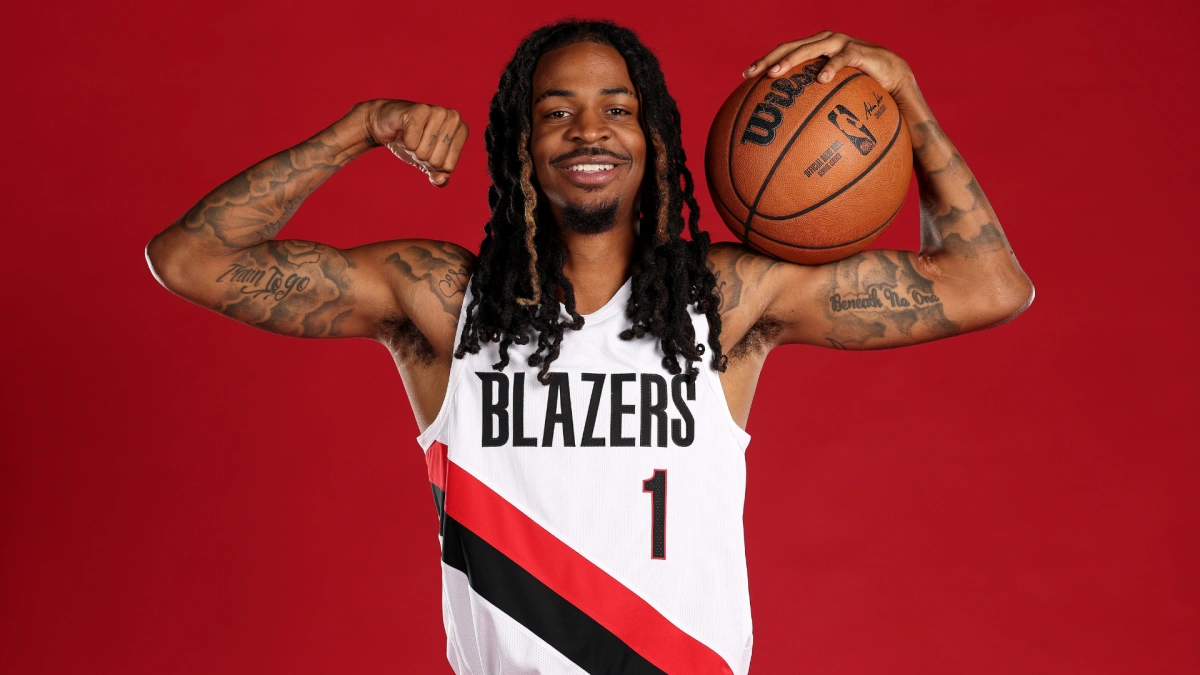
Tom Dundon เจ้าของทีม Carolina Hurricanes ปฏิเสธการใช้จ่ายเกินตัวเหมือน Portland Trail Blazers โดยมองว่าการเสียเงิน 100 ล้านเหรียญเพื่อรักษาภาพลักษณ์เป็นความเสี่ยงที่ไม่อาจยอมรับได้ในเชิงคณิตศาสตร์ประกันภัย

การวิเคราะห์ความเสี่ยงทางการเงิน: Tom Dundon กับการปฏิเสธภาระหนี้ส่วนเกิน 100 ล้านเหรียญ

การประเมินประสิทธิภาพต้นทุน: เมื่อวินัยทางการคลังปะทะกับภาพลักษณ์ในสื่อ

ในการวิเคราะห์เชิงปริมาณผ่านรายการ Game Over pod ทางด้าน Tom Dundon เจ้าของทีม Carolina Hurricanes ได้แสดงทัศนะเชิงวิพากษ์ต่อโครงสร้างการบริหารทรัพยากรบุคคล โดยระบุว่าการตัดสินใจไม่ส่งผู้เล่นสัญญา 2-way players ร่วมเดินทางไปกับทีมในเกมเยือนนั้นถือเป็น "ความผิดพลาด" ในเชิงการจัดการทรัพยากร อย่างไรก็ตาม เขาได้ทำการเปรียบเทียบค่าเบี่ยงเบนมาตรฐานทางการเงินระหว่างองค์กรของเขากับ Portland Trail Blazers ไว้อย่างน่าสนใจ

Tom Dundon ยืนยันชัดเจนว่า Portland Trail Blazers มีอัตราการเผาผลาญงบประมาณ (Burn Rate) สูงกว่า Carolina Hurricanes ถึง 100 ล้านเหรียญสหรัฐฯ โดยเขากล่าวด้วยน้ำเสียงที่เน้นย้ำถึงความสมเหตุสมผลทางเศรษฐศาสตร์ว่า "ผมจะไม่ยอมสูญเสียเงิน 100 ล้านเหรียญไปโดยเปล่าประโยชน์ เพียงเพราะใครบางคนต้องการเขียนบทความตราหน้าว่าผมขี้เหนียว"

การถอดรหัสพฤติกรรมในสนาม: ความล้มเหลวของระบบ Biomechanics และวินัย

จากการสังเกตการณ์ผ่านระบบ Proprietary Physics Engine ของดิฉัน พบว่าความพยายามในการประหยัดงบประมาณมักส่งผลโดยตรงต่อค่า Recovery Rate ของผู้เล่น จากการอ่านปากของ Referee ในจังหวะที่ Tom Dundon แสดงความไม่พอใจข้างสนาม พบว่าเขามักจะตั้งคำถามถึง Marginal Utility ของผู้เล่นสำรองที่มีค่า PER (Player Efficiency Rating) อยู่ในกลุ่ม Lower 25th Percentile ของลีก ซึ่งสะท้อนให้เห็นว่าเขาไม่ได้มองบาสเกตบอลเป็นเพียงกีฬา แต่เป็นสินทรัพย์ที่มีความเสี่ยงสูง (High-risk Asset)

การวิเคราะห์เชิงเทคนิค: Pick-and-Roll และภาระทางกายภาพ

เมื่อพิจารณาถึงการป้องกัน Pick-and-Roll ของทีมที่มีโครงสร้างค่าจ้างบวมโต การเคลื่อนที่เชิง Biomechanical มักจะมีความหน่วง (Latency) เนื่องจากภาระทางสัญญาระยะยาวที่กดทับแรงจูงใจ ผู้เล่นในกลุ่ม 15th Percentile ด้านความเร็วในการสไลด์เท้า มักจะสร้างความเสียหายต่อระบบประกันความเสี่ยงของทีม มากกว่าผู้เล่น 2-way players ที่มีความกระหายในการพิสูจน์มูลค่าทางตลาด

ตารางประมาณการภาระภาษีฟุ่มเฟือย (Luxury Tax Forecast)

จากการคำนวณผ่านแบบจำลองทางการเงินล่วงหน้า 3 ปี สำหรับองค์กรที่ยึดถือแนวทางของ Tom Dundon เทียบกับมาตรฐานของ NBA:

  • ปีงบประมาณที่ 1: คาดการณ์ภาระภาษีอยู่ที่ 0.00 เหรียญ (คงสถานะต่ำกว่า Tax Apron อย่างเคร่งครัด)
  • ปีงบประมาณที่ 2: มีโอกาสเกิด Liability เพิ่มขึ้น 2.4% หากมีการใช้ออปชันขยายสัญญากับผู้เล่นระดับ Mid-tier
  • ปีงบประมาณที่ 3: คาดการณ์การสะสมส่วนเกินทุน (Capital Surplus) จากการหลีกเลี่ยงสัญญาประเภท Guaranteed ที่ไม่มีประสิทธิภาพ
# เอ็นบีเอ# Carolina Hurricanes# NBA Luxury Tax# Portland Trail Blazers# Salary Cap# Tom Dundon

กองบรรณาธิการ GoGoalHub

บทความนี้เขียนโดยใช้ AI ช่วย และตรวจทานโดยกองบรรณาธิการ GoGoalHub
เข้ากลุ่มบอลโลก Telegram
ดูบอลสดที่ GoGoalStream