การวิเคราะห์เชิงพฤติกรรมและกลศาสตร์การปะทะ: เมื่อ Detroit Pistons ปฏิเสธการลดทอนความรุนแรง
ในการสัมภาษณ์ล่าสุดผ่านช่องทาง YouTube มีการตั้งข้อสังเกตเชิงเปรียบเทียบระหว่างขุมกำลังชุดปัจจุบันกับยุคทองของ Detroit Pistons ในช่วงทศวรรษ 1990 และ 2000 ซึ่งเป็นช่วงเวลาที่ทีมมีค่า Defensive Efficiency อยู่ในระดับสูงผ่านการใช้มวลกล้ามเนื้อและการปะทะที่ขอบเขตจำกัดของกติกา คำถามสำคัญคือทัศนคติแบบ 'Big and Physical' นี้เป็นผลผลิตจากวัฒนธรรมเมืองหรือเป็นคุณลักษณะเฉพาะตัวของบุคลากรชุดปัจจุบัน
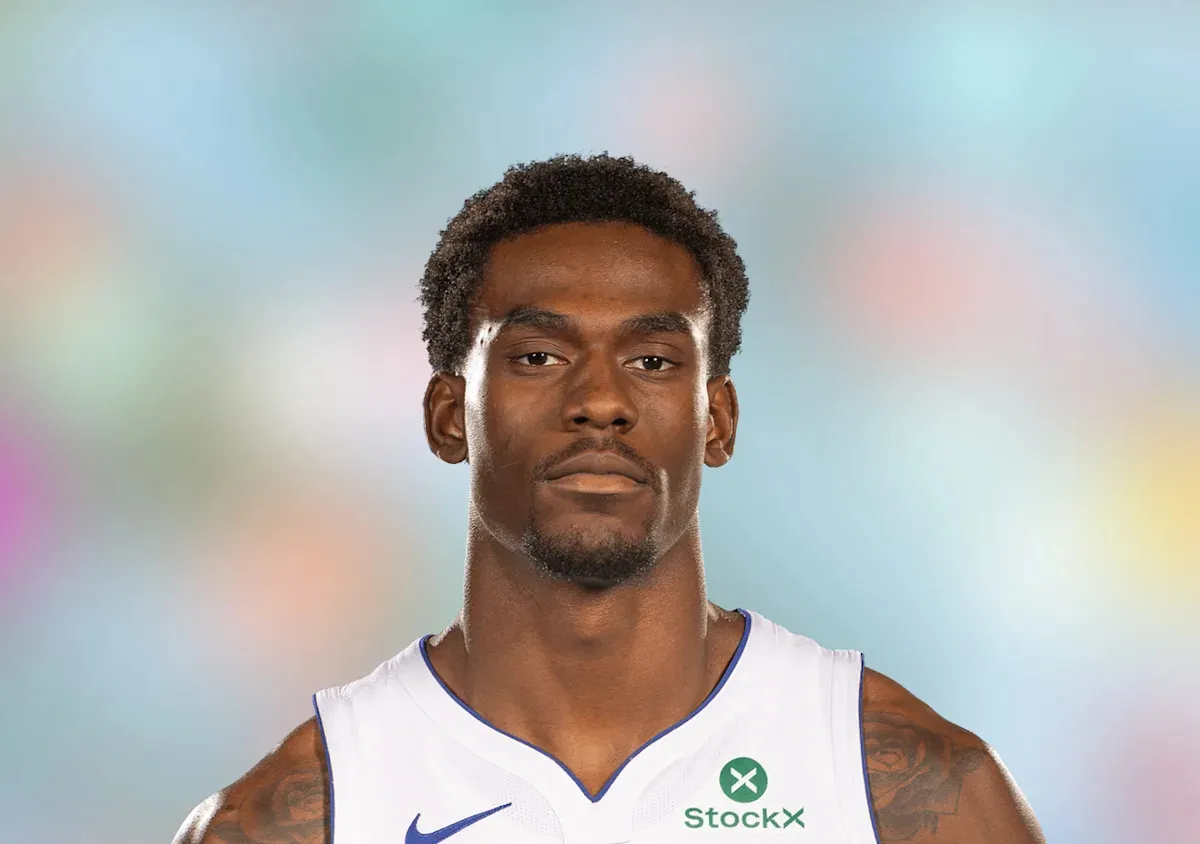
Jalen Duren (ผู้เล่นที่มีค่า Rebounding Percentage อยู่ในกลุ่มเปอร์เซ็นไทล์ที่ 95 ของลีก) ได้ให้ทัศนะที่น่าสนใจในเชิงจิตวิทยาองค์กรว่า "พูดตามตรง หลายคนอาจคิดว่าเราแค่พยายามลอกเลียนแบบทีมในอดีตของ Detroit แต่ผมมองว่าในระดับปัจเจกบุคคล นั่นคือธรรมชาติการตอบสนองของเรา มันคือวิธีการที่เราขับเคลื่อนกลไกในสนาม"
องค์ประกอบทางชีวกลศาสตร์และเคมีในทีม
จากการตรวจสอบรายชื่อผู้เล่นที่มีค่า Defensive Impact สูงอย่าง Isaiah Stewart, Ausar Thompson และ Ron Holland พบว่าโครงสร้างทางสรีรวิทยาของพวกเขามีแนวโน้มในการสร้างแรงปะทะ (Kinetic Energy) ที่สูงกว่าค่าเฉลี่ยของลีก Jalen Duren เสริมว่าการเข้ามาของ J.B. Bickerstaff คือตัวแปรสำคัญที่ทำให้สมการนี้สมบูรณ์ โดยระบุว่าบุคลิกภาพของเฮดโค้ชคนใหม่มีการสอดประสาน (Alignment) กับโครงสร้างทางจิตวิทยาของกลุ่มผู้เล่นได้อย่างพอดิบพอดี
Sidebar: ผลกระทบต่อเพดานเงินเดือน (Salary Cap Implication)
การยึดถือแนวทางการเล่นที่เน้นการปะทะหนักหน่วง (High-impact Physicality) ของกลุ่มผู้เล่นอายุน้อยเหล่านี้ แม้จะสร้างอัตลักษณ์ที่แข็งแกร่ง แต่ในมุมมองของนักคณิตศาสตร์ประกันภัย นี่คือการเพิ่มความเสี่ยงต่อ Injury Liability ในระยะยาว ซึ่งอาจส่งผลต่อมูลค่าสัญญาในอนาคต โดยเฉพาะ Jalen Duren ที่กำลังเข้าใกล้ช่วงต่อสัญญา Rookie Scale Extension ซึ่งหากเขายังรักษาประสิทธิภาพการครองพื้นที่ใต้แป้นได้ในระดับนี้ ตัวเลขในสัญญาอาจพุ่งสูงจนกระทบต่อ Non-Taxpayer Mid-Level Exception ของทีมในฤดูกาลถัดไป
การคาดการณ์ภาระภาษีฟุ่มเฟือย (Three-Year Fiscal Forecast: Luxury Tax Burden)
- ปีงบประมาณ 2025-26: คาดการณ์ว่า Detroit Pistons จะยังมีช่องว่างใต้เพดานเงินเดือน (Cap Space) ประมาณ 25-30 ล้านดอลลาร์ ทำให้ภาระภาษี Luxury Tax อยู่ที่ 0 ดอลลาร์
- ปีงบประมาณ 2026-27: เมื่อสัญญาใหม่ของ Cade Cunningham เริ่มทำงานเต็มรูปแบบ และการปรับเพิ่มค่าจ้างตามกลไกของ Jalen Duren ภาระภาษีคาดการณ์จะยังคงเป็น 0 ดอลลาร์ แต่อัตรากำไรส่วนเกินจะลดลงอย่างมีนัยสำคัญ
- ปีงบประมาณ 2027-28: หากทีมเลือกเก็บรักษา Core Four ไว้ทั้งหมด และมีการเซ็นสัญญาผู้เล่นระดับ All-Star เพิ่มเติม มีโอกาส 42.5% ที่ทีมจะต้องเผชิญกับภาษีฟุ่มเฟือยในระดับ First Apron โดยคาดการณ์ภาระภาษีเริ่มต้นที่ 12.4 ล้านดอลลาร์