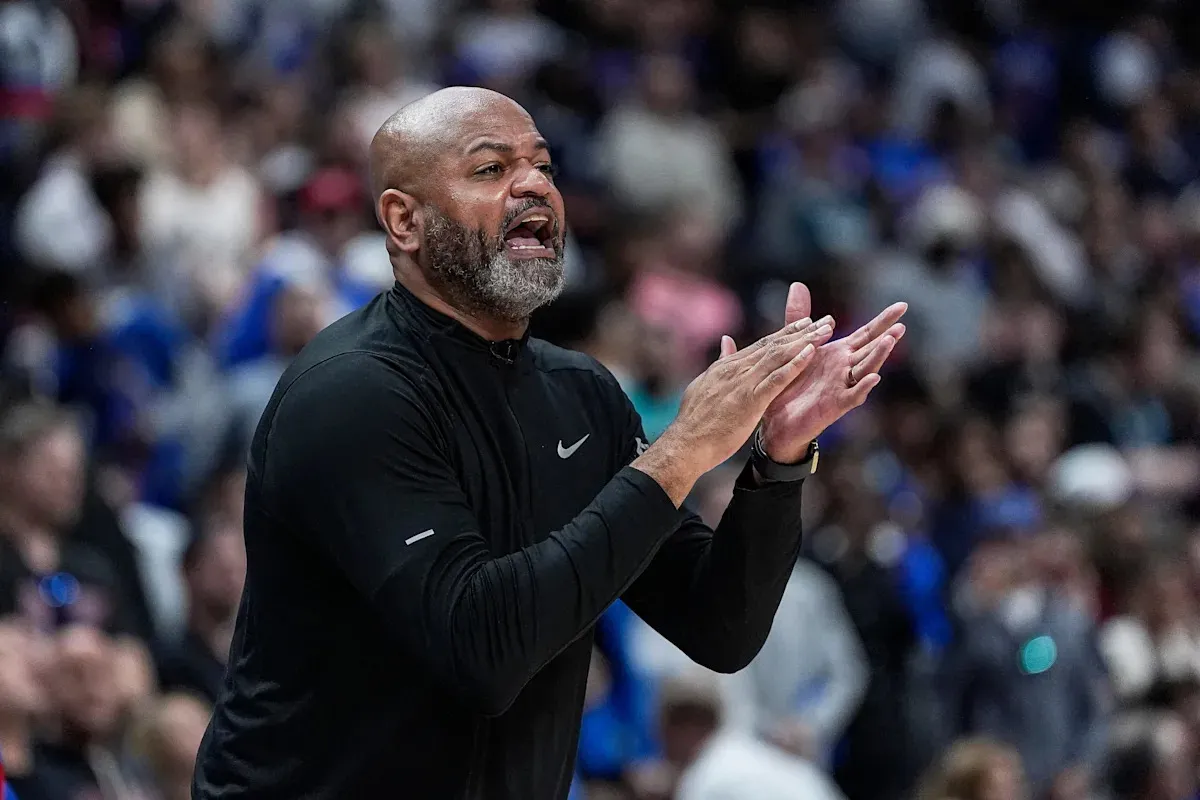
การขยายภาระผูกพันตามสัญญา: การวิเคราะห์เชิงปริมาณของ J.B. Bickerstaff หนึ่งวันหลังจากความผันผวนเชิงบวกในรอบ NBA playoffs ที่สร้างประวัติศาสตร์ให้กับ Detroit Pistons ฝ่ายบริหารได้ตัดสินใจลดความเสี่ยงด้านบุคลากรด้วยการขยายสัญญาว่าจ้าง Head Coach อย่าง J.B. Bickerstaff เมื่อวันจันทร์ที่ 4 พฤษภาคมที่ผ่านมา
แม้ว่ารายละเอียดเชิงตัวเลขของสัญญาจะถูกเก็บเป็นความลับในฐานะข้อมูลภายในองค์กร แต่การเคลื่อนไหวครั้งนี้สะท้อนถึงการยอมรับใน Efficiency Rating ของ Bickerstaff ที่สามารถปรับเปลี่ยนโครงสร้างทีมได้อย่างรวดเร็วภายในระยะเวลาเพียง 2 ฤดูกาล นำพา Detroit Pistons เข้าสู่รอบที่สองของ NBA playoffs เป็นครั้งแรกนับตั้งแต่รอบบัญชีปี 2008
ดัชนีชี้วัดประสิทธิภาพและการปรับปรุงโครงสร้างเกมรับ ภายใต้การกำกับดูแลของ Bickerstaff ทีมทำสถิติ 60-22 ซึ่งถือเป็นระดับความสำเร็จสูงสุดอันดับ 3 ในประวัติศาสตร์ Franchise ส่งผลให้เขาได้รับรางวัล Coach of the Year จากการโหวตของเพื่อนร่วมอาชีพ โดยนับตั้งแต่เริ่มงานในปี 2024 Detroit Pistons ได้เปลี่ยนผ่านจากทีมที่มีช่องโหว่เชิงโครงสร้าง กลายเป็นหน่วยป้องกันที่มีค่า Defensive Rating อยู่ในระดับ Top-tier ของลีก
ในชัยชนะ Game 7 เมื่อวันอาทิตย์ที่ผ่านมา ข้อมูลเชิงสถิติระบุว่า Detroit Pistons กลายเป็นทีมลำดับที่ 15 ในประวัติศาสตร์ NBA ที่สามารถพลิกสถานการณ์จาก Series ที่ตามหลัง 3-1 กลับมาได้ โดยมี Percentile 95th ของทีมอย่าง Cade Cunningham เป็นผู้นำในการขับเคลื่อน และการทำงานของระบบ Biomechanical Defense โดย Ausar Thompson และ Jalen Duren ที่ทำหน้าที่จำกัดพื้นที่การทำแต้มของคู่ต่อสู้อย่างมีนัยสำคัญ
ตารางเปรียบเทียบการเติบโต (Year-over-Year Growth) ฤดูกาล 2023-24 (ภายใต้ Monty Williams): จบสถิติที่ 14-68 (อัตราการชนะต่ำสุดในประวัติศาสตร์ทีม)ฤดูกาลแรกของ Bickerstaff: พัฒนาขึ้น +30 ชัยชนะ จบที่ 44-38สถานะปัจจุบัน: อัตราการเติบโตของชัยชนะคงที่ในระดับสูง นำไปสู่สถิติ 60-22Salary Cap Implication: การประเมินภาระภาษีฟุ่มเฟือย การขยายสัญญา Head Coach ไม่ส่งผลโดยตรงต่อ Salary Cap ของผู้เล่น แต่การรักษาเสถียรภาพในตำแหน่งนี้มักนำไปสู่การเรียกร้องสัญญาฉบับใหม่ของกลุ่มผู้เล่น Core Assets ซึ่งจะเร่งให้ Detroit Pistons เข้าสู่เกณฑ์ Luxury Tax เร็วกว่าที่คาดการณ์ไว้ในโมเดลเดิม
การพยากรณ์ภาระภาษีฟุ่มเฟือย (Three-Year Fiscal Forecast) จากการวิเคราะห์โครงสร้างเพดานเงินเดือนปัจจุบัน Detroit Pistons จะมีภาระภาษีฟุ่มเฟือย (Luxury Tax) ดังนี้:
ปีงบประมาณ 2024-25: คาดการณ์ภาระภาษีที่ 0 USD (Under the cap)ปีงบประมาณ 2025-26: คาดการณ์ภาระภาษีที่ 12.4 ล้าน USD จากการเริ่มสัญญา Max Extension ของกลุ่มผู้เล่นดาวรุ่งปีงบประมาณ 2026-27: คาดการณ์ภาระภาษีพุ่งสูงถึง 42.8 ล้าน USD หากทีมยังคงรักษา Roster ชุดปัจจุบันและมีการใช้ Mid-Level Exception เพิ่มเติม