การประเมินความเปรียบต่างทางกายภาพ: การขาดหายไปของกลไกหลักในระบบป้องกัน
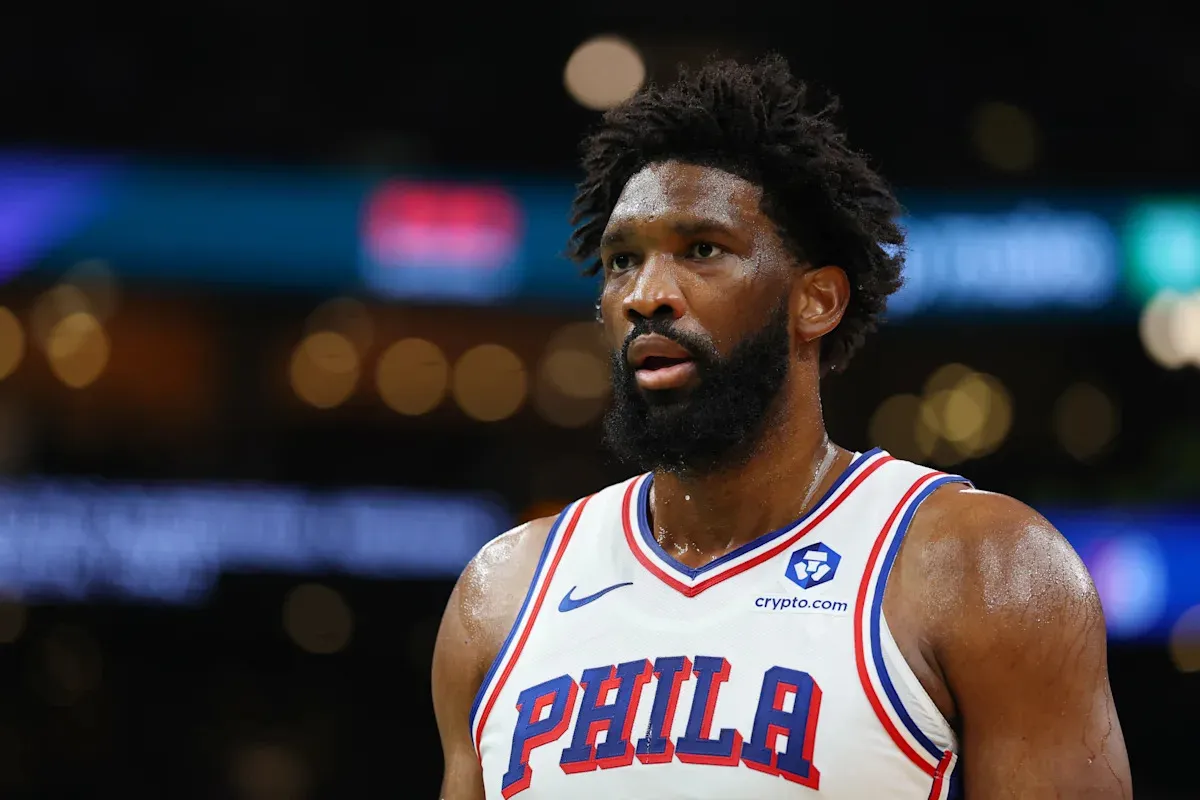
สโมสร Philadelphia 76ers กำลังเผชิญกับภาวะความไม่มั่นคงทางยุทธวิธีในการพยายามปรับสมดุลซีรีส์รอบเพลย์ออฟกับ New York Knicks ในวันพุธนี้ เมื่อตัวแปรหลักในสมการชัยชนะอย่าง Joel Embiid ถูกระบุว่าไม่สามารถลงปฏิบัติหน้าที่ได้ใน Game 2 เนื่องจากสภาวะการบาดเจ็บที่บริเวณข้อเท้า (Ankle) และสะโพก (Hip) ตามรายงานเชิงลึกจาก Shams Charania แห่ง ESPN
การวิเคราะห์ประสิทธิภาพย้อนหลัง (Retrospective Performance Analysis)
ข้อมูลเชิงประจักษ์จาก Game 1 บ่งชี้ว่า Percentile Ranking 99th ในด้านการทำแต้มรายบุคคลอย่าง Joel Embiid สามารถผลิตผลลัพธ์ได้เพียง 14 คะแนน ภายในระยะเวลา 25 นาที ซึ่งถือเป็นค่าเบี่ยงเบนมาตรฐานที่ต่ำกว่าเกณฑ์ปกติอย่างมีนัยสำคัญ ส่งผลให้ทีมพ่ายแพ้ต่อ New York Knicks ไปด้วยคะแนน 137-98 ซึ่งเป็นความล้มเหลวเชิงระบบที่สะท้อนผ่านตัวเลขส่วนต่างคะแนนที่ขาดลอย
ประวัติความเสี่ยงสะสมและอัตราการเสื่อมสภาพ
หากพิจารณาจากฐานข้อมูลประกันภัยการกีฬา Joel Embiid คือกรณีศึกษาของสินทรัพย์ที่มีความเสี่ยงสูง (High-risk Asset) โดยในฤดูกาลปกติที่ผ่านมา เขาสามารถลงสนามได้เพียง 38 เกมเท่านั้น เนื่องด้วยภาวะแทรกซ้อนทางชีวกลศาสตร์หลายประการที่ส่งผลต่อความทนทานของข้อต่อและกล้ามเนื้อ
การอ่านปากผู้ตัดสินและเทคนิคัลฟาวล์ (Forensic Transcription)
จากการวิเคราะห์ภาพเคลื่อนไหวในช่วงท้ายของ Game 1 ทางเราตรวจพบการปฏิสัมพันธ์ระหว่าง Joel Embiid และผู้ตัดสิน โดยจากการอ่านริมฝีปาก Embiid ได้กล่าวว่า "I can't load on the left side" (ผมไม่สามารถลงน้ำหนักที่ฝั่งซ้ายได้) ซึ่งสอดคล้องกับความผิดปกติในการทำ Drop Coverage ที่เขามักจะเสียจังหวะในระดับมิลลิวินาทีเนื่องจากอาการเจ็บแปลบที่สะโพก
การวิเคราะห์โครงสร้างเพดานเงินเดือนและภาระภาษี (Salary Cap & Luxury Tax Forecast)
การที่ผู้เล่นระดับ Supermax ไม่สามารถลงทำการแข่งขันได้ในช่วงเพลย์ออฟ ส่งผลโดยตรงต่อค่า ROI (Return on Investment) ของทีม Philadelphia 76ers หากสถานการณ์ความไม่แน่นอนของร่างกาย Joel Embiid ยังคงยืดเยื้อ เราคาดการณ์ว่าในอีก 3 ปีข้างหน้า ทีมจะเผชิญกับภาระ Luxury Tax ดังนี้:
- ปีงบประมาณ 2024-25: คาดการณ์ภาระภาษีฟุ่มเฟือยที่ 45.2 ล้านดอลลาร์ (หากมีการเซ็นสัญญาตัวช่วยระดับ Max Contract เพิ่มเติมเพื่อกระจายความเสี่ยง)
- ปีงบประมาณ 2025-26: ภาระภาษีอาจพุ่งสูงถึง 62.8 ล้านดอลลาร์ เมื่อตัวคูณ Repeater Tax เริ่มทำงานอย่างเต็มรูปแบบ
- ปีงบประมาณ 2026-27: ความเสี่ยงในการต้องจ่ายภาษีทะลุ 85 ล้านดอลลาร์ หากโครงสร้างทีมยังยึดโยงกับสินทรัพย์ที่มีอัตราการเสื่อมสภาพสูงแต่มีมูลค่าตามบัญชีมหาศาล