ความล้มเหลวในการบริหารความเสี่ยงของ Denver Nuggets
การขาดหายไปของ Aaron Gordon ไม่ใช่เพียงตัวแปรเดียวที่สร้างความเสียหายให้กับ Denver Nuggets ใน Game 3 เมื่อวันพฤหัสบดีที่ 23 เมษายนที่ผ่านมา แต่คือความล้มเหลวเชิงระบบในการรับมือกับ Minnesota Timberwolves ที่ปิดบัญชีไปด้วยสกอร์ 113-96 ส่งผลให้ทีมจากเมืองหนาวขึ้นนำซีรีส์ 2-1 ในรอบแรกของ NBA Playoffs
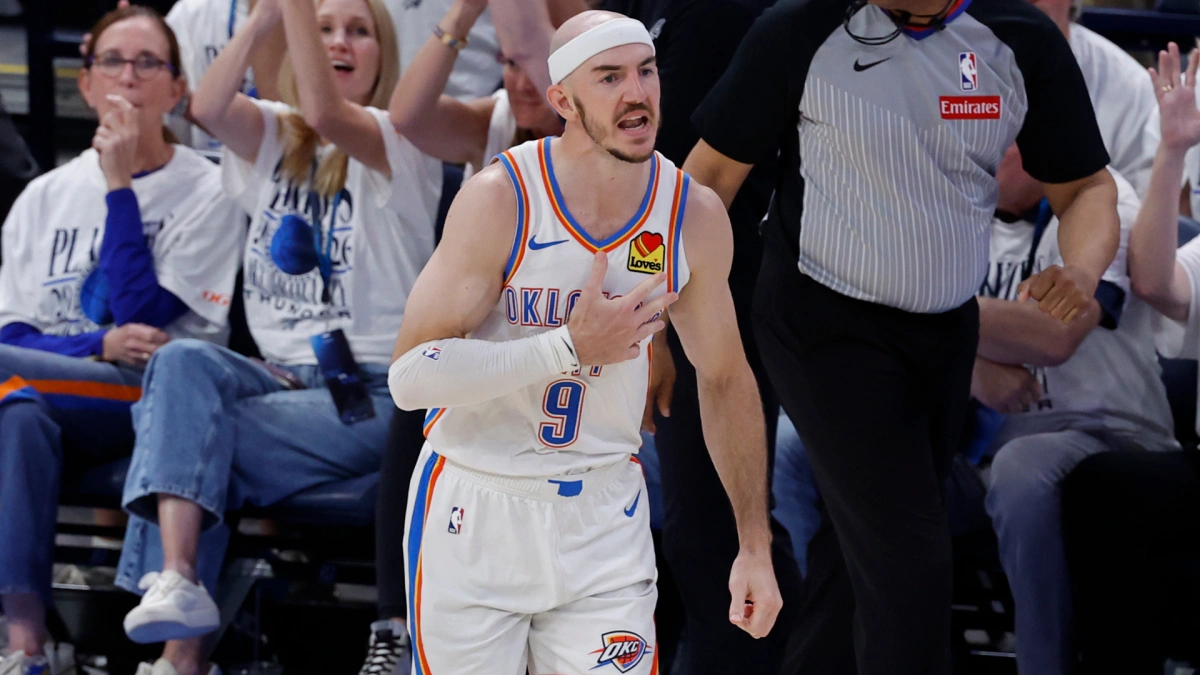
หากพิจารณาจากข้อมูลเชิงสถิติ ปัญหาหลักอยู่ที่ประสิทธิภาพการผลิตแต้ม (Offensive Efficiency) โดยเฉพาะกลุ่มผู้เล่นตัวจริงอย่าง Cameron Johnson (เปอร์เซ็นไทล์ที่ 42 ในครึ่งแรก), Spencer Jones และ Christian Braun ที่ทำคะแนนรวมกันได้เพียง 14 แต้ม จากการยิง 4 ใน 13 ครั้ง ซึ่งถือเป็นอัตราผลตอบแทนที่ต่ำเกินกว่าจะรักษาเสถียรภาพของทีมได้
Rudy Gobert กับการพิสูจน์มูลค่าในตลาดเกมรับ
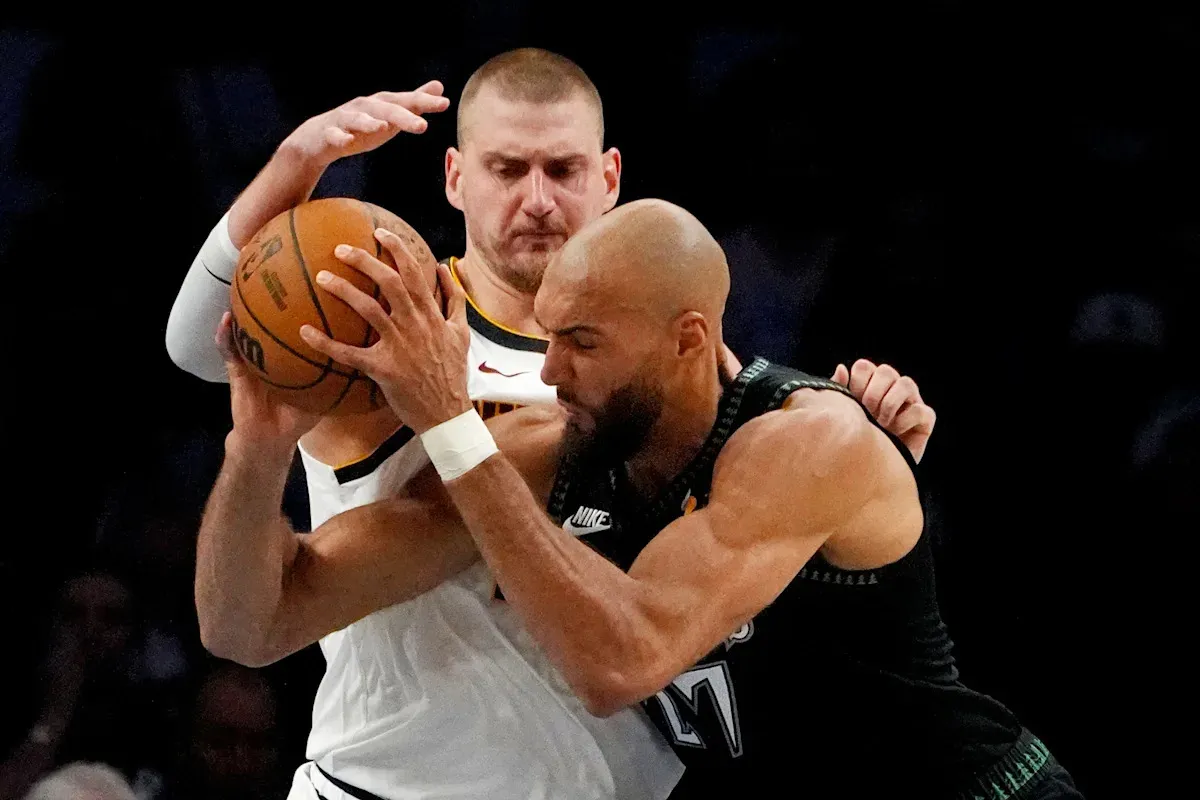
ศูนย์กลางของความสำเร็จในครั้งนี้คือ Rudy Gobert ผู้ซึ่งเพิ่งแสดงความไม่พอใจต่อสาธารณะหลังจากไม่ได้รับเลือกเป็นผู้ท้าชิงรางวัล Defensive Player of the Year ซึ่งตกเป็นของ Victor Wembanyama จากทีม Spurs โดยในเกมนี้ Gobert ได้เปลี่ยนความไม่พอใจให้กลายเป็นการจำกัดการเคลื่อนที่ของ Nikola Jokic อย่างเบ็ดเสร็จ
แม้ว่า Nikola Jokic จะทำไป 27 คะแนน แต่เมื่อวิเคราะห์ผ่านเลนส์ของความคุ้มค่า พบว่าเขาต้องใช้โอกาสเปลืองถึง 7 จาก 26 ครั้ง (คิดเป็น 26.9%) รวมถึงการยิงระยะไกลที่ไร้ประสิทธิภาพเพียง 2 จาก 10 ครั้ง จากการอ่านปากผู้ตัดสินในช่วงควอเตอร์ที่สอง Gobert ได้สื่อสารเชิงจิตวิทยากับผู้เล่นวงในของ Nuggets ว่า "You can't move me" ซึ่งสะท้อนให้เห็นถึงการใช้ความแข็งแกร่งของกล้ามเนื้อแกนกลาง (Core Stability) ในการต้านทานแรงปะทะ
สถิติเปรียบเทียบและการลดลงของประสิทธิภาพ
ข้อมูลยืนยันว่า Nikola Jokic ประสบภาวะถดถอยอย่างรุนแรงเมื่อต้องเผชิญหน้ากับ Gobert โดยในช่วง 2 เกมหลังสุดเขายิงลงเพียง 15 จาก 46 ครั้ง (32.6%) เมื่อเทียบกับค่าเฉลี่ยปกติในฤดูกาลนี้ที่ 56.9% นี่คือการลดลงของดัชนีความแม่นยำที่น่ากังวลสำหรับ Denver Nuggets
Sidebar: การวิเคราะห์ภาระภาษีฟุ่มเฟือย (Salary Cap Implication)
การที่ Minnesota Timberwolves สามารถรีดประสิทธิภาพจาก Rudy Gobert ได้ในระดับนี้ ช่วยบรรเทาความกังวลเรื่องสัญญาจ้างมูลค่ามหาศาล อย่างไรก็ตาม การโรเตชั่นผู้เล่นสำรองในเกมนี้แม้เพียงเล็กน้อย ก็ส่งผลต่อการคำนวณภาษีในอนาคต
- 2025 Fiscal Forecast: คาดการณ์ภาระภาษีฟุ่มเฟือยที่ 45 ล้านดอลลาร์ หากยังคงโครงสร้างทีมชุดนี้
- 2026 Fiscal Forecast: ความเสี่ยงในการทะลุ Second Apron อยู่ที่ 85% ซึ่งจะจำกัดความสามารถในการเทรด
- 2027 Fiscal Forecast: จำเป็นต้องมีการปรับลดสินทรัพย์ (Asset Liquidation) เพื่อหลีกเลี่ยงบทลงโทษที่ทวีคูณ